
 について
約9分で読める
NOISE読者の問い
SIGNAL答え
この連載を
日本銀行
結論から言えば、上がり始める日が違う。下の表は、同じ利上げのあと、それぞれの利率がいつ変わるかを並べたものだ。変わる日が違う理由は第4回で確かめる。
| 変わる利率 | いつから |
資料 |
|---|---|---|
| 日銀が、銀行から |
翌営業日の |
日銀の公表文 |
| 三菱UFJ銀行の |
11月2日から |
同行の9月18日の発表 |
| 国が |
古い国債が |
財務省 |
この連載を読むと、「利上げで預金の金利はいつ上がるのか」「物価高で国の借金の比率は下がるのか」「年金は物価に追いつくのか」といったニュースの疑問に、国・日銀・家計のそれぞれの側から答えられるようになる。たとえば物価高は、国の借金の比率を下げる一方で、給料で買える量を減らすことがある。
物価と金利が変わると、税と給付、給料、国債の利息といったお金の出入りが変わり、国(財政)・日銀(金融)・家計(暮らし)に影響が出る。この連載では、財務省と()の資料と、積極財政を提言するエコノミストの会田卓司氏・永濱利廣氏の資料を同じ問いで比べる。影響を7つの層に分けた全体の図を先に示し、各回で確かめていく。
物価と金利の影響を、人口から政治まで7つの層に分ける
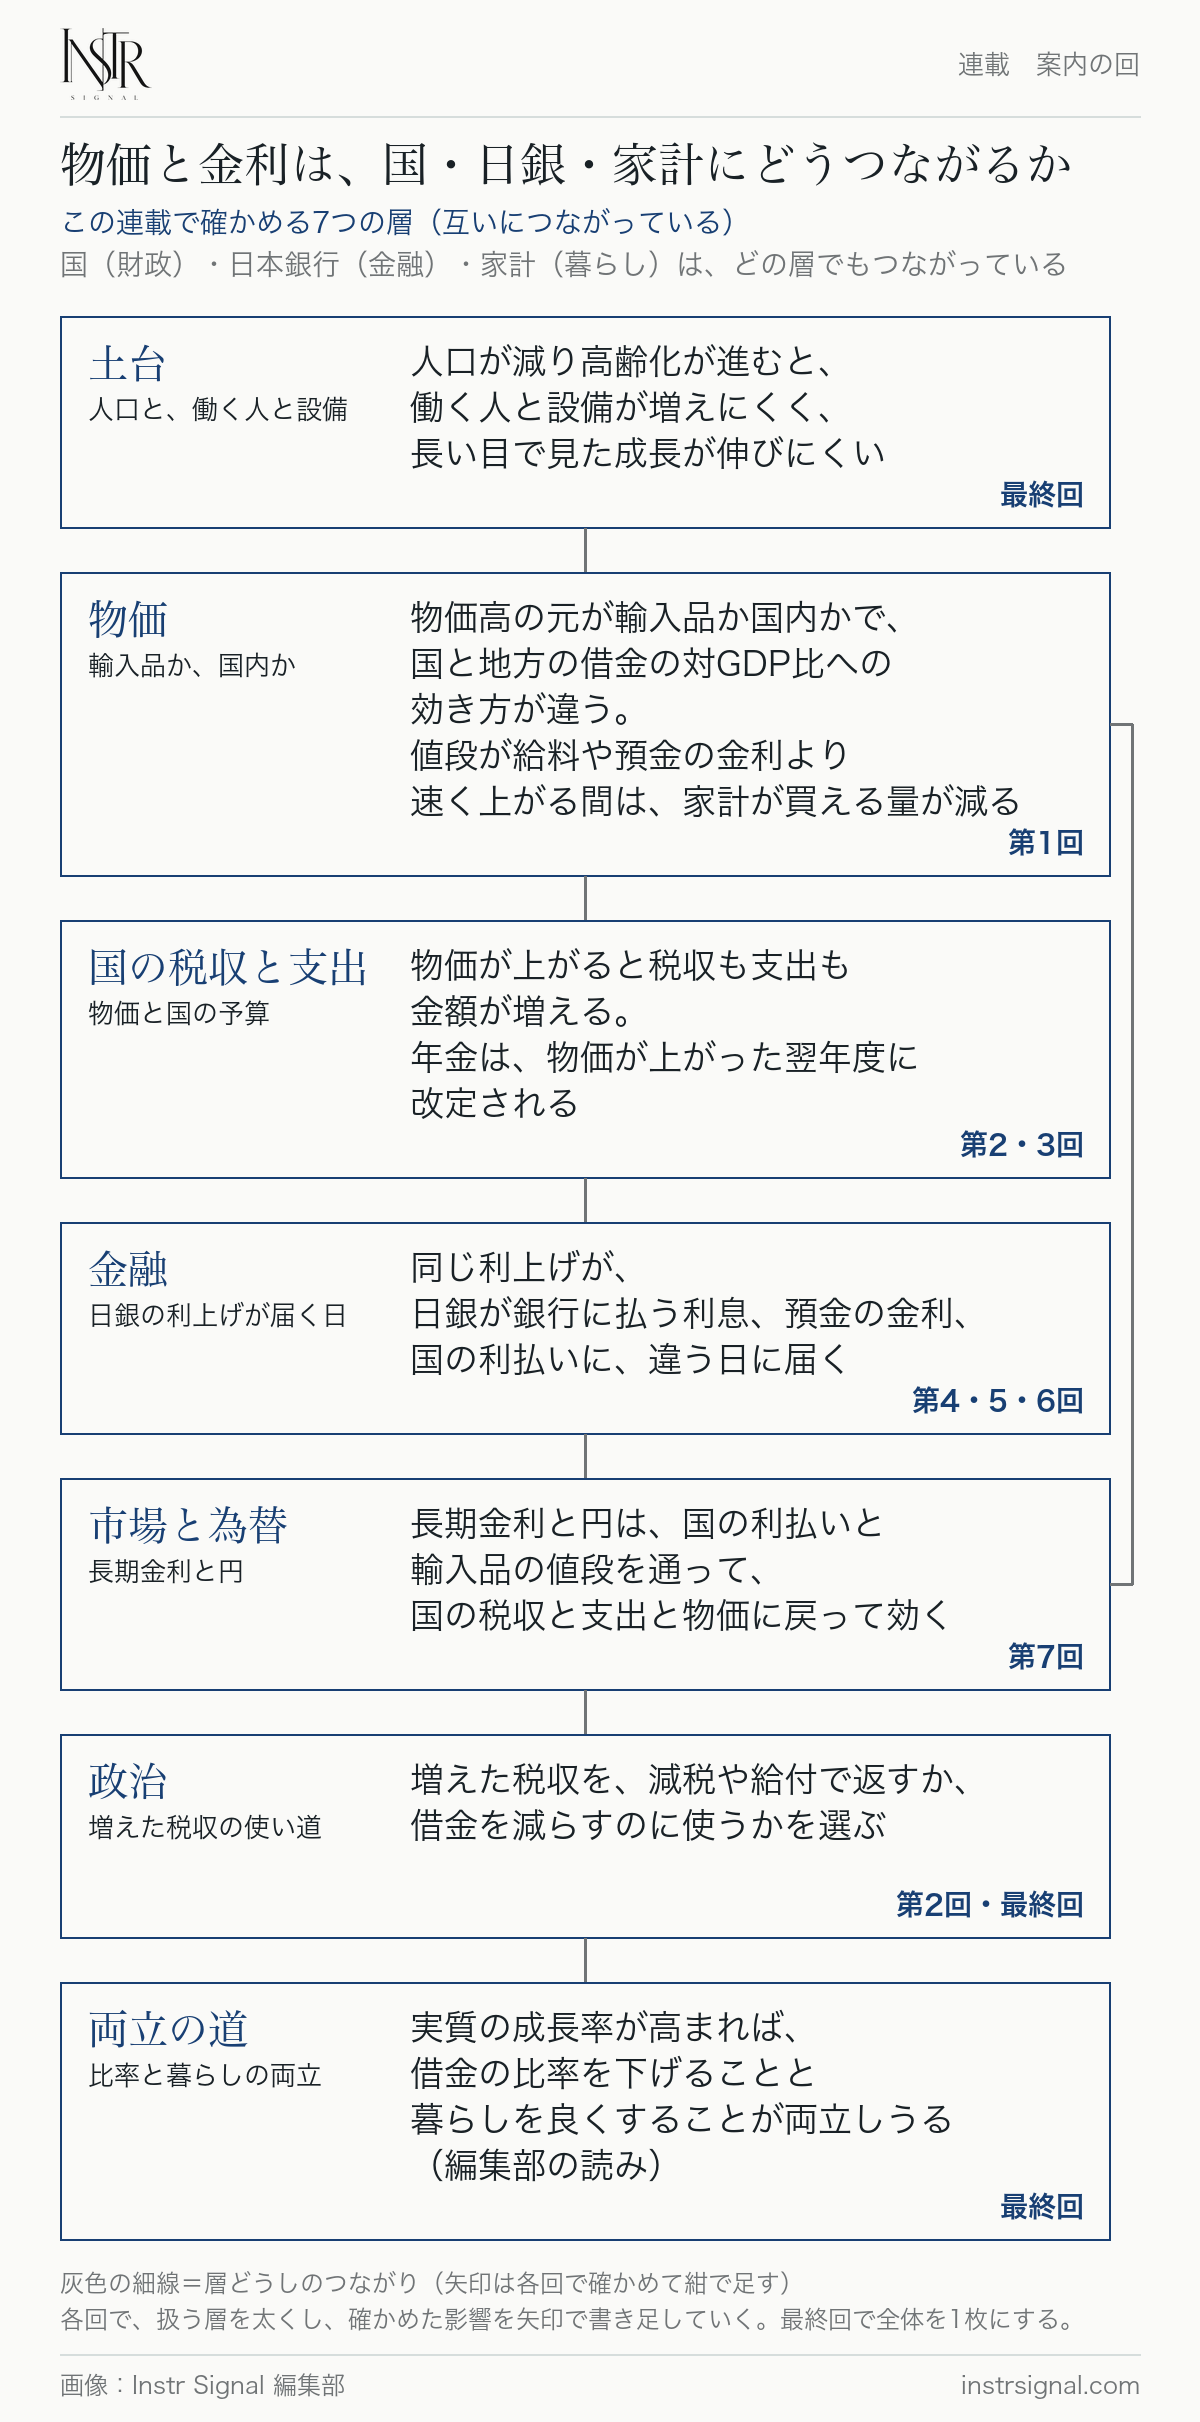
7つの層は、物価と金利の影響が、どこで起きるかで分けたものだ。 土台(人口と、働く人と設備)、物価、国の税収と支出、金融、市場と為替、政治、両立の道(借金の比率を下げ、暮らしも良くする道)の7つで、それぞれの層で何が起き、どの回で確かめるかは下の図のとおりだ。
両側とも、比率が下がったことと利払いが増えることを認める
財務省・財政審も会田氏・永濱氏も、物価高の中で借金の対GDP比が下がったことと、この先、国の利払いが増えることを認めている。 対GDP比は、借金の残高を(1年間に国内で生み出された物やサービスの金額)で割った割合だ。財務省によると、国と地方の比率は2023・2024年度に下がった。両側とも、名目GDPが大きくなったことを理由に挙げる。利払いは、金利の低い国債が満期を迎え、金利の高い国債に置き換わるにつれて、ゆっくり増える。
物価高は、家計にとっては給料や預金で買える量を減らすことがある。財政審も永濱氏も、物価の上がりだけで比率を下げる形は目指していない。確認した会田氏の資料では、この点は示されていない。会田氏は、給料で買える量が増えるまでの家計の負担を、消費税率の引き下げなどで軽くするとしている。
分かれるのは、この先の見通しだ。比率が下がる効果がいつまで続くか(第6回)、物価高が輸入品の値上がりから来たときにも比率は下がるか(第1回)、利上げが日銀を通して国の財政にどう響くか(第5回)を、各回で確かめる。
第1回から最終回まで1本ずつ確かめ、最後に1枚の図にまとめる
この案内の回のあと、第1回から最終回まで1本ずつ確かめる。第7回は、資料がそろわなければ外す。各回では、上の図のうちその回で扱う層の枠を太くし、確かめた影響を矢印で書き足していく。
- 第1回 輸入品の値上がりで物価が上がると、国と地方の借金の対GDP比は下がるのか
- 第2回 税収は過去最高なのに、なぜ国はまだ借金をするのか
- 第3回 物価が上がった翌年、年金はどこまで追いつくのか
- 第4回 日銀が金利を上げても、預金の金利や、国が借金に払う平均の利率が上がる時期は、なぜそれぞれ違うのか
- 第5回 日銀の利上げは、国の財政にすぐ影響するのか
- 第6回 物価の上がり方より低い金利は、いつまで続けてよいのか
- 第7回 の上昇と円安は、国の借金への不安のせいなのか(資料がそろえば掲載する)
- 最終回 結局、物価と金利が動くと、国と暮らしには何が起きるのか
図の「両立の道」の層に書いた「実質の成長率が高まれば、借金の比率を下げることと、暮らしを良くすることが両立しうる」という見方は、編集部の読みだ。IMF(国際通貨基金)は2026年4月公表の日本経済についての報告で、国が借金を長く無理なく続けるには、長い目で見た成長率が、物価の影響を除いた金利を上回り続けることが必要だと書いている。ただ、その条件がそろえば暮らしも良くなる、とまでは書いていない。
このサイトの前の連載『「責任ある積極財政」を読む』は、借金の比率の改善と、暮らしを良くする成長は別に確かめる、と締めた。この連載は、その両方を同じ図の上で見る。
筆者は財政については、国がもっとお金を使ってよいとする積極財政の側に少し寄っている。そのため、この連載では財務省・財政審と会田氏・永濱氏の資料に同じ問いを立て、同じ方法で確かめる。それぞれが自分で認めている弱みも落とさずに書く。
調べ方
- 同じ9月18日の利上げについて、日本銀行「金融市場調節方針の変更について」(2026年9月18日)、三菱UFJ銀行「円普通預金金利の改定について」(同日)、財務省の普通国債の平均の利率の表(2026年3月末)、財務省「財政総論」(2026年9月30日)に書かれた、利率が変わる日と、変わる仕組みを並べた。計算はしていない
- 財務省・財政審と会田氏・永濱氏が同じことを言う所は、財政審の建議(2019年6月19日・2026年6月26日)、財務省「財政総論」、永濱氏の論考2本(2025年9月12日・2026年1月13日)と経済財政諮問会議の議事要旨(2026年1月22日・9月30日)、会田氏のの資料(2026年6月30日)と共著の本を読み、同じ問いにそれぞれがどう答えているかを並べた
- 普通預金は、三菱UFJ銀行1行の1回の金利改定だけを調べ、ほかの銀行・定期預金・住宅ローンは調べていない。普通預金の金利が変わる日は、銀行ごと・回ごとに違いうる
- 利率が変わる日が違う理由は、この回では扱っていない(第4回で扱う)
注
- 注1冒頭の表の0.98%は、国の普通国債(割引国債を除く)の2026年3月末の利率加重平均(財務省)。国と地方を合わせて借金全体に払っている平均の利率(財務省「財政総論」2026年9月30日の「実効金利」)とは範囲が違う。
- 注2財務省(財政総論、印刷18ページ)と財政審(建議2026、印刷p.7)が使う語は「債務残高対GDP比」で、国・地方の比率を年度で示したもの。財政審は、その名目成長率には物価の上がり(デフレータの上昇)の影響もあると書く。永濱氏の説明(第一生命経済研究所、2025年9月12日、p.2)は、国・地方・社会保障基金を合わせた政府全体(一般政府)の比率を暦年で見たもので、比率の低下の理由に、インフレに伴う税収の増加と名目GDPの拡大を挙げる。会田氏の説明は会田卓司・松本賢『何が日本経済を壊したのか』第18講義の要約。財政審は、足もとの比率の低下には、プライマリーバランス(利払いを除いた収支)の赤字幅の縮小も寄与したと書く(建議2026、印刷p.7)。
- 注3利払いの増え方と、金利が名目成長率に追いつく時期についての各資料の記述。永濱氏は、名目GDPが大きくなれば税収も増えるが、金利も上がって政府の利払い費も増えるとし(第一生命経済研究所、2025年9月12日、p.4)、長期金利が名目成長率を上回って上がると財政を圧迫するとする(同、2026年1月13日、p.4)。財政審の建議(2019年6月19日、印刷p.5〜6)は、内閣府の試算で金利が名目成長率を下回るのは、低い金利の国債の借り換えが一巡しないことを前提にした「一時的なボーナス効果」だとする。建議(2026年6月26日、印刷p.8)は、金利が上がった影響は、時間がたつにつれて着実に利払い費に表れるとする。財務省「財政総論」(PDF p.27)は、実効金利は「徐々に上昇」し、当面の利払いが低く済む分を「期間のボーナス」と呼ぶ。会田氏は、利払いが増えることは認めたうえで、成長に伴って金利が上がるなら税収も増えているはずだと見る(会田卓司・松本賢『何が日本経済を壊したのか』第11講義の要約)。家計については、財務省は、全体としてみると預金が住宅ローン等を上回り、金利上昇の恩恵を受けやすいが、世代などで個々に異なるとする(財政総論、PDF p.15)。永濱氏は、家計全体で見ると金利上昇はプラスの側面も大きいが、住宅ローンを抱える世帯には負担になるとする(経済財政諮問会議、2026年9月30日、議事要旨 p.7)。
- 注4財政審は2019年の建議(印刷p.4〜5)で、実質の成長を伴わない物価の上昇では、税収とともに支出も増え、国の一般会計の収支は悪化する可能性が高いと書く。永濱氏は2026年1月22日の経済財政諮問会議で、試算の期間はインフレではなく実質の成長で財政が良くなる姿を示すべきだと述べた(議事要旨 p.7)。会田氏の家計の負担についての記述は、日本成長戦略会議の資料(2026年6月30日)p.7。厚生労働省の毎月勤労統計では、実質賃金が2026年8月まで8か月続けて前年を上回っている。実質賃金は、1人あたりの現金給与総額を、持家の帰属家賃を除く消費者物価で割り戻した指数(事業所規模5人以上)。2026年8月は前年同月比1.5%増(厚生労働省 毎月勤労統計 2026年8月分速報 p.1)。第1回で使う「給料で買える量」(働く人全体の給料の総額で見たもの)とは物差しが違う。
- 注5IMF の2026年の対日審査の報告(Country Report No. 26/75、2026年4月公表、Box 2)は、国の借金の持続可能性を長く保つには、長い目で見た成長率が物価の影響を除いた金利を上回り続けることが必要だとする。Box 2 は家計には触れていない。報告は別の段(¶2、PDF p.8)で、物価高が2022年からの実質賃金の6%の低下の一因になり、家計の購買力を下げたと書く。
出典
- 日本銀行
「金融市場調節方針の 一次資料変更について」 (2026年9月18日、 p.1〜2) - 三菱UFJ銀行
「円普通預金金利の 一次資料改定について」 (2026年9月18日) - 財務省
「普通国債の 一次資料利率別現在額と 残高合計に 占める割合 (令和8年3月末) 及び利率加重平均」 - 財務省
「財政総論」 一次資料(財政制度等審議会 財政制度分科会 資料1、 2026年9月30日。 PDF p.15・19・20・27) - 財務省
「財政制度等審議会 一次資料建議 人口減少と 不確実性の 時代における 国力の 強化と 財政運営」 (2026年6月26日。 印刷p.7・8) - 財務省
「財政制度等審議会 一次資料建議」 (2019年6月19日。 印刷p.4〜6) - 第一生命経済研究所
永濱利廣 推計「日本の 財政状況と 財政余力」 (2025年9月12日。 p.2・4) - 第一生命経済研究所
永濱利廣 推計「新たな 財政目標指標の 提案と その意味合い」 (2026年1月13日。p.4) - 内閣府
「経済財政諮問会議 一次資料議事要旨」 (2026年1月22日。 永濱議員の 発言、p.7) - 内閣府
「経済財政諮問会議 一次資料議事要旨」 (2026年9月30日。 永濱議員の 発言、p.7) - 日本成長戦略会議
(第6回、 一次資料2026年6月30日) 資料3-1 (会田卓司氏提出。p.7) - 会田卓司・松本賢
『何が 日本経済を 壊したのか』 (ダイヤモンド社、 2026年9月。 第11・18講義) - 厚生労働省
「毎月勤労統計調査 一次資料令和8年8月分結果 速報」(p.1) - IMF
“Japan: 一次資料2026 Article IV Consultation” (Country Report No. 26/75、 2026年4月。 ¶2・Box 2) - 財務省
「日本の 一次資料財政関係資料」 (2026年4月。 印刷22ページ 「国・地方の 公債等残高対GDP比の 推移」) - 内閣府
「2026年4〜6月期四半期別GDP速報 一次資料(2次速報値)」 (年度の デフレーターと 雇用者報酬) - 内閣府経済社会総合研究所
「公表予定」 一次資料
一次資料のライブラリ 「財政と金利」の
注1
冒頭の表の0.98%は、国の普通国債(割引国債を除く)の2026年3月末の利率加重平均(財務省)。国と地方を合わせて借金全体に払っている平均の利率(財務省「財政総論」2026年9月30日の「実効金利」)とは範囲が違う。
注2
財務省(財政総論、印刷18ページ)と財政審(建議2026、印刷p.7)が使う語は「債務残高対GDP比」で、国・地方の比率を年度で示したもの。財政審は、その名目成長率には物価の上がり(デフレータの上昇)の影響もあると書く。永濱氏の説明(第一生命経済研究所、2025年9月12日、p.2)は、国・地方・社会保障基金を合わせた政府全体(一般政府)の比率を暦年で見たもので、比率の低下の理由に、インフレに伴う税収の増加と名目GDPの拡大を挙げる。会田氏の説明は会田卓司・松本賢『何が日本経済を壊したのか』第18講義の要約。財政審は、足もとの比率の低下には、プライマリーバランス(利払いを除いた収支)の赤字幅の縮小も寄与したと書く(建議2026、印刷p.7)。
注3
利払いの増え方と、金利が名目成長率に追いつく時期についての各資料の記述。永濱氏は、名目GDPが大きくなれば税収も増えるが、金利も上がって政府の利払い費も増えるとし(第一生命経済研究所、2025年9月12日、p.4)、長期金利が名目成長率を上回って上がると財政を圧迫するとする(同、2026年1月13日、p.4)。財政審の建議(2019年6月19日、印刷p.5〜6)は、内閣府の試算で金利が名目成長率を下回るのは、低い金利の国債の借り換えが一巡しないことを前提にした「一時的なボーナス効果」だとする。建議(2026年6月26日、印刷p.8)は、金利が上がった影響は、時間がたつにつれて着実に利払い費に表れるとする。財務省「財政総論」(PDF p.27)は、実効金利は「徐々に上昇」し、当面の利払いが低く済む分を「期間のボーナス」と呼ぶ。会田氏は、利払いが増えることは認めたうえで、成長に伴って金利が上がるなら税収も増えているはずだと見る(会田卓司・松本賢『何が日本経済を壊したのか』第11講義の要約)。家計については、財務省は、全体としてみると預金が住宅ローン等を上回り、金利上昇の恩恵を受けやすいが、世代などで個々に異なるとする(財政総論、PDF p.15)。永濱氏は、家計全体で見ると金利上昇はプラスの側面も大きいが、住宅ローンを抱える世帯には負担になるとする(経済財政諮問会議、2026年9月30日、議事要旨 p.7)。
注4
財政審は2019年の建議(印刷p.4〜5)で、実質の成長を伴わない物価の上昇では、税収とともに支出も増え、国の一般会計の収支は悪化する可能性が高いと書く。永濱氏は2026年1月22日の経済財政諮問会議で、試算の期間はインフレではなく実質の成長で財政が良くなる姿を示すべきだと述べた(議事要旨 p.7)。会田氏の家計の負担についての記述は、日本成長戦略会議の資料(2026年6月30日)p.7。厚生労働省の毎月勤労統計では、実質賃金が2026年8月まで8か月続けて前年を上回っている。実質賃金は、1人あたりの現金給与総額を、持家の帰属家賃を除く消費者物価で割り戻した指数(事業所規模5人以上)。2026年8月は前年同月比1.5%増(厚生労働省 毎月勤労統計 2026年8月分速報 p.1)。第1回で使う「給料で買える量」(働く人全体の給料の総額で見たもの)とは物差しが違う。
注5
IMF の2026年の対日審査の報告(Country Report No. 26/75、2026年4月公表、Box 2)は、国の借金の持続可能性を長く保つには、長い目で見た成長率が物価の影響を除いた金利を上回り続けることが必要だとする。Box 2 は家計には触れていない。報告は別の段(¶2、PDF p.8)で、物価高が2022年からの実質賃金の6%の低下の一因になり、家計の購買力を下げたと書く。
財政制度等審議会
財務省に置かれた審議会。財務大臣の諮問に応じて、国の予算・決算・会計の制度などの重要事項を調べて話し合い、財務大臣に意見を述べる。
財務省設置法第6条・第7条第1項
日本成長戦略会議
内閣の日本成長戦略本部の下に置かれた会議。首相が議長、官房長官と担当大臣が副議長で、関係大臣と有識者で構成する。2025年11月4日の閣議で、本部の設置とともに説明された。
首相官邸「閣議及び閣僚懇談会議事録」(2025年11月4日、城内国務大臣の発言)
名目GDP
実際に市場で取り引きされている価格で計った国内総生産(GDP)。物価の上昇・下落の分を取り除いた実質GDPと違い、物価の動きの影響を受ける。
内閣府 経済社会総合研究所「名目値と実質値の違いは?」(国民経済計算 よくある質問)
長期金利
お金を貸し借りする期間が1年以上の場合に適用される金利の総称。満期までの期間が10年の国債の市場利回りが代表的な指標で、住宅ローンの固定金利などの基準になる。景気の先行きや物価の上昇などにより変動する。
共同通信ニュース用語解説「長期金利」(コトバンク)
財政審
財政制度等審議会の略。財務省に置かれた審議会。財務大臣の諮問に応じて、国の予算・決算・会計の制度などの重要事項を調べて話し合い、財務大臣に意見を述べる。
財務省設置法第6条・第7条第1項
記事番号 2026-10-27-02 誤りの指摘と訂正の記録
Google 検索で



