
 について
約15分で読める
NOISE読者の問い
SIGNAL答え
輸入品の値段が
2022年度
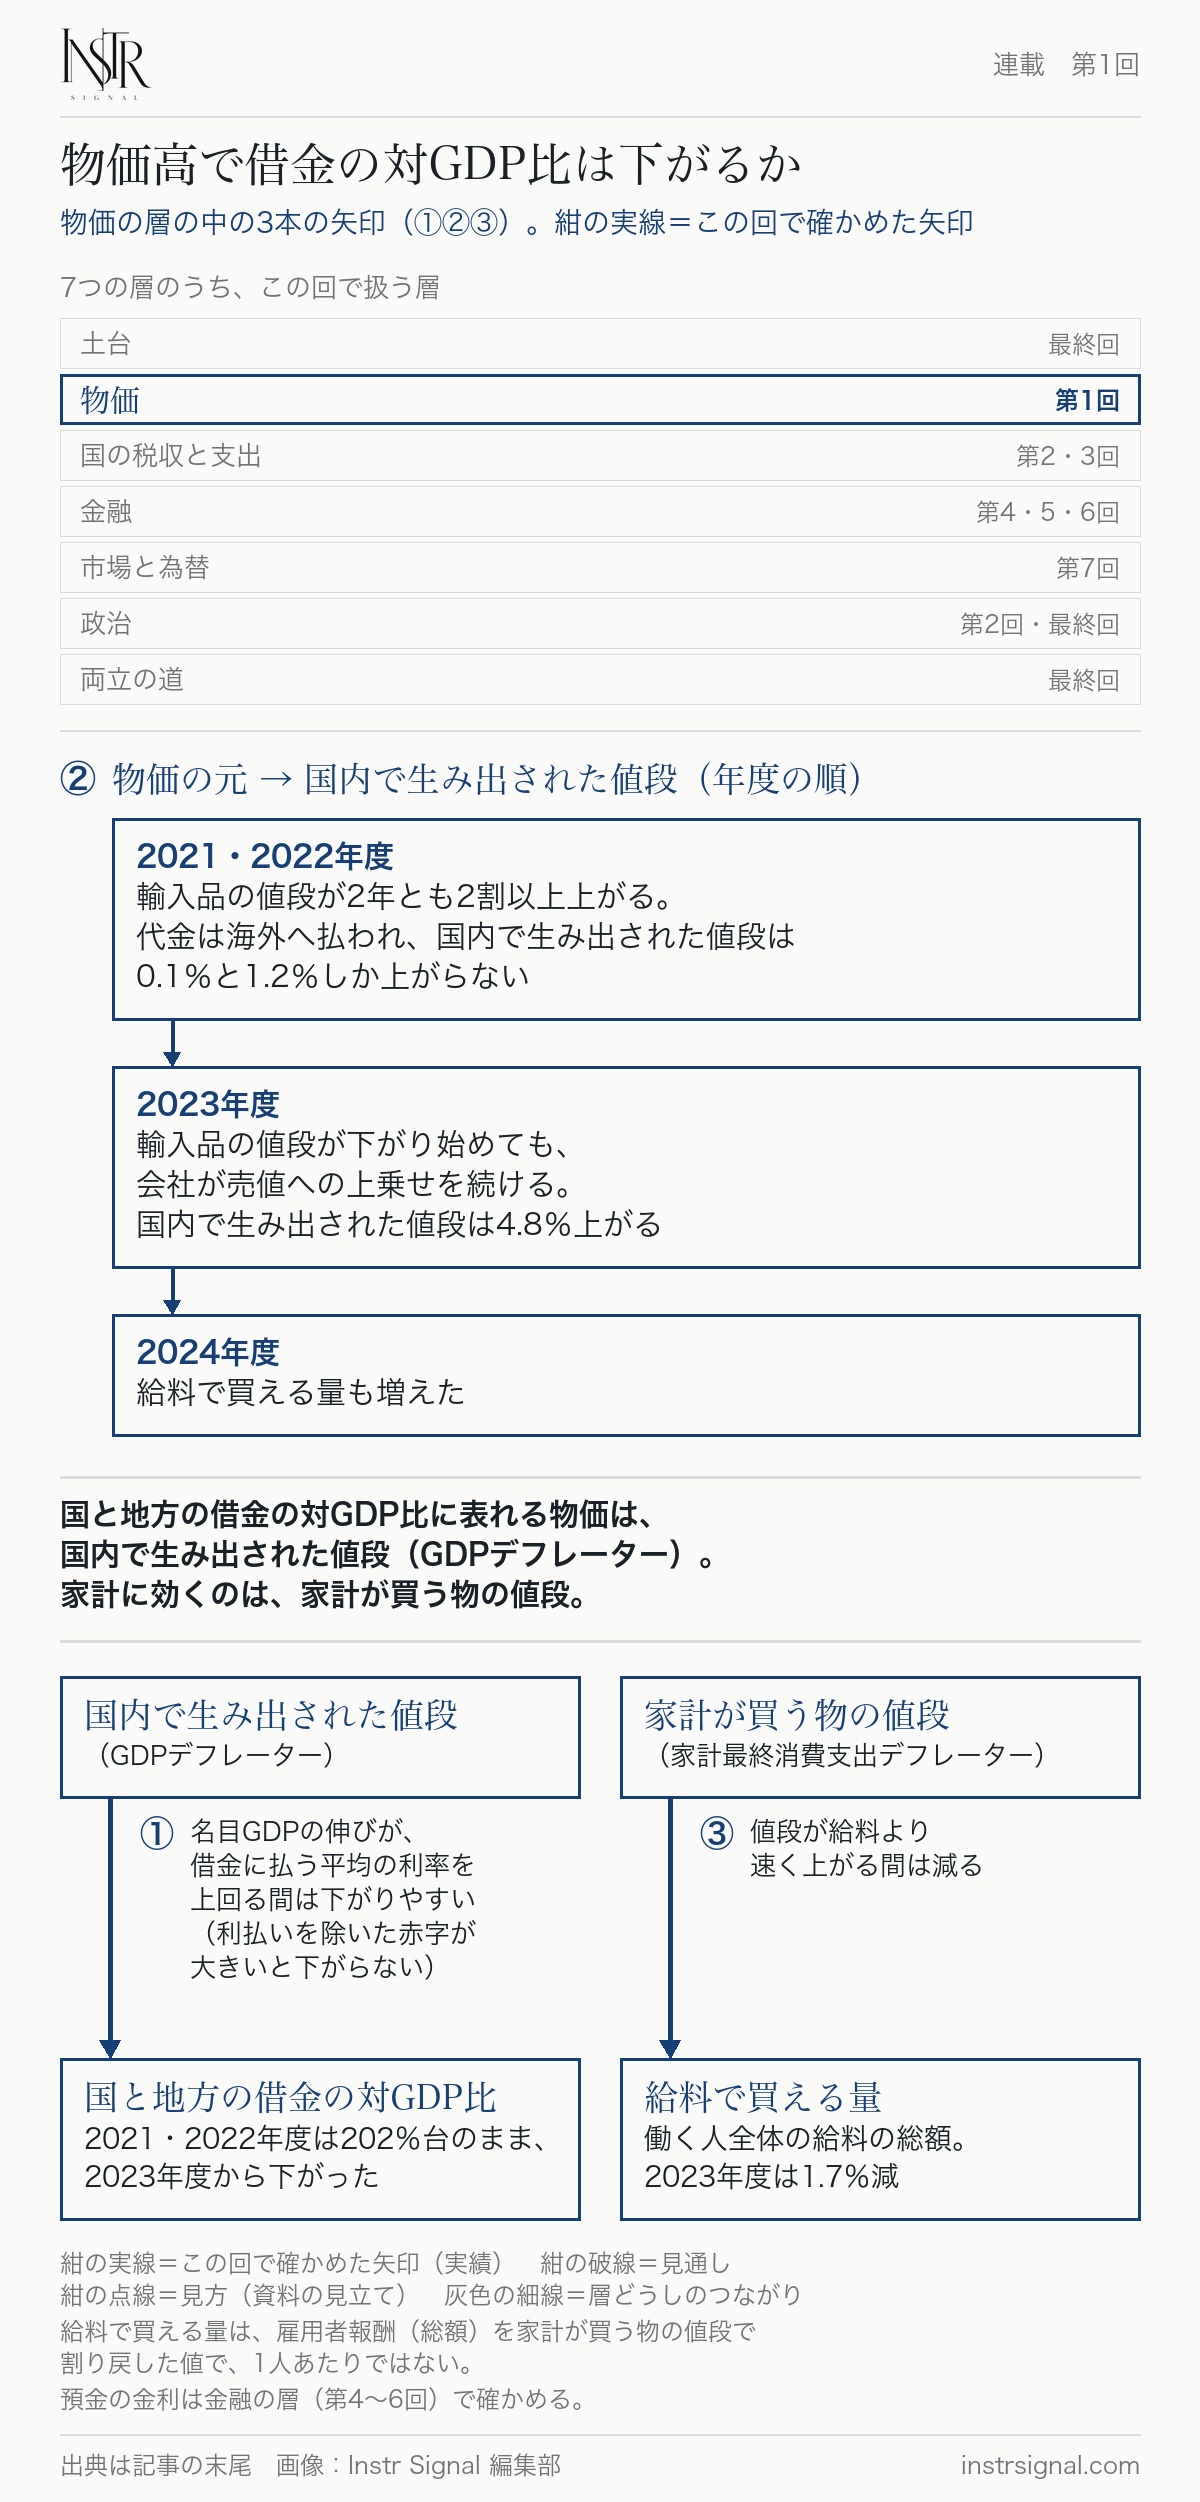
結論から言えば、年度によって違った。輸入品の値段が上がり続けた2021・2022年度は、値上がり分が輸入品の代金として海外に払われた。国内で生み出された値段はほとんど上がらず、借金の対GDP比も202%台のままだった。2023年度は、輸入品の値段が下がり始めても会社が売値を下げず、国内で生み出された値段が大きく上がった年で、比率も下がり始めた。その年も、家計が給料で買える量は減っていた。
輸入品やエネルギーの値上がりの負担が家計にかかってきた面があることは、エコノミストの会田卓司氏の資料にも、財務省の()の建議(財政審の意見書)にも書かれている。分かれるのは、物価が上がる間に国の支出を増やして家計を支えるかだ。会田氏は支えるとし、財政審は、目先の需要を増やすより供給力を高めるべきだとする。
借金の対GDP比に表れる物価は、国内で生み出された値段だ
債務残高対GDP比は、国と地方の借金の残高を、(1年間に国内で生み出された物やサービスの金額)で割った比率だ。この回では「国と地方の借金の対GDP比」と書く。仮に残高が1,000兆円、名目GDPが500兆円なら、比率は200%になる。残高が同じまま、物価が上がって名目GDPが520兆円になれば、比率は約192.3%に下がる。比率は物価のほか、毎年の赤字や金利でも動く。
ただ、物価は1つではない。名目GDPの金額に表れる物価は、GDPデフレーターと呼ばれる。国内で生み出された物やサービスの値段の動きを示し、輸入品の値段の影響は差し引かれる(第一生命経済研究所の解説)。だから輸入品が値上がりしても、会社がその分を国内の売値に十分上乗せしなければ、GDPデフレーターはかえって下がることもある。
輸入品の値上がり分は、それだけでは国内で生み出された値段を押し上げない。 値上がり分が国内の所得にならないことは、会田氏の本にも、財政審の建議にも、それぞれの言葉で出てくる。会田氏は松本賢氏との共著の本で、「「輸入物価の上昇」そのものは、名目GDPを縮小させる」とする。財政審の2026年6月の建議の注によれば、2022年は所得の海外流出によって国民所得が押し下げられたとされる。
会田氏は、会社が輸入品の値上がり分を超えて売値に上乗せできれば、国内で生み出された値段は上がるとも書く。この記事では、家計の側は、家計が買う物の値段と給料で買える量で別に見る。
輸入品の値段が上がり続けた2年、借金の対GDP比は202%台のまま
2021・2022年度、輸入品の値段は2年とも2割以上上がった。国内で生み出された値段は、0.1%と1.2%しか上がらなかった。日銀は2023年7月の分析で、2022年後半にかけては、会社が仕入れの値上がり分を売値に上乗せしきれなかったとしている。
国内で生み出された値段がほとんど上がらず、国と地方の借金の対GDP比も2年とも202%台でほぼ動かなかった。 2022年度に比率が動かなかったのは、分母の名目GDPを押し上げる国内の値段の伸びが小さく、借金の残高も名目GDPとほぼ同じ割合で増えたからだ。
家計の側は、働く人全員の給料を合わせた総額で、物価を差し引くとどれだけの物が買えるかを見る(以下、給料で買える量)。1人ひとりの給料の話ではない。この量は2021年度に1.2%増え、2022年度に1.2%減った。
| 年度 | 輸入品の値段 | 家計が |
国内で |
国と |
給料で |
|---|---|---|---|---|---|
| 2021年度 | 22.0%上昇 | 1.4%上昇 | 0.1%上昇 | 202.7% | 1.2%増 |
| 2022年度 | 23.4%上昇 | 4.0%上昇 | 1.2%上昇 | 202.8% | 1.2%減 |
| 2023年度 | 3.0%下落 | 3.5%上昇 | 4.8%上昇 | 197.3% | 1.7%減 |
| 2024年度 | 3.0%上昇 | 3.0%上昇 | 3.2%上昇 | 193.5% | 1.2%増 |
値段と給料で買える量は前の年度と比べた変化、借金の対GDP比は年度末の水準。
2023年度、売値への上乗せが続き、借金の対GDP比も下がった
日銀は2023年7月の同じ分析で、その後の動きも書いている。仕入れの値段が下がり始めても、それまでの値上がり分を売値に上乗せする動きが続き、会社の売値は横ばいだった。日銀は2026年7月の分析で、2023年のGDPデフレーターは主に値上げによる会社のもうけで上がったとした。
表を見ると、2023年度は輸入品の値段が3.0%下がったのに、国内で生み出された値段は4.8%上がった。国と地方の借金の対GDP比は、202.8%から197.3%に下がった。比率は赤字や金利でも動くので、物価がどれだけ下げたかまでは計算していない。財政審の建議は、最近の比率の低下には、利払いを除いた赤字(プライマリーバランスの赤字)が縮んだことも寄与したとする。それでも、比率が下がり始めたのは、国内の値段が大きく上がった年だった。2022年度に家計が買う物の値段に追いつかなかった国内の値段が、2023年度に追いついてきた形だ。2年を通すと、家計が買う物の値段は約7.6%、国内で生み出された値段は約6.1%上がり、差は縮まった(編集部の計算)。
ただ、借金の対GDP比が下がった同じ2023年度に、家計が給料で買える量は1.7%減った。
物価高の中の会社の値上げをめぐって、会田氏と財政審の資料に同じ2つの問いを当てた。表の内容は、両者とも2025年12月〜2026年9月に出た資料からとった。2行目は、いまの物価高について述べたものだ。
| 問い | 会田卓司氏 | 財務省・財政審 |
|---|---|---|
| 会社の値上げを |
国の支出で |
確認した資料では |
| 物価が |
円安の負担は |
家計の負担を |
2つの問いの答えは、それぞれ次のことが分かれば決まる。1つ目は、家計にお金が回らなければ、家計は値上げを受け入れられなかったのかだ。家計に回ったお金の影響だけを取り出した数字は両者の資料に無く、確認した資料では決まらない。2つ目は、国が使ったお金が生産を増やすか、値段を上げるかで、前の連載『「責任ある積極財政」を読む』の第4回で扱った。
2024年度は給料で買える量も増え、いまは輸入品が再び値上がり
2024年度は、給料で買える量が1.2%増え、国と地方の借金の対GDP比は193.5%に下がった。1人あたりで見ると、厚生労働省の毎月勤労統計の実質賃金は、2026年1月から8月まで8か月続けて前の年を上回った。2021〜2023年度の話と、いまは分けて見る。
一方、2026年4〜6月期は前年同期比で、輸入品の値段が15.2%上がった。国内で生み出された値段は2.6%上がり、2022年度の1.2%より高い(測る期間は違う)。この上がり方には、借金の対GDP比を押し下げる働きがある。
それでも、国内で生み出された値段の上がり方(2.6%)は、家計が買う物の値段(2.9%)に届かない。輸入品の値段が大きく上がり、国内で生み出された値段が、家計が買う物の値段ほど上がらない形は、2021・2022年度に近い。家計が買う物の値段には輸入品の値段が入るが、国内で生み出された値段からは差し引かれる。家計が払う値段のほうが速く上がる間は、払った分の一部が輸入品の代金として海外に出ていて、国内の会社のもうけや給料にはなりきっていないと、編集部は読む。いまを2021・2022年度と同じとまでは言えない。
会田氏は2026年6月30日の資料で、原油価格の上昇でGDPデフレーターが「急減速するリスク」があるとし、日銀も2026年7月の分析で、輸入品の値上がりが再び大きくなったことに触れている。
物価高で国と地方の借金の対GDP比が下がるかは、国内で生み出された値段がどれだけ上がるかで見る。 比率は毎年の赤字や金利でも動く。家計が楽になるかは、給料で買える量で別に見る。国内の値上がりなら税収は増える。それでも国はなぜまだ借金をするのか。次の回で確かめる。
調べ方
- 内閣府「四半期別GDP速報」2026年4〜6月期2次速報(2026年9月8日)の年度デフレーター(前年度比)のうち、輸入・家計最終消費支出(持ち家の帰属家賃を除く)・GDP の2021〜2024年度の値を使った
- 同じ速報の雇用者報酬(年度)のうち、家計が買う物の値段で割り戻した実質の増加率を、同じ年度の値で使った
- 国と地方の借金の対GDP比は、財務省「日本の財政関係資料」2026年4月の印刷22ページの表の実績(2020〜2024年度)を使い、見込みは使っていない
- 2年を通した値は、前年度比を掛け合わせた編集部の計算だ(家計が買う物の値段 1.040×1.035、国内で生み出された値段 1.012×1.048)
- 輸入品が値上がりし、会社が売値を変えた経緯は、日銀の展望レポート(2023年7月・2026年7月)の分析の記述による。年度の表と結び付けたのは編集部の読みで、物価・赤字・金利がそれぞれ比率をどれだけ動かしたかは計算していない
- 直近の状況は、同じ速報の2026年4〜6月期の値(前年同期比)で確かめた。物価高対策の支出、預金や年金、金利は調べていない(第2回以降)
注
- 注1GDPデフレーターの説明は、第一生命経済研究所 柵山順子「よくわかる経済指標「GDPデフレーター」」(第一生命経済研レポート、2006年10月)による。同レポートは、GDPデフレーターは国内で発生した物価の動きを示し、輸入物価の影響は控除されるとし、輸入物価が上がっても国内の商品やサービスに十分に価格転嫁されなければ、GDPデフレーターが逆に低下することがあるとする。本文の「輸入品の値段」は内閣府「四半期別GDP速報」の輸入デフレーター、「家計が買う物の値段」は同じ速報の家計最終消費支出デフレーター(持ち家の帰属家賃を除く)で、総務省の消費者物価とは別の統計。本文の仮の数字は、残高が変わらないとしたときの割り算の例で、実際の比率は毎年の赤字や金利でも動く。
- 注2会田卓司・松本賢『何が日本経済を壊したのか』(2026年9月)第9講義の、本の中の「先生」の発言。GDPは国内で生産された付加価値の合計なので、輸入した金額は名目GDPから除かれる、と続く。売値への上乗せについては、小麦が値上がりしたとき、小麦で作ったパスタを小麦の値上がり以上に値上げして売れれば、という本人のたとえがある。財政審の記述は、建議(2026年6月)の注9(印刷p.6)の要約で、2022年の交易損失が2020年と比べて17.6兆円悪化し、所得の海外流出によって国民所得が押し下げられたとされる、とする(暦年。内閣府の実質暦年の交易利得の値と同じ)。負担が家計にかかってきた面がある点は、同じ建議の印刷p.3 が「交易条件悪化のコストを家計が負担してきた面がある」とする(同じ段の頭は、過去30年の実質賃金についての記述)。会田氏は2026年6月30日の資料(日本成長戦略会議、p.3)で、原油価格の上昇などによるエネルギーのコストの上昇が、家計の購買力をそぐとする(2026年の足元についての記述)。財政審は、GDPデフレーターや借金の対GDP比の話としてこれを書いてはいない。
- 注3国内の物やサービスの値上がりなどで名目GDPが増え、その伸び率が借金に払う平均の利率を上回っていれば、国と地方の借金の対GDP比は下がりやすい。ただし、利払いを除いた赤字が大きいと下がらない。財務省「財政総論」(2026年9月30日、印刷18)と財政審の建議(2026年6月、印刷p.7)の「名目実効金利を名目成長率が上回る状態」の説明を、この連載の言葉で言い換えた。詳しくは前の連載『「責任ある積極財政」を読む』の第5回。
- 注4日銀「経済・物価情勢の展望」(2023年7月)BOX2(印刷42)。対象は会社の間の取引の売値で、店頭の値段ではない。
- 注5財務省「日本の財政関係資料」(2026年4月、印刷22)の表で、国と地方の公債等残高は2021年度の1,168.9兆円から2022年度の1,199.9兆円へ、名目GDPは576.6兆円から591.7兆円へ増えた(どちらも約2.6〜2.7%増。編集部の計算)。この表の名目GDPは内閣府「中長期の経済財政に関する試算」(2026年1月22日)の値で、本文の値段の伸びに使った四半期別GDP速報(2026年9月8日)とは公表の時点が違う。2023年度は、残高が1,221.8兆円、名目GDPが619.4兆円で、残高の増え方は名目GDPの増え方より小さかった。財政審の建議(2026年6月、印刷p.7)は、足もとの債務残高対GDP比の低下には、プライマリーバランス赤字幅の縮小のほか、名目実効金利を名目成長率が上回る状態が続いたことも寄与したとする。2021年度の比率の横ばいの理由は確かめていない。物価・赤字・金利がそれぞれ比率をどれだけ動かしたかは、確認した資料では示されていない。
- 注6表は、内閣府「四半期別GDP速報」2026年4〜6月期2次速報の年度デフレーター(前年度比)と、財務省「日本の財政関係資料」(2026年4月、印刷22)から編集部が作った。給料で買える量は、同じ速報の雇用者報酬(年度)の実質(家計最終消費支出(除く持ち家の帰属家賃及びFISIM)デフレーターで実質化)の増加率。働く人全体の給料の総額で、1人あたりではない。
- 注7日銀「経済・物価情勢の展望」(2026年7月、印刷33)。2023年は主にユニット・プロフィット(会社のもうけ)がGDPデフレーターを押し上げ、2024年以降はユニット・レーバー・コスト(賃金)の寄与も高まっているとする。暦年の分析で、年度の表とは期間が少しずれる。年度の表と結び付けたのは編集部の読み。2023年度の売値の上乗せのうち、前の年度までの仕入れの値上がりがどれだけを占めたかは、確認した資料では示されていない。
- 注8家計が買う物の値段は1.040×1.035、国内で生み出された値段は1.012×1.048で計算した。2021年度から3年間で計算すると、家計が買う物の値段が約9.1%、国内で生み出された値段が約6.2%で、差は残る。どの年度から計算するかで値は変わる。
- 注9会田氏の1行目は前出の本の第9講義、2行目は2026年6月30日の資料 p.7。表の内容は、両者とも2025年12月〜2026年9月に出た資料からとり、2行目は2023年度について書いたものではない。会田氏の1行目の記述は、どの年の値上げかを書いていない。財政審の2行目は建議(2025年12月、印刷p.3)の要約で、末尾の文は同じ建議の印刷p.8 による。p.8 は財政審の断定ではなく、「指摘されている」の形で書く。財政審の欄の「確認した資料」は、建議(2025年12月)。表の「実質賃金」は両者の資料の言葉で、本文の給料で買える量(働く人全体の給料の総額を家計が買う物の値段で割り戻した値)と同じ物差しではない。
- 注10厚生労働省「毎月勤労統計調査」2026年8月分結果速報(2026年10月7日公表、事業所規模5人以上)。実質賃金は1人あたりの現金給与総額を消費者物価(持家の帰属家賃を除く総合)で割り戻した値で、前年同月比1.5%増。給料で買える量(総額・家計最終消費支出デフレーター)とは物差しが違う。
- 注112026年4〜6月期は、内閣府「四半期別GDP速報」2026年4〜6月期2次速報の四半期デフレーター(原系列、前年同期比)。速報で、改定がありうる。家計が買う物の値段と国内で生み出された値段の差は、輸入品の値段だけで決まらない。GDPデフレーターには、輸出品や設備投資、政府が買う物の値段の動きも入るからだ。GDPデフレーターは、輸入品の値段の影響を差し引いた、国内で生み出された値段の動きを示す。2つの値段の差を「値上がり分が国内のもうけや給料になったかのしるし」と読むのは、編集部の読みだ。日銀は「経済・物価情勢の展望」(2026年7月、印刷34)で、円で見た輸入物価が前年比30%近く上がったとする。これは円で見た輸入物価で、本文の15.2%(輸入品の値段=GDP速報の輸入デフレーター)とは物差しが違う。会田氏の記述は2026年6月30日の資料 p.40。7〜9月期の1次速報の公表日は、内閣府の公表予定で2026年10月26日に確かめた。
出典
- 内閣府
「2026年4〜6月期四半期別GDP速報 一次資料(2次速報値)」 - 内閣府
「公表予定」 一次資料 - 財務省
「日本の 一次資料財政関係資料」 (2026年4月。 印刷22ページ) - 財務省
「財政総論」 一次資料(財政制度等審議会 財政制度分科会 資料1、 2026年9月30日。印刷18) - 財務省
「財政制度等審議会 一次資料建議」 (2026年6月26日。 印刷p.3・p.6・p.7) - 財務省
「財政制度等審議会 一次資料建議」 (2025年12月2日。 印刷p.3・p.8) - 会田卓司・松本賢
『何が 日本経済を 壊したのか』 (ダイヤモンド社、 2026年9月。第9講義) - 日本成長戦略会議
(第6回、 一次資料2026年6月30日) 資料3-1 (会田卓司氏提出。 p.3・p.7・p.40) - 日本銀行
「経済・物価情勢の 一次資料展望 (2023年7月)」 BOX2 - 日本銀行
「経済・物価情勢の 一次資料展望 (2026年7月)」 - 厚生労働省
「毎月勤労統計調査 一次資料令和8年8月分結果速報」 - 第一生命経済研究所
柵山順子 推計「よく わかる経済指標 「GDPデフレーター」」 (2006年10月)
一次資料のライブラリ 「財政と金利」の
注1
GDPデフレーターの説明は、第一生命経済研究所 柵山順子「よくわかる経済指標「GDPデフレーター」」(第一生命経済研レポート、2006年10月)による。同レポートは、GDPデフレーターは国内で発生した物価の動きを示し、輸入物価の影響は控除されるとし、輸入物価が上がっても国内の商品やサービスに十分に価格転嫁されなければ、GDPデフレーターが逆に低下することがあるとする。本文の「輸入品の値段」は内閣府「四半期別GDP速報」の輸入デフレーター、「家計が買う物の値段」は同じ速報の家計最終消費支出デフレーター(持ち家の帰属家賃を除く)で、総務省の消費者物価とは別の統計。本文の仮の数字は、残高が変わらないとしたときの割り算の例で、実際の比率は毎年の赤字や金利でも動く。
注2
会田卓司・松本賢『何が日本経済を壊したのか』(2026年9月)第9講義の、本の中の「先生」の発言。GDPは国内で生産された付加価値の合計なので、輸入した金額は名目GDPから除かれる、と続く。売値への上乗せについては、小麦が値上がりしたとき、小麦で作ったパスタを小麦の値上がり以上に値上げして売れれば、という本人のたとえがある。財政審の記述は、建議(2026年6月)の注9(印刷p.6)の要約で、2022年の交易損失が2020年と比べて17.6兆円悪化し、所得の海外流出によって国民所得が押し下げられたとされる、とする(暦年。内閣府の実質暦年の交易利得の値と同じ)。負担が家計にかかってきた面がある点は、同じ建議の印刷p.3 が「交易条件悪化のコストを家計が負担してきた面がある」とする(同じ段の頭は、過去30年の実質賃金についての記述)。会田氏は2026年6月30日の資料(日本成長戦略会議、p.3)で、原油価格の上昇などによるエネルギーのコストの上昇が、家計の購買力をそぐとする(2026年の足元についての記述)。財政審は、GDPデフレーターや借金の対GDP比の話としてこれを書いてはいない。
注3
国内の物やサービスの値上がりなどで名目GDPが増え、その伸び率が借金に払う平均の利率を上回っていれば、国と地方の借金の対GDP比は下がりやすい。ただし、利払いを除いた赤字が大きいと下がらない。財務省「財政総論」(2026年9月30日、印刷18)と財政審の建議(2026年6月、印刷p.7)の「名目実効金利を名目成長率が上回る状態」の説明を、この連載の言葉で言い換えた。詳しくは前の連載『「責任ある積極財政」を読む』の第5回。
注4
日銀「経済・物価情勢の展望」(2023年7月)BOX2(印刷42)。対象は会社の間の取引の売値で、店頭の値段ではない。
注5
財務省「日本の財政関係資料」(2026年4月、印刷22)の表で、国と地方の公債等残高は2021年度の1,168.9兆円から2022年度の1,199.9兆円へ、名目GDPは576.6兆円から591.7兆円へ増えた(どちらも約2.6〜2.7%増。編集部の計算)。この表の名目GDPは内閣府「中長期の経済財政に関する試算」(2026年1月22日)の値で、本文の値段の伸びに使った四半期別GDP速報(2026年9月8日)とは公表の時点が違う。2023年度は、残高が1,221.8兆円、名目GDPが619.4兆円で、残高の増え方は名目GDPの増え方より小さかった。財政審の建議(2026年6月、印刷p.7)は、足もとの債務残高対GDP比の低下には、プライマリーバランス赤字幅の縮小のほか、名目実効金利を名目成長率が上回る状態が続いたことも寄与したとする。2021年度の比率の横ばいの理由は確かめていない。物価・赤字・金利がそれぞれ比率をどれだけ動かしたかは、確認した資料では示されていない。
注6
表は、内閣府「四半期別GDP速報」2026年4〜6月期2次速報の年度デフレーター(前年度比)と、財務省「日本の財政関係資料」(2026年4月、印刷22)から編集部が作った。給料で買える量は、同じ速報の雇用者報酬(年度)の実質(家計最終消費支出(除く持ち家の帰属家賃及びFISIM)デフレーターで実質化)の増加率。働く人全体の給料の総額で、1人あたりではない。
注7
日銀「経済・物価情勢の展望」(2026年7月、印刷33)。2023年は主にユニット・プロフィット(会社のもうけ)がGDPデフレーターを押し上げ、2024年以降はユニット・レーバー・コスト(賃金)の寄与も高まっているとする。暦年の分析で、年度の表とは期間が少しずれる。年度の表と結び付けたのは編集部の読み。2023年度の売値の上乗せのうち、前の年度までの仕入れの値上がりがどれだけを占めたかは、確認した資料では示されていない。
注8
家計が買う物の値段は1.040×1.035、国内で生み出された値段は1.012×1.048で計算した。2021年度から3年間で計算すると、家計が買う物の値段が約9.1%、国内で生み出された値段が約6.2%で、差は残る。どの年度から計算するかで値は変わる。
注9
会田氏の1行目は前出の本の第9講義、2行目は2026年6月30日の資料 p.7。表の内容は、両者とも2025年12月〜2026年9月に出た資料からとり、2行目は2023年度について書いたものではない。会田氏の1行目の記述は、どの年の値上げかを書いていない。財政審の2行目は建議(2025年12月、印刷p.3)の要約で、末尾の文は同じ建議の印刷p.8 による。p.8 は財政審の断定ではなく、「指摘されている」の形で書く。財政審の欄の「確認した資料」は、建議(2025年12月)。表の「実質賃金」は両者の資料の言葉で、本文の給料で買える量(働く人全体の給料の総額を家計が買う物の値段で割り戻した値)と同じ物差しではない。
注10
厚生労働省「毎月勤労統計調査」2026年8月分結果速報(2026年10月7日公表、事業所規模5人以上)。実質賃金は1人あたりの現金給与総額を消費者物価(持家の帰属家賃を除く総合)で割り戻した値で、前年同月比1.5%増。給料で買える量(総額・家計最終消費支出デフレーター)とは物差しが違う。
注11
2026年4〜6月期は、内閣府「四半期別GDP速報」2026年4〜6月期2次速報の四半期デフレーター(原系列、前年同期比)。速報で、改定がありうる。家計が買う物の値段と国内で生み出された値段の差は、輸入品の値段だけで決まらない。GDPデフレーターには、輸出品や設備投資、政府が買う物の値段の動きも入るからだ。GDPデフレーターは、輸入品の値段の影響を差し引いた、国内で生み出された値段の動きを示す。2つの値段の差を「値上がり分が国内のもうけや給料になったかのしるし」と読むのは、編集部の読みだ。日銀は「経済・物価情勢の展望」(2026年7月、印刷34)で、円で見た輸入物価が前年比30%近く上がったとする。これは円で見た輸入物価で、本文の15.2%(輸入品の値段=GDP速報の輸入デフレーター)とは物差しが違う。会田氏の記述は2026年6月30日の資料 p.40。7〜9月期の1次速報の公表日は、内閣府の公表予定で2026年10月26日に確かめた。
財政制度等審議会
財務省に置かれた審議会。財務大臣の諮問に応じて、国の予算・決算・会計の制度などの重要事項を調べて話し合い、財務大臣に意見を述べる。
財務省設置法第6条・第7条第1項
名目GDP
実際に市場で取り引きされている価格で計った国内総生産(GDP)。物価の上昇・下落の分を取り除いた実質GDPと違い、物価の動きの影響を受ける。
内閣府 経済社会総合研究所「名目値と実質値の違いは?」(国民経済計算 よくある質問)
補正予算
予算を作った後に生じた事情で特に急いで要るようになった支出や、国の義務の経費の不足を補うため、内閣が予算に追加や変更を加えて国会に出す予算。
財政法第29条
実質賃金
名目賃金指数(現金給与総額)を消費者物価指数(持家の帰属家賃を除く総合)で割って出す、物価の動きの影響を取り除いた賃金の指数。厚生労働省の毎月勤労統計調査が毎月出す。
厚生労働省「毎月勤労統計調査 2026年8月分結果速報」概況(印刷16ページ)
為替介入
通貨当局が為替相場に影響を与えるために、外国為替市場で通貨どうしを売り買いすること。正式名称は外国為替平衡操作で、為替相場の急な変動を抑えて安定させるのが目的。日本では財務大臣の権限で行い、日本銀行が実務をする。
日本銀行「教えて!にちぎん 為替介入(外国為替市場介入)とは何ですか?」
財政審
財政制度等審議会の略。財務省に置かれた審議会。財務大臣の諮問に応じて、国の予算・決算・会計の制度などの重要事項を調べて話し合い、財務大臣に意見を述べる。
財務省設置法第6条・第7条第1項
記事番号 2026-10-27-03 誤りの指摘と訂正の記録
Google 検索で



