
 について
約20分で読める
NOISE報道の見出し
SIGNAL答え
税収が
「国の25年度税収、84.2兆円 6年続けて最高更新」。共同通信は2026年7月2日、こう配信した。それでも、国が2025年度に新しく借りたお金は37兆円前後で、6年前の2019年度(36.6兆円)とほとんど変わっていない。前の回は、国内で物価が上がれば税収は増えるのに、なぜ国はまだ借金をするのか、という問いで終えた。この回は、その問いに答える。
「税収が増えた」ことと「借りるお金が減る」ことは、別の話だ。税収が増えたことは、財務省の決算で確かめられる。
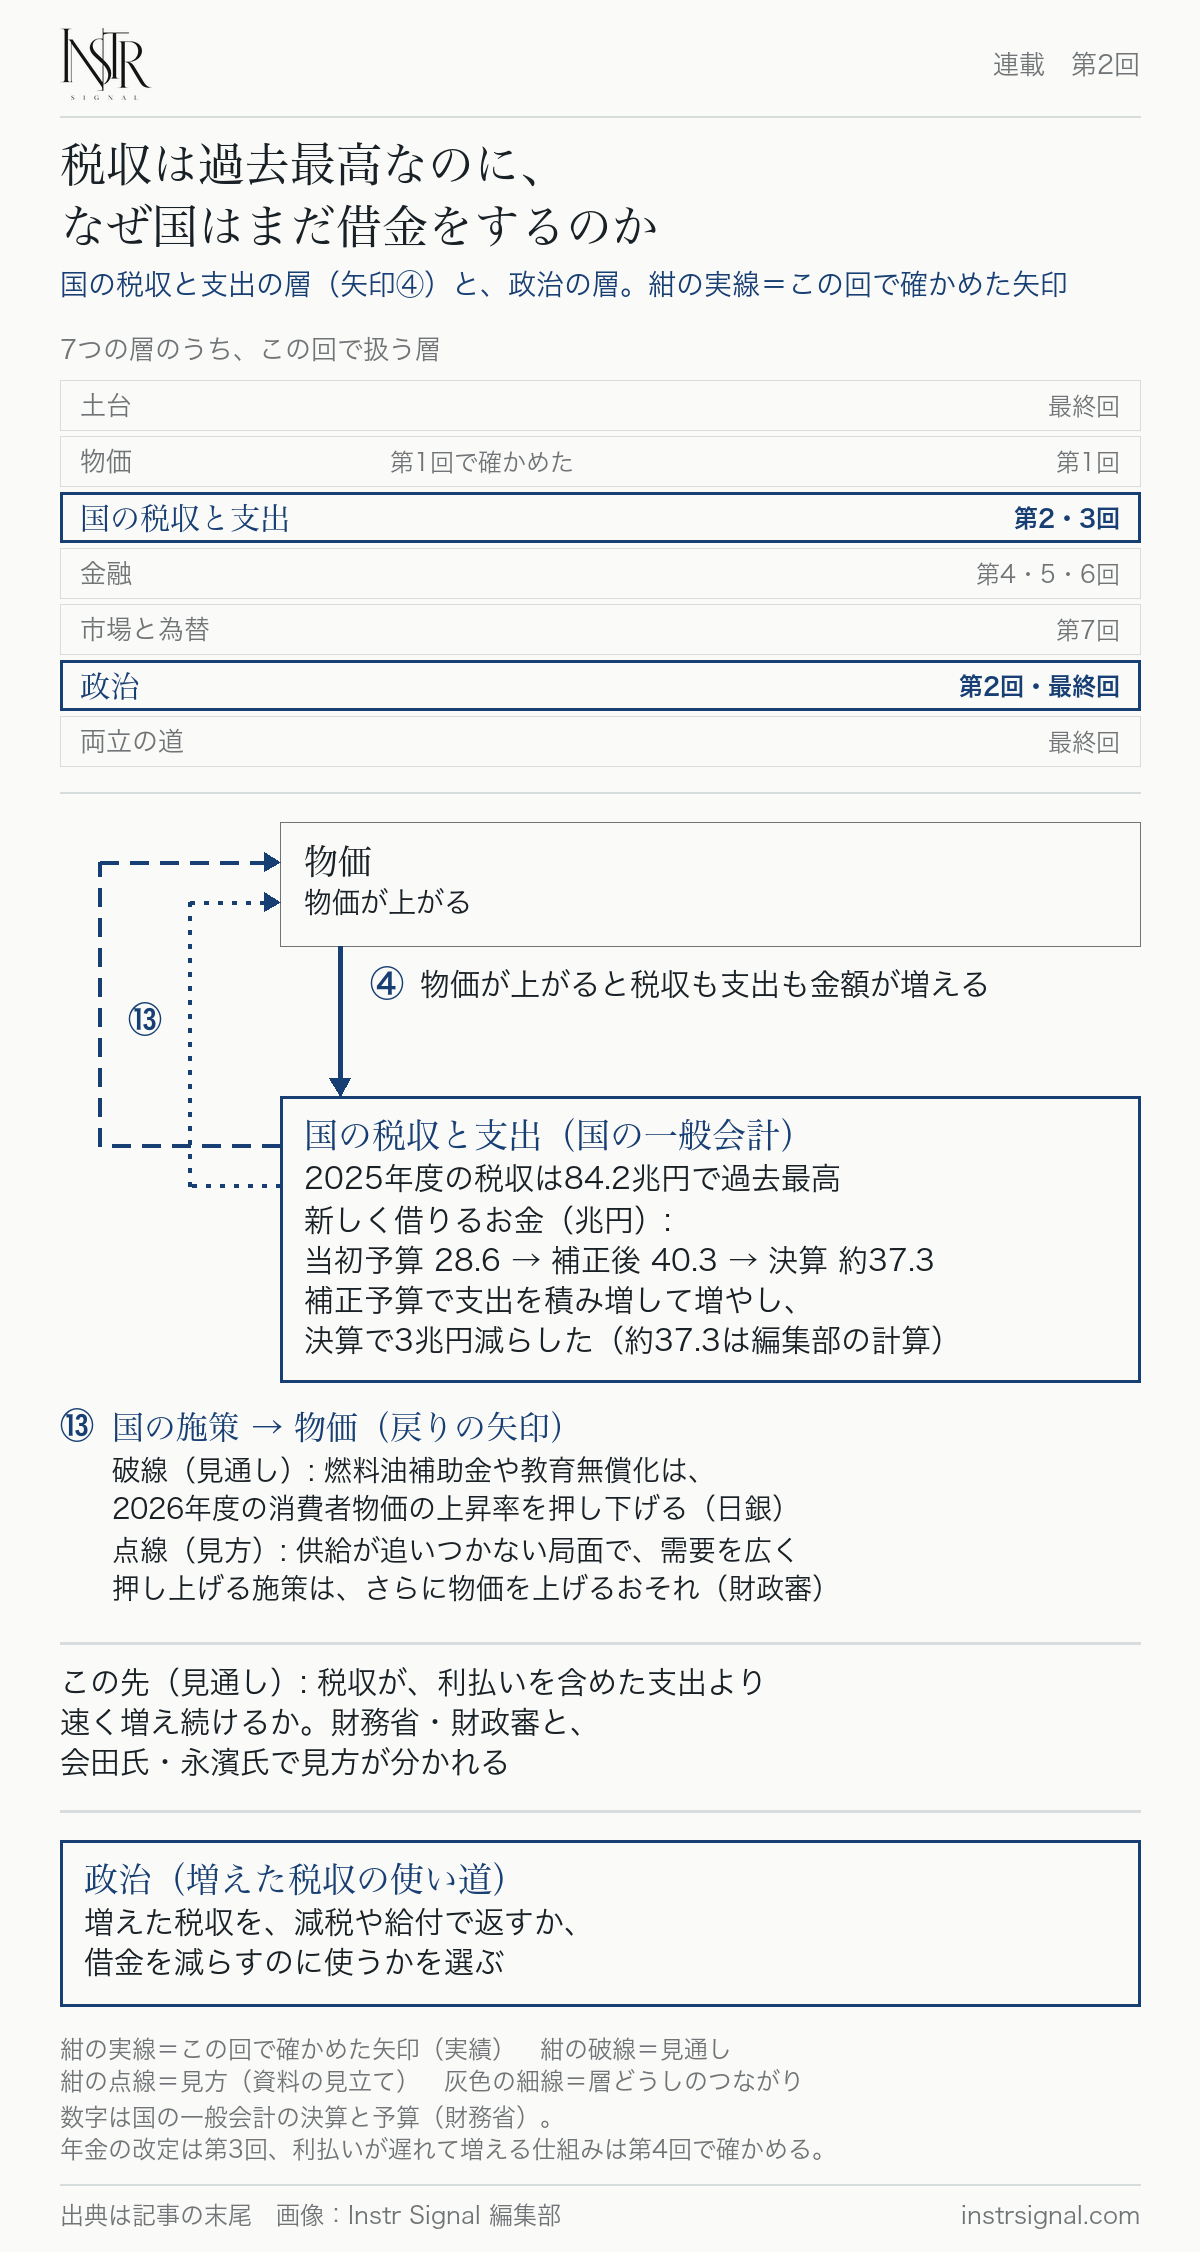
結論から言えば、国が新しく借りる金額の大部分は、予算を組むときに決まる。2025年度も、国は補正予算で支出を積み増して借りる予定の金額を11.7兆円増やし、税収が見込みより増えた決算で減らしたのは3兆円だった。この先、税収が支出より速く増えて借りるお金が減っていくかは、財務省・(財政審)と、エコノミストの会田卓司氏・永濱利廣氏とで見方が分かれる。
2025年度も、補正予算で支出を積み増して借りた
数字は、国の一般会計(通常「国の予算」と呼ばれる会計)のものだ。当初予算は政府が4月からの1年間に必要な経費を計上する予算、補正予算は当初予算の成立後、年度の途中で組む予算だ。2025年度に国が新しく借りるお金は、次のように動いた。
- 当初予算: 借りる予定の金額は28.6兆円
- 補正予算: 国の支出(歳出)を18.3兆円増やし、借りる予定の金額を11.7兆円増やした。28.6兆円+11.7兆円で、補正後予算では40.3兆円
- 決算: 税収が補正後予算の見込みより3.5兆円多く、借りる金額を3兆円減らした。40.3兆円-3兆円で、新しく借りたお金は約37.3兆円(編集部の計算)
前の連載『「責任ある積極財政」を読む』の第1回で見た「約40兆円」は、この補正後予算の金額だ。増やした支出には物価高対策も入り、補正予算の柱の1つ「生活の安全保障・物価高への対応」8.9兆円のうち、「足元の物価高への対応」が2.9兆円だった。
税収が見込みより増えた2025年度も、国は先に借りる予定の金額を11.7兆円増やしていて、決算で減らしたのは3兆円だった。
6年で税収は26兆円増え、 支出も28兆円増えた
| 国の一般会計(決算) | 2019年度 | 2025年度 |
|---|---|---|
| 税収 | 58.4兆円 | 84.2兆円 |
| 支出 | 101.4兆円 | 129.5兆円 |
| 新しく |
36.6兆円 | 約37.3兆円 |
編集部の計算では、6年で税収は25.8兆円増えたが、支出も28.1兆円増え、新しく借りたお金はほぼ同じだった。 この6年の間の2019年10月には、消費税率も8%から10%に上がっている。
物価とともに税収が増えることは、会田氏も永濱氏も財政審も書いている。財務省の試算も、税収をとともに伸ばして計算している。物価とともに支出も増えることは、財政審が年金などについて、永濱氏が国債の利息の支払い(利払い)や公務員の人件費について書いている。支出を物価に合わせて伸ばすのは政府の方針でもあり、骨太方針2026は、2026年度の当初予算で実現した物価などの反映を、更に進めるとしている。
では、税収はの伸び(経済の伸び)に比べて、どれだけ速く増えたのか。物差しは、税収の伸び率が、名目成長率(物価の上昇分を含めたGDPの伸び率)の何倍かだ。2023年度は名目GDPが4.9%伸びたのに税収は1.3%で、1.3÷4.9=約0.3倍。2025年度は名目GDPが4.3%、税収が12.0%伸び、12.0÷4.3=約2.8倍だった(編集部の計算)。この倍率がこの先どうなるかで、税収が支出より速く増えるかについて、財務省・財政審と会田氏・永濱氏の見方が分かれる。
分かれるのは、この先も税収が支出より速く増え続けるかだ
財務省・財政審も会田氏・永濱氏も、利払いがこの先増えることは認めている。分かれるのは、税収がこの先も、利払いを含めた支出より速く増え続けるかだ。
会田氏・永濱氏の答え
- ひと言でいえば: 税収は支出より速く増える。
- 根拠: 税収の伸びは名目GDPの伸びの何倍か。会田氏は2.5倍程度はありそうだとし(の資料、2026年6月)、永濱氏は2.13倍と推計する(第一生命経済研究所のレポート、2025年9月)。どちらも本人の推計だ。永濱氏は、この倍率で伸ばした税収の推計を使い、国の借金の残高の対GDP比(国だけの比率)を毎年1%程度下げる前提でも、追加の支出は年10兆円程度までできると見る。その比率が下がる範囲で、優先度の高い経済対策から徐々に導入するのが望ましいとする。
- 利払い: 2人とも、政府の利払いが増えると書く。そのうえで会田氏は、成長に伴って金利が上がるなら「税収は増えているはず」とする。永濱氏の年10兆円程度の計算も、利払いが増える見込みを入れた支出と比べたものだ。
- 答えていない所: 永濱氏は、その経済対策を毎年の補正予算で組むのかどうかと、そのとき新しく借りる金額がどうなるかを示していない(レポートは2025年12月の補正予算より前)。会田氏は、補正予算が毎年組まれたとき支出がどれだけ増えるかを示していない(どちらも確認した資料の範囲)。
財務省・財政審の答え
- ひと言でいえば: 税収が支出より速く増えるとは限らない。
- 根拠: 財務省の試算(2026年2月)は、税収が名目成長率の1.2倍で伸び、名目3%の成長が続くとして計算している。2026年度から2029年度に、国の一般会計の税収は11.8兆円増えるが、支出は17.4兆円増える。補正予算は入れていない。財政審の委員でもある佐藤主光氏(一橋大学教授)は、大型の補正予算が続けば収支の改善は見込めないと見る。
- 利払い: 支出は17.4兆円増え、そのうち利払いが13.0兆円から21.6兆円へ8.6兆円増える。財政審も、利払いが段階的に増えると書く。利払いなどを除いた収支は、同じ試算でも黒字が広がる。
- 答えていない所: 2025年度のように税収が見込みより大きく増えた年の理由は、試算と財政審の建議(財政審の意見書)に書いていない。建議は2025年5月、試算は2026年2月で、どちらも2025年度の決算より前に出た。1.2倍の根拠も示していない。
第三者のIMF(国際通貨基金)の2026年4月公表の対日審査の報告には、両方の向きの数字がある。利子の受け取りと支払いを除くと、コロナ前と比べて収入の増え方が支出を上回ったと書く一方、税のGDP比は2022年から少しずつ下がっている。ただ、範囲は国と地方などを合わせた政府全体で、比べる期間も上の資料と違う。この報告でも、どちらの見方が当たるかは決まらない。
決め手は、税収の伸びが続くかと、補正予算・利払いの増え方だ
この先、借りるお金が減っていくかを決めるものは2つある。
1つ目は、2025年度の税収の大きな伸び(経済の伸びの2.8倍)が続くかだ。ここ数年をならした実績は、両側が置いた倍率のあいだにある。2020〜2023年度のどの年度から2025年度までをならしても、税収は経済の伸びの1.3〜2.0倍で伸びた。財務省の試算の1.2倍より高く、永濱氏の2.13倍と会田氏の2.5倍程度より低い。ただ、1.2倍・2.13倍・2.5倍程度は、どれもこの先の税収を計算するのに使った倍率で、出し方はそれぞれ違う。
ならした実績から2025年度を除くと、0.6〜1.4倍に下がる(編集部の計算)。この計算は、どれも定額減税で所得税が減った2024年度で終わる。2025年度の伸びが一時のものか続くものかで、どちらに近づくかが変わり、この数年の実績だけでは決まらない。
2つ目は、補正予算と利払いがどれだけ増えるかだ。財務省の試算は補正予算を入れていない。IMFは、補正予算がこれまでどおり組まれ続けるとして、2026年は利払いなどを除いた赤字が広がると見る。2026年度も補正予算が組まれ、借りる予定の金額は、当初の29.6兆円に補正予算の3.1兆円を足して約32.7兆円になった(編集部の計算)。年度の途中の数字で、最終的な金額はまだ決まっていない。
補正予算には物価高対策も入る。その支出は物価を下げるのか、上げるのか。日銀は、燃料油補助金や教育無償化などが2026年度の消費者物価(前の回で見た「家計が買う物の値段」とは別の統計)の上昇率を押し下げると見る。財政審は、供給が追いつかなくなった局面で、物やサービスへの需要を広く押し上げる施策を打てば、さらに物価を上げるおそれがあると書く。需要を広く押し上げる支出が物価を上げるかを何で見分けるかは、前の連載の第4回で見た。
増えた税収を、減税や給付で返すか、借金を減らすのに使うかを選ぶのは政治だ。2025年度は補正予算に「足元の物価高への対応」2.9兆円を組んだ。財務省は同じ補正予算の概要に、ガソリン・軽油の暫定税率の廃止(1.5兆円)と、基礎控除の引上げなどの所得減税(1.2兆円)を並べた。1.5兆円と1.2兆円は、どちらも減税の規模で、2025年度の税収が実際にいくら減ったかとは違う。決算では、借りる金額を3兆円減らした。
この資料では、2025年度の伸びが続くかは決まらない。 次の回は、支出のうち、物価に遅れて増える年金がどこまで追いつくのかを見る。
調べ方
財務省の「昭和54年度以降の税収の推移」、財政統計「第1表 一般会計歳入歳出予算決算」、「国債発行額の推移(実績ベース)」を使った。2025年度の予算から決算までは、「日本の財政関係資料」(2026年4月)の2025年度当初予算の表(44ページ)と補正予算(第1号)のフレーム(53ページ)、「令和7年度決算概要」で追った。2026年度の補正予算は、財務省「令和8年度補正予算(第1号)について」で確かめた。名目GDPは内閣府の年度ごとの表を使った。倍率は、その年度の税収の伸び率を名目GDPの伸び率で割った。期間をならすときは年平均の伸び率どうしで割り、起点(2020〜2023年度)と終点(2024年度・2025年度)の組み合わせのすべてで倍率を計算した。消費税率を上げた年度を含む期間は分けて見た。
注
- 注1国の一般会計・当初予算・補正予算の説明は、前の連載の第1回の注1と同じで、共同通信の用語解説(コトバンク)による。2025年度の当初予算は、支出115.2兆円・税収の見込み77.8兆円・借りる予定28.6兆円(財務省「日本の財政関係資料」2026年4月、44ページ)。補正予算(第1号、2025年12月16日成立)で増やした支出18.3兆円の財源は4つだ。税収の見込みを2.9兆円引き上げ、前年度の剰余金2.7兆円と税外収入1.0兆円を充て、残りは借りる予定の金額を11.7兆円増やした(同53ページ「令和7年度補正予算(第1号)フレーム」)。補正後予算は、支出133.5兆円・借りる予定40.3兆円(財務省 財政統計「第1表 一般会計歳入歳出予算決算」、「国債発行額の推移(実績ベース)」の「令和7年度は補正後」)。決算(財務省「令和7年度決算概要」2026年7月31日)では、税収が補正後予算の見込みより3兆5,246億円多く(うち法人税2兆1,489億円)、新しく借りたお金(公債金)は補正後予算より3兆円少なかった。約37.3兆円は40.3兆円から3兆円を引いた編集部の計算で、決算の原本の数字は確かめていない。18.3兆円は予算で増やした金額で、2025年度の予算の一部は2026年度へ繰り越して使う(決算概要)。
- 注2「足元の物価高への対応」2.9兆円の中身は、電気・ガス代の支援、子育て応援手当、重点支援地方交付金(財務省「日本の財政関係資料」2026年4月、52ページ)。
- 注3税収は財務省「昭和54年度以降の税収の推移」、支出(決算)は財政統計「第1表」、新しく借りたお金は「国債発行額の推移(実績ベース)」の新規発行額(2025年度は注1の編集部の計算)。間の年は、税収・支出・新しく借りたお金の順に、2020年度60.8・147.6・108.6兆円(コロナ対策の年)、2021年度67.0・144.6・57.7兆円、2022年度71.1・132.4・50.5兆円、2023年度72.1・127.6・35.0兆円、2024年度75.2・123.0・37.1兆円。消費税率は2019年10月1日に8%から10%に上がった(国税庁)。2019年度は年度の途中で消費税率を上げた。6年の税収の増え方のうち、消費税率の引上げでいくら増えたかは計算していない。税収84.2兆円が6年続けて過去最高であることは、財務省「一般会計税収の推移」による。
- 注4会田氏は「消費税をはじめとする税収が増加」(会田卓司・松本賢『何が日本経済を壊したのか』第16講義)。永濱氏は「非常に高い連動性」(経済財政諮問会議、2026年9月30日、議事要旨3ページ)、名目GDPが大きくなれば「税収も増大する」(第一生命経済研究所「日本の財政状況と財政余力」2025年9月12日、4ページ)。財政審は、物価が上がる局面では「名目値である税収の増加が期待される一方」、年金などで支出も増え、利払いも段階的に増えるので「必ずしも財政収支が改善するとは言えない」とする(財政制度等審議会の建議、2025年5月27日、8ページ)。
- 注5支出が増えることについて、財政審は「年金等による歳出増がある」(同建議8ページ)と書き、永濱氏は、民間の賃金が上がれば公務員の人件費も上がるなど「同時に増加させなければならない支出もある」(同レポート4ページ)と書く。会田氏については、確認した資料では示されていない。政府の方針は「経済財政運営と改革の基本方針2026」(骨太方針2026、25ページ)。財務省の資料では、社会保障以外の支出に物価などを反映した金額は、2023年度当初予算の1,500億円から2026年度当初予算の5,100億円に増えた(「日本の財政関係資料」2026年4月、48ページ)。
- 注6倍率は、国の一般会計の税収(決算)の伸び率を、内閣府の名目GDP(年度、2026年4〜6月期2次速報の系列)の伸び率で割った編集部の計算。資料ではこの倍率を「税収弾性値」「弾性値」と呼ぶ。1年ごとの値は、2021年度2.6倍、2022年度2.3倍、2023年度0.3倍、2024年度1.1倍、2025年度2.8倍。2025年度の名目GDPは速報の値。
- 注7会田氏の2.5倍程度は、日本成長戦略会議(2026年6月30日)の資料3-1、61ページ「2000年度以降のデータでは、名目GDP成長率の税収弾性値は2.5倍程度はありそうだ」。名目GDPの伸びだけでなく、国内の資金需要や消費税率なども一緒に入れて計算した式の数字。同じページで、財務省の試算の1.2倍が望ましいと仮定すれば、2030年度の税収は23兆円程度の「取り過ぎ」になるとする。会田氏は同じ資料で、消費税収の増え方は高齢化による社会保障関係費の増え方を大きく上回る(31ページ。図で比べた期間は2013〜2026年で、消費税率を上げた2014年と2019年が入る)、増えすぎた税収を国民に返すことと公的投資の拡大が急務(44ページ)、社会保障費は抑えられすぎている(50ページ)とも書く。永濱氏の2.13は、第一生命経済研究所「日本の財政状況と財政余力」(2025年9月12日)で、1998〜2024年度の1年ごとの伸び率から出した本人の推計。原文の語は「税収弾性値」。永濱氏は、内閣府の「中長期の経済財政に関する試算」(2025年8月)が置く「1.1 程度」を「低めに想定」と書く(4ページ)。
- 注8永濱氏の年10兆円程度は、同レポート6ページ。2024年度の税収の実績から「名目成長率×税収弾性値2.13」で2025年度以降の税収を計算し、内閣府の中長期試算(2025年8月、成長移行ケース)が見込む支出と合わせた、2025年9月の計算。この支出には、利払いが増える見込みも入っている。2025年度の決算と2025年12月の補正予算より前の計算だ。経済対策の原文は「公債残高対GDP比が低下する範囲内で優先度の高い経済対策を徐々に導入していくことが望ましい」(6ページ。国債の格付けなどへの影響も考えて、とする)。レポートに「補正予算」の語は無い。利払いについては、会田氏が「政府の国債の利払費は増加するけれど、経済成長に伴って税収は増えているはず」(共著 第11講義。成長に伴って金利が上がる場合の記述)、永濱氏が名目GDPが大きくなれば「政府の利払い費も増大」(同レポート4ページ。範囲は国)と書く。永濱氏は2026年9月30日の会議で、2026年度の税収は当初予算の83.7兆円より多く、名目3%成長なら「90兆円ぐらいに達するという試算もあり」と述べた(議事要旨3ページ。誰の試算かは書いていない)。
- 注9財務省「令和8年度予算の後年度歳出・歳入への影響試算」(2026年2月)。名目3%成長のケースで、税収は2026年度83.7兆円から2029年度95.5兆円、支出は122.3兆円から139.7兆円、うち利払いは13.0兆円から21.6兆円。税収は「名目経済成長率×弾性値1.2に、令和8年度税制改正の影響等を調整して推計」。利払いなどを除いた国の一般会計の収支(基礎的財政収支)は、2026年度の1.3兆円の黒字から2029年度の4.7兆円の黒字。財政審の引用は、財政制度等審議会の建議(2025年5月27日、8ページ)の「利払費が段階的に増加」。佐藤主光氏の見方は、経済産業研究所「経済を見る眼 インフレで財政は健全化するのか」(2024年7月1日)による。
- 注10IMF "Japan: 2026 Article IV Consultation"(Country Report No. 26/75、2026年4月)。数字はすべて国と地方などを合わせた一般政府の GDP比で、暦年。2025年(推計)の、利子の受け払いを除いた収入と支出の GDP比を、コロナ前の平均と比べると、収入は2.3ポイント、支出は0.9ポイント高い(¶11。コロナ前の平均は、同じ報告の図では2015〜19年で、消費税率を10%に上げる前の年が多い)。税の GDP比は表4(2022年20.7%、2023年20.2%、2025年20.1%(推計)、2026年19.8%(見通し))。利払いなどを除いた赤字が GDP比0.9%(2025年)から1.5%(2026年)に広がる見通しと、その理由(2025年12月の補正予算が前の年の補正予算より GDP比でおよそ1%大きかったこと、補正予算がこれまでどおり続くとしたこと)は ¶19。国の一般会計の税収を名目GDPで割ると、2022年度12.0%から2025年度12.5%に上がっている(編集部の計算)。IMF の数字とは範囲も年の区切りも違い、2025年は決算より前の推計。範囲・年の区切り・推計かどうかのどれで差が出たかは確かめていない。
- 注11年平均の伸び率どうしで割った編集部の計算。2025年度まで入れると、2020年度起点1.7倍、2021年度起点1.5倍、2022年度起点1.3倍、2023年度起点2.0倍。2024年度までだと、2020年度起点1.4倍、2021年度起点1.0倍、2022年度起点0.6倍、2023年度起点1.1倍(1年)。起点は、消費税率を上げた2019年度より後に限った。これらは実績から出した倍率だ。一方、1.2倍・2.13倍・2.5倍程度は、どれもこの先の税収を計算するのに使った倍率で、出し方はそれぞれ違う。財務省の1.2倍は「名目経済成長率×弾性値1.2」で税収を推計する試算で使う倍率で、根拠は示していない(注9)。永濱氏の2.13倍は「名目成長率×税収弾性値2.13」で2025年度以降の税収を計算した値(注8)、会田氏の2.5倍程度は1.2倍と並べて2030年度の差を出した値(注7)で、どちらも本人が1年ごとの伸び率から出した推計だ。2025年度を含めない計算期間は、どれも2024年度で終わる。所得税は2024年度に前年度の22.1兆円から21.2兆円に約0.8兆円減り、2025年度は25.3兆円(財務省「昭和54年度以降の税収の推移」)。令和6年分(2024年分)の所得税には定額減税があった(国税庁「定額減税特設サイト」)。編集部は、2024年度に定額減税で減った所得税が2025年度に元に戻った分も、2025年度の大きな伸びに入っていると読む。その戻った分がいくらかは、確かめた資料からは分からない。所得税が減った2024年度と増えた2025年度の両方を含むように、2023年度から2025年度をならすと2.0倍(編集部の計算)。2025年度は税収が約9.0兆円増え、うち所得税が約4.0兆円、法人税が約3.8兆円増えた(編集部の計算)。
- 注122026年度の補正予算(第1号、2026年6月5日成立)は3兆1,135億円で、財源は全額を新しく借りる(特例公債)(財務省「令和8年度補正予算(第1号)について」、財政統計「第1表」)。当初予算で借りる予定の29.6兆円は財務省「日本の財政関係資料」(2026年4月、44ページ)。約32.7兆円は、当初予算の29.6兆円に3.1兆円を足した編集部の計算。
- 注13日銀「経済・物価情勢の展望」(2026年7月、4ページ)「燃料油補助金などのエネルギー負担緩和策や教育無償化政策等が行われており、2026 年度の消費者物価の前年比を押し下げる方向に作用する」。日銀の見通しの消費者物価は、生鮮食品を除いた値。財政審は、供給制約の局面で需要を広く刺激する施策は、さらに物価を上げるおそれがあるとする(建議、2025年5月27日、2ページ)。前の連載の第4回は2026-10-23-01。
- 注14財務省「日本の財政関係資料」(2026年4月、52ページ)。財務省の資料では「当分の間税率」と呼び、報道で使う「暫定税率」と同じ制度だ。所得減税の1.2兆円は令和7年度の税制改正の法律による措置。1.5兆円と1.2兆円は減税の規模で、2025年度の税収をいくら減らしたかではないので、税収84.2兆円と足し引きしない。食料品の消費税は、2027年4月から2年間に限り1%に下げ、その間の財源は「特例公債に頼らず」まかなうと、2026年9月15日に閣議決定した大綱で決めた(税率が変わるのは関連の法律の成立後。既報 2026-10-08-04)。
出典
- 熊本日日新聞
(共同通信配信) 報道「国の 25年度税収、 84・ 2兆円 6年続けて 最高更新」 (2026年7月2日) - コトバンク
「一般会計」 「当初予算」 「補正予算」 (共同通信ニュース用語解説) - 財務省
「令和7年度決算概要」 一次資料(2026年7月31日) - 財務省
「税収に関する資料」 一次資料(「昭和54年度以降の 税収の推移」 「一般会計税収の推移」) - 財務省
財政統計 一次資料「第1表 一般会計歳入歳出予算決算」 - 財務省
「国債発行額の 一次資料推移 (実績ベース)」 - 財務省
「日本の 一次資料財政関係資料」 (2026年4月。 44・48・52・53ページ) - 財務省
「令和8年度補正予算 一次資料(第1号)について」 (ファイナンス 2026年7月号) - 財務省
「令和8年度予算の 一次資料後年度歳出・ 歳入への 影響試算」 (2026年2月) - 財務省
「財政制度等審議会 一次資料建議 激動の世界を 見据えた あるべき財政運営」 (2025年5月27日。 2・8ページ) - 国税庁
「消費税の 一次資料軽減税率制度について」 (令和元年10月1日の 引上げ) - 国税庁
「定額減税特設サイト」 一次資料 - 内閣府
「経済財政運営と 一次資料改革の 基本方針2026」 (25ページ) - 内閣府
「経済財政諮問会議 一次資料議事要旨」 (2026年9月30日。 3ページ) - 内閣府
「2026年4〜6月期四半期別GDP速報 一次資料(2次速報値)」 名目の年度の表 - 内閣官房
「飲食料品消費税率の 一次資料臨時的な 引下げ及び 就業者負担軽減支援金の 導入に関する 大綱」 (2026年9月15日閣議決定) - 日本成長戦略会議
(第6回、 一次資料2026年6月30日) 資料3-1 (会田卓司氏提出。 31・44・50・61ページ) - 会田卓司・松本賢
『何が 日本経済を 壊したのか』 (ダイヤモンド社、 2026年9月。 第11・16講義) - 第一生命経済研究所
永濱利廣 推計「日本の 財政状況と 財政余力」 (2025年9月12日。 4・6ページ) - 経済産業研究所
佐藤主光 推計「経済を 見る眼 インフレで 財政は 健全化するのか」 (2024年7月1日) - IMF
“Japan: 一次資料2026 Article IV Consultation” (Country Report No. 26/75、 2026年4月。 ¶11・¶19・表4) - 日本銀行
「経済・物価情勢の 一次資料展望」 (2026年7月)
一次資料のライブラリ 「財政と金利」の
注1
国の一般会計・当初予算・補正予算の説明は、前の連載の第1回の注1と同じで、共同通信の用語解説(コトバンク)による。2025年度の当初予算は、支出115.2兆円・税収の見込み77.8兆円・借りる予定28.6兆円(財務省「日本の財政関係資料」2026年4月、44ページ)。補正予算(第1号、2025年12月16日成立)で増やした支出18.3兆円の財源は4つだ。税収の見込みを2.9兆円引き上げ、前年度の剰余金2.7兆円と税外収入1.0兆円を充て、残りは借りる予定の金額を11.7兆円増やした(同53ページ「令和7年度補正予算(第1号)フレーム」)。補正後予算は、支出133.5兆円・借りる予定40.3兆円(財務省 財政統計「第1表 一般会計歳入歳出予算決算」、「国債発行額の推移(実績ベース)」の「令和7年度は補正後」)。決算(財務省「令和7年度決算概要」2026年7月31日)では、税収が補正後予算の見込みより3兆5,246億円多く(うち法人税2兆1,489億円)、新しく借りたお金(公債金)は補正後予算より3兆円少なかった。約37.3兆円は40.3兆円から3兆円を引いた編集部の計算で、決算の原本の数字は確かめていない。18.3兆円は予算で増やした金額で、2025年度の予算の一部は2026年度へ繰り越して使う(決算概要)。
注2
「足元の物価高への対応」2.9兆円の中身は、電気・ガス代の支援、子育て応援手当、重点支援地方交付金(財務省「日本の財政関係資料」2026年4月、52ページ)。
注3
税収は財務省「昭和54年度以降の税収の推移」、支出(決算)は財政統計「第1表」、新しく借りたお金は「国債発行額の推移(実績ベース)」の新規発行額(2025年度は注1の編集部の計算)。間の年は、税収・支出・新しく借りたお金の順に、2020年度60.8・147.6・108.6兆円(コロナ対策の年)、2021年度67.0・144.6・57.7兆円、2022年度71.1・132.4・50.5兆円、2023年度72.1・127.6・35.0兆円、2024年度75.2・123.0・37.1兆円。消費税率は2019年10月1日に8%から10%に上がった(国税庁)。2019年度は年度の途中で消費税率を上げた。6年の税収の増え方のうち、消費税率の引上げでいくら増えたかは計算していない。税収84.2兆円が6年続けて過去最高であることは、財務省「一般会計税収の推移」による。
注4
会田氏は「消費税をはじめとする税収が増加」(会田卓司・松本賢『何が日本経済を壊したのか』第16講義)。永濱氏は「非常に高い連動性」(経済財政諮問会議、2026年9月30日、議事要旨3ページ)、名目GDPが大きくなれば「税収も増大する」(第一生命経済研究所「日本の財政状況と財政余力」2025年9月12日、4ページ)。財政審は、物価が上がる局面では「名目値である税収の増加が期待される一方」、年金などで支出も増え、利払いも段階的に増えるので「必ずしも財政収支が改善するとは言えない」とする(財政制度等審議会の建議、2025年5月27日、8ページ)。
注5
支出が増えることについて、財政審は「年金等による歳出増がある」(同建議8ページ)と書き、永濱氏は、民間の賃金が上がれば公務員の人件費も上がるなど「同時に増加させなければならない支出もある」(同レポート4ページ)と書く。会田氏については、確認した資料では示されていない。政府の方針は「経済財政運営と改革の基本方針2026」(骨太方針2026、25ページ)。財務省の資料では、社会保障以外の支出に物価などを反映した金額は、2023年度当初予算の1,500億円から2026年度当初予算の5,100億円に増えた(「日本の財政関係資料」2026年4月、48ページ)。
注6
倍率は、国の一般会計の税収(決算)の伸び率を、内閣府の名目GDP(年度、2026年4〜6月期2次速報の系列)の伸び率で割った編集部の計算。資料ではこの倍率を「税収弾性値」「弾性値」と呼ぶ。1年ごとの値は、2021年度2.6倍、2022年度2.3倍、2023年度0.3倍、2024年度1.1倍、2025年度2.8倍。2025年度の名目GDPは速報の値。
注7
会田氏の2.5倍程度は、日本成長戦略会議(2026年6月30日)の資料3-1、61ページ「2000年度以降のデータでは、名目GDP成長率の税収弾性値は2.5倍程度はありそうだ」。名目GDPの伸びだけでなく、国内の資金需要や消費税率なども一緒に入れて計算した式の数字。同じページで、財務省の試算の1.2倍が望ましいと仮定すれば、2030年度の税収は23兆円程度の「取り過ぎ」になるとする。会田氏は同じ資料で、消費税収の増え方は高齢化による社会保障関係費の増え方を大きく上回る(31ページ。図で比べた期間は2013〜2026年で、消費税率を上げた2014年と2019年が入る)、増えすぎた税収を国民に返すことと公的投資の拡大が急務(44ページ)、社会保障費は抑えられすぎている(50ページ)とも書く。永濱氏の2.13は、第一生命経済研究所「日本の財政状況と財政余力」(2025年9月12日)で、1998〜2024年度の1年ごとの伸び率から出した本人の推計。原文の語は「税収弾性値」。永濱氏は、内閣府の「中長期の経済財政に関する試算」(2025年8月)が置く「1.1 程度」を「低めに想定」と書く(4ページ)。
注8
永濱氏の年10兆円程度は、同レポート6ページ。2024年度の税収の実績から「名目成長率×税収弾性値2.13」で2025年度以降の税収を計算し、内閣府の中長期試算(2025年8月、成長移行ケース)が見込む支出と合わせた、2025年9月の計算。この支出には、利払いが増える見込みも入っている。2025年度の決算と2025年12月の補正予算より前の計算だ。経済対策の原文は「公債残高対GDP比が低下する範囲内で優先度の高い経済対策を徐々に導入していくことが望ましい」(6ページ。国債の格付けなどへの影響も考えて、とする)。レポートに「補正予算」の語は無い。利払いについては、会田氏が「政府の国債の利払費は増加するけれど、経済成長に伴って税収は増えているはず」(共著 第11講義。成長に伴って金利が上がる場合の記述)、永濱氏が名目GDPが大きくなれば「政府の利払い費も増大」(同レポート4ページ。範囲は国)と書く。永濱氏は2026年9月30日の会議で、2026年度の税収は当初予算の83.7兆円より多く、名目3%成長なら「90兆円ぐらいに達するという試算もあり」と述べた(議事要旨3ページ。誰の試算かは書いていない)。
注9
財務省「令和8年度予算の後年度歳出・歳入への影響試算」(2026年2月)。名目3%成長のケースで、税収は2026年度83.7兆円から2029年度95.5兆円、支出は122.3兆円から139.7兆円、うち利払いは13.0兆円から21.6兆円。税収は「名目経済成長率×弾性値1.2に、令和8年度税制改正の影響等を調整して推計」。利払いなどを除いた国の一般会計の収支(基礎的財政収支)は、2026年度の1.3兆円の黒字から2029年度の4.7兆円の黒字。財政審の引用は、財政制度等審議会の建議(2025年5月27日、8ページ)の「利払費が段階的に増加」。佐藤主光氏の見方は、経済産業研究所「経済を見る眼 インフレで財政は健全化するのか」(2024年7月1日)による。
注10
IMF "Japan: 2026 Article IV Consultation"(Country Report No. 26/75、2026年4月)。数字はすべて国と地方などを合わせた一般政府の GDP比で、暦年。2025年(推計)の、利子の受け払いを除いた収入と支出の GDP比を、コロナ前の平均と比べると、収入は2.3ポイント、支出は0.9ポイント高い(¶11。コロナ前の平均は、同じ報告の図では2015〜19年で、消費税率を10%に上げる前の年が多い)。税の GDP比は表4(2022年20.7%、2023年20.2%、2025年20.1%(推計)、2026年19.8%(見通し))。利払いなどを除いた赤字が GDP比0.9%(2025年)から1.5%(2026年)に広がる見通しと、その理由(2025年12月の補正予算が前の年の補正予算より GDP比でおよそ1%大きかったこと、補正予算がこれまでどおり続くとしたこと)は ¶19。国の一般会計の税収を名目GDPで割ると、2022年度12.0%から2025年度12.5%に上がっている(編集部の計算)。IMF の数字とは範囲も年の区切りも違い、2025年は決算より前の推計。範囲・年の区切り・推計かどうかのどれで差が出たかは確かめていない。
注11
年平均の伸び率どうしで割った編集部の計算。2025年度まで入れると、2020年度起点1.7倍、2021年度起点1.5倍、2022年度起点1.3倍、2023年度起点2.0倍。2024年度までだと、2020年度起点1.4倍、2021年度起点1.0倍、2022年度起点0.6倍、2023年度起点1.1倍(1年)。起点は、消費税率を上げた2019年度より後に限った。これらは実績から出した倍率だ。一方、1.2倍・2.13倍・2.5倍程度は、どれもこの先の税収を計算するのに使った倍率で、出し方はそれぞれ違う。財務省の1.2倍は「名目経済成長率×弾性値1.2」で税収を推計する試算で使う倍率で、根拠は示していない(注9)。永濱氏の2.13倍は「名目成長率×税収弾性値2.13」で2025年度以降の税収を計算した値(注8)、会田氏の2.5倍程度は1.2倍と並べて2030年度の差を出した値(注7)で、どちらも本人が1年ごとの伸び率から出した推計だ。2025年度を含めない計算期間は、どれも2024年度で終わる。所得税は2024年度に前年度の22.1兆円から21.2兆円に約0.8兆円減り、2025年度は25.3兆円(財務省「昭和54年度以降の税収の推移」)。令和6年分(2024年分)の所得税には定額減税があった(国税庁「定額減税特設サイト」)。編集部は、2024年度に定額減税で減った所得税が2025年度に元に戻った分も、2025年度の大きな伸びに入っていると読む。その戻った分がいくらかは、確かめた資料からは分からない。所得税が減った2024年度と増えた2025年度の両方を含むように、2023年度から2025年度をならすと2.0倍(編集部の計算)。2025年度は税収が約9.0兆円増え、うち所得税が約4.0兆円、法人税が約3.8兆円増えた(編集部の計算)。
注12
2026年度の補正予算(第1号、2026年6月5日成立)は3兆1,135億円で、財源は全額を新しく借りる(特例公債)(財務省「令和8年度補正予算(第1号)について」、財政統計「第1表」)。当初予算で借りる予定の29.6兆円は財務省「日本の財政関係資料」(2026年4月、44ページ)。約32.7兆円は、当初予算の29.6兆円に3.1兆円を足した編集部の計算。
注13
日銀「経済・物価情勢の展望」(2026年7月、4ページ)「燃料油補助金などのエネルギー負担緩和策や教育無償化政策等が行われており、2026 年度の消費者物価の前年比を押し下げる方向に作用する」。日銀の見通しの消費者物価は、生鮮食品を除いた値。財政審は、供給制約の局面で需要を広く刺激する施策は、さらに物価を上げるおそれがあるとする(建議、2025年5月27日、2ページ)。前の連載の第4回は2026-10-23-01。
注14
財務省「日本の財政関係資料」(2026年4月、52ページ)。財務省の資料では「当分の間税率」と呼び、報道で使う「暫定税率」と同じ制度だ。所得減税の1.2兆円は令和7年度の税制改正の法律による措置。1.5兆円と1.2兆円は減税の規模で、2025年度の税収をいくら減らしたかではないので、税収84.2兆円と足し引きしない。食料品の消費税は、2027年4月から2年間に限り1%に下げ、その間の財源は「特例公債に頼らず」まかなうと、2026年9月15日に閣議決定した大綱で決めた(税率が変わるのは関連の法律の成立後。既報 2026-10-08-04)。
財政制度等審議会
財務省に置かれた審議会。財務大臣の諮問に応じて、国の予算・決算・会計の制度などの重要事項を調べて話し合い、財務大臣に意見を述べる。
財務省設置法第6条・第7条第1項
日本成長戦略会議
内閣の日本成長戦略本部の下に置かれた会議。首相が議長、官房長官と担当大臣が副議長で、関係大臣と有識者で構成する。2025年11月4日の閣議で、本部の設置とともに説明された。
首相官邸「閣議及び閣僚懇談会議事録」(2025年11月4日、城内国務大臣の発言)
名目GDP
実際に市場で取り引きされている価格で計った国内総生産(GDP)。物価の上昇・下落の分を取り除いた実質GDPと違い、物価の動きの影響を受ける。
内閣府 経済社会総合研究所「名目値と実質値の違いは?」(国民経済計算 よくある質問)
名目成長率
名目経済成長率のこと。実際に市場で取り引きされている価格で表した増減率。物価の変動分を取り除いて表した実質成長率と違い、物価の動きを含む。
内閣府 経済社会総合研究所「企業行動に関するアンケート調査 用語の解説」(名目経済成長率(名目成長率))
補正予算
予算を作った後に生じた事情で特に急いで要るようになった支出や、国の義務の経費の不足を補うため、内閣が予算に追加や変更を加えて国会に出す予算。
財政法第29条
財政審
財政制度等審議会の略。財務省に置かれた審議会。財務大臣の諮問に応じて、国の予算・決算・会計の制度などの重要事項を調べて話し合い、財務大臣に意見を述べる。
財務省設置法第6条・第7条第1項
記事番号 2026-10-27-04 誤りの指摘と訂正の記録
Google 検索で



