
 について
約8分で読める
NOISE報道の見出し
SIGNAL答え
財源なしの
論点ごとの判定
- ①裏が取れた減税の財源
(減る税収を 埋める お金)が なければ、 国の 借金は増える - ②条件つき借金が
増えて 国の信用が 落ちれば、 通貨は下がる - ③根拠が足りないいまの円安は、
財政が 良くないから
STRUCTUREこの記事の構造
-
主張
財政が
悪くなれば円は下がる -
長期
借金が
多いだけで 円が 下がるとは限らない -
信用
英国は
減税の 発表日にポンド安 -
結論
円が
下がるかは 返すあてへの 疑いしだい
SERIESシリーズ
石破茂元首相は、2026年9月1日に公開された不動産投資サイト「楽待」のYouTube番組で、食料品の消費税を下げる政府の方針について「消費税減税が正しいとは思っていない」と話した。減税の財源が借金なら国の財政はもっと悪くなるとして、「財政が悪くなれば通貨は下がると。通貨が下がれば金利は上がると。金利が上がれば物価は上昇すると」と続け、「子どもが考えたって分かる話」だとした。政府は2027年4月から2年間、飲食料品の消費税率を8%から1%に下げる方針だ。
ただ、最後の「金利が上がれば物価は上昇する」は、日本銀行(日銀)の説明とは逆になる。日銀は、日銀が金利を上げると物価の伸びは鈍ると説明している(第2回)。日本の2022年からの物価高でも、物価が先に上がり、金利は後だった(第4回)。金利が物価を押し上げるとする理論はあるが、条件つきで、強い批判もある(第2回)。専門家の間でも議論が分かれる話を、「子どもが考えたって分かる」と言い切ってよいのか。4回の連載で、4つをつなぐ矢印を1本ずつ確かめる(答えのまとめは別の記事にある)。
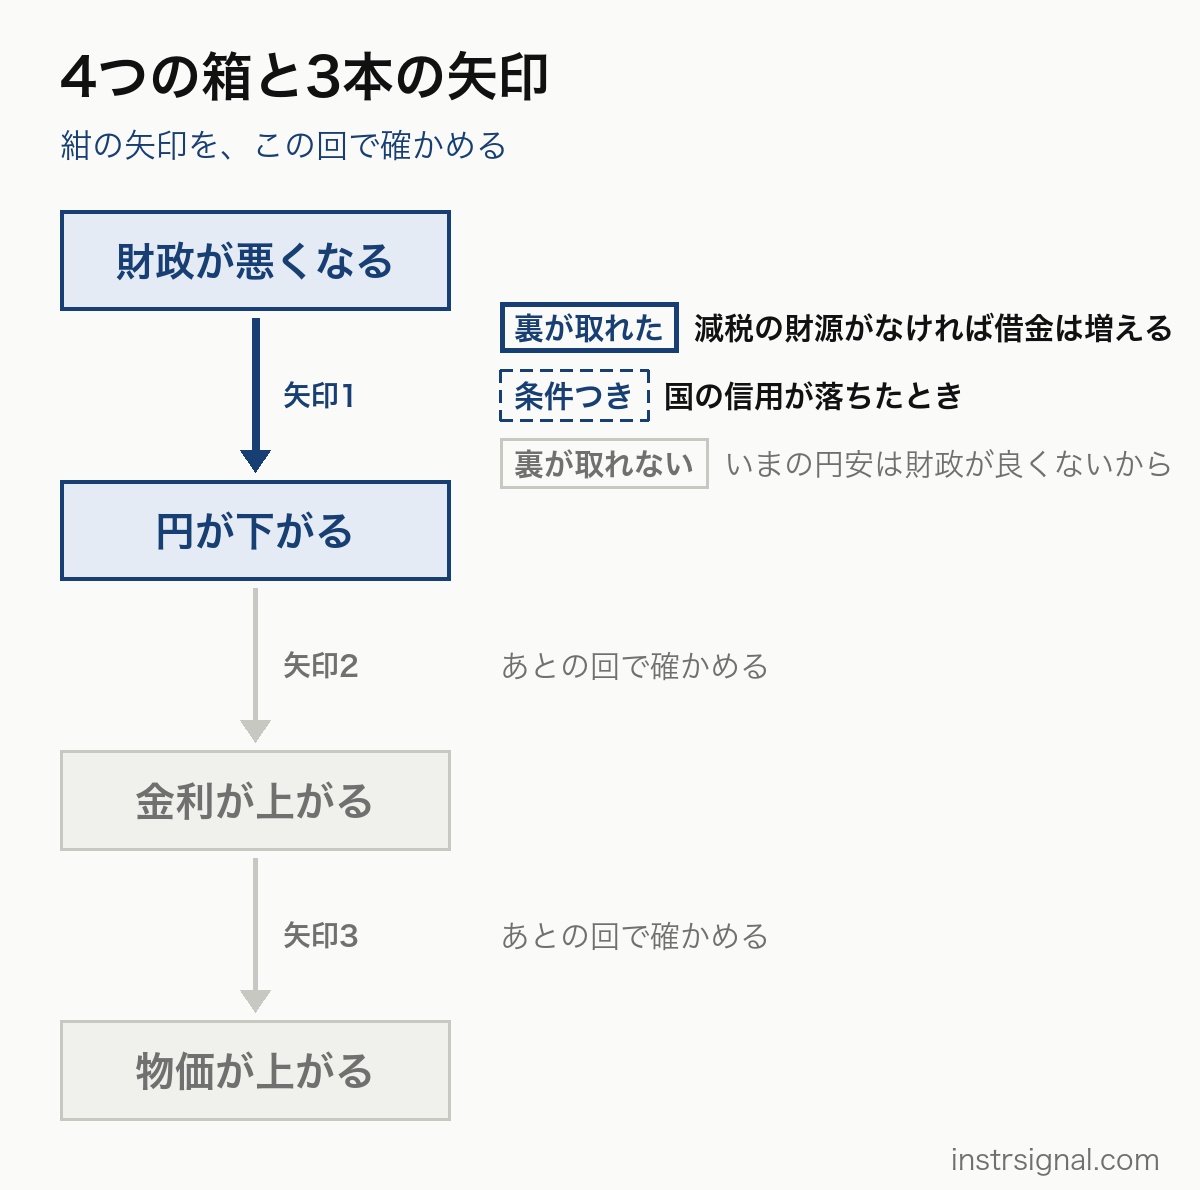
1回目は、1本目の「財政が悪くなれば通貨(円)は下がる」を確かめた。答えは「条件つきで成り立つ」だ。借金が増えるだけで円が下がるとは限らず、財政が理由で通貨が売られるのは、借金を返すあてを市場が疑ったときだ。いまの円安が財政のせいだと示す公的な資料は無かった。
石破氏の言い分
石破氏は、減税より給付(国が家計にお金を配ること)のほうが早く、困っている人に絞れるとし、減税の財源が借金なら財政は悪くなると話した。7月24日のBS-TBS『報道1930』では、借金すれば財政は悪くなり、「通貨の信用は落ちる」と話し、「財源があれば別ですよ」とも述べた。
①【裏が取れた】減税の財源がなければ、 国の借金は増える
税収が減れば、ほかの収入か支出の削減で埋めない限り、国債(国が借金をするときに出す証書)で借りることになる。この前提は正しい。
ただ、今回の減税を借金で埋めるかは、まだ決まっていない。政府は番組の公開後の9月15日に決めた(減税の進め方を定めた文書)で、2027〜28年度の財源を、赤字を埋めるための国債に頼らずに用意するとした。中身は2027年度の予算で決まる。
②【条件つき】借金が増えて国の信用が落ちれば、通貨は下がる
石破氏の言う「通貨の信用」が落ちるとは、国が借金を返していくあてを市場が疑い、その国のお金を持ちたがらなくなることだと読める。「市場」は、この記事が補った言葉だ。この記事では、それを「国の信用が落ちる」と呼ぶ。財政の先行きを市場が疑って通貨が売られた例は、英国にある。2022年9月23日、英国政府が大型減税を含む計画を発表すると、ポンドはユーロに対して約2%下がった。同じ日に、10年で返す国債の金利(長期金利)も上がった。金利が上がった国の通貨は、そこでお金を運用すると得になるので、ふつうは買われやすい。それなのに、ポンドは売られた。英国の中央銀行が聞き取った市場の関係者は、急落のおもな原因を経済と財政の見通しの不確かさと見ていた。
ブラジルでも、国が借金を返すあてを市場が心配した時期には、中央銀行の利上げや、予想より大きい赤字の発表で、通貨が下がった。心配の無い時期には、利上げで通貨は上がり、赤字の発表にははっきり動かなかった。
一方、借金が多いだけで通貨が下がるとは限らない。1994年から2012年に、日本の政府の借金は、国内総生産(GDP、国内で1年に生み出す稼ぎ)の73.3%から197.1%に増えた。その間、1ドルは年平均で102円から80円になり、円は高くなった。2013年からは円安に向かった。
日本は、国の借金を円で借り、国債の大半を国内で持っている。海外の投資家が国債を一度に売り、円を外国の通貨に替える動きは起きにくく、ブラジルとは条件が違う。減税を求める国民民主党の浜野喜史議員も、2025年5月の参院予算委員会で、円で借りた日本の国債が返せなくなること(債務不履行)は無いとし、財務省が2002年に同じ趣旨の文書を出していたことを挙げた。加藤勝信財務相(当時)は、財政への信用が損なわれれば、返せなくならなくても金利の急な上昇や急なインフレは起こりうると答えた(第4回)。
③【根拠が足りない】いまの円安は、財政が良くないから
石破氏は7月24日の『報道1930』で、円が安くなる理由を「財政が良くないから」と話した。ただ、この記事で確かめた公的機関の資料(10月7日時点)は、2022年からの円安の原因を財政と特定していない。
国際通貨基金(IMF)は2026年4月の報告で、2025年半ばから日米の金利の差が縮んだのに円が下がり続けたことを取り上げ、金利の差などでは説明できない部分が大きいとした。その時期は、日本の財政への市場の心配が国債の金利に強く表れた時期と重なるとも書いた。一方で、2022年からの円安には、日本のお金が海外の投資に向かう流れや、金利の低い円を借りて金利の高い国で運用する取引も効いているとしている。研究機関の国際通貨研究所も、2025年4月ごろから金利の差が縮んでも円安が進んだのは、日銀の利上げの遅れや、積極財政(国の支出を増やす財政の運営)による財政への市場の心配を映した可能性が高いとし、2026年1月の衆院解散の報道の後にも、財政への不安から長期金利が上がるとともに円安の圧力が出たと分析した。どれも、財政が円安の一因でありうることとは食い違わない。ただ、IMF は原因と特定してはおらず、国際通貨研究所も、財政だけでどれだけ円が下がったかは量っていない。
裏が取れたのは、ここまで
- 裏が取れた:減税の財源がなければ、国の借金は増える
- 条件つき:借金が増えて国の信用が落ちれば、通貨は下がる
- 根拠が足りない:いまの円安は、財政が良くないから。IMFの分析とは食い違わないが、原因とまでは書かれていない
石破氏の言い分でいちばん説得力があるのは、財源を示さない減税が、借金を返すあてへの疑いを招けば通貨は売られうる、という警告だ。英国では実際にそうなった。
注
- 注1給付と減税についての発言は、動画の冒頭近く。減税は所得が多い人ほど金額で得をする、とも話した。石破氏の言う「金利」は、同じ動画の30分ごろの話(国債が増えると金利が上がり、国が払う利息が大変になる)から、国債の金利(長期金利)と読める。本人がそうはっきり言った所は無い。どの金利の話かは、次の回から扱う。
- 注2大綱は「市場の信認を得られるよう、特例公債に頼らず」と書いた。信認は、信用とほぼ同じ意味で、特例公債は赤字を埋めるための国債のこと。対象は、減る税収のうち国が受け持つ分の財源(消費税の一部は地方の税収になる)。
- 注3主な貿易相手の64の国と地域の通貨とまとめて比べた円の値段は、国際決済銀行(各国の中央銀行が集まる銀行)がまとめる指数の年平均で見た。市場で決まる値は89.6から118.1に上がった。期間は、この指数がある1994年から、ドル円の年平均が80円前後と最も円高だった時期(2011〜12年)の2012年まで。借金は国と地方などの分を合わせた値(IMF)。ドル円は米国の中央銀行の統計の年平均で、2013年からは円安に向かった。
- 注4この時期はドルが多くの通貨に対して上がっていた(ドル高)ので、ドルとの比べにはその分が混ざる。そのためユーロと比べた。米国の中央銀行(米連邦準備制度)がまとめる、ニューヨーク市場の正午の相場から計算。1ポンドは9月22日の1.1451ユーロから23日に1.1237ユーロ。ドルに対しては3.3%下がり、英国の長期金利は同じ日に3.63%から3.97%に上がった(いずれも英中銀の値)。
- 注5国際決済銀行(各国の中央銀行が集まる銀行)とスイス国民銀行(スイスの中央銀行)の研究者による2021年の論文。調べた期間は、金利の決定の発表が2001年11月〜2017年12月、赤字の発表が2003年4月〜2017年12月。心配のあった時期には、赤字の発表の日に、赤字が国内総生産の0.1%分、予想より大きいと、ブラジルの通貨レアルは0.21〜0.26%下がった。日本の国債を海外が持つ割合は、2026年6月末の速報で7.9%、期間1年以内の短い国債も含めると13.1%(財務省)。海外の投資家は短い国債を多く持つためだ。財務省は、国債への信用が失われれば通貨への信用にも悪い影響が及び、円で借りた借金でもお金が国外へ逃げるおそれはあるとし、売り買いの場での海外の投資家の比重は上がっているとしている。
- 注6IMF の報告では、日米の長期金利の差が1%分以上縮み、2022年の初め以来の小ささになったのに、円は下がり続け、ほかの主な通貨はドルに対しておおむね値を保った。説明できない部分は、円の先物(先の日付の売り買いをいま決める取引)で投資家が持つ売りと買いの差と一緒に動いていた。
出典
- 楽待
RAKUMACHI 意見「【石破茂の 警告】消費税減税は 『正しいと 思わない』… 《石破茂×藻谷浩介 前編》」 (2026年9月1日) - BS‑TBS『報道1930』
(2026年7月24日) 意見 - 財務省
「日本の 一次資料財政関係資料」 (2026年4月) - 国会会議録
参議院予算委員会 該当箇所 1 2 3 4 5 6 7 一次資料(2025年5月19日) - 財務省
「国債等の 一次資料保有者別内訳 (令和8年6月末 (速報))」 - IMF
「Japan: 一次資料2026 Article IV Consultation」 (2026年4月) - 内閣官房
「飲食料品消費税率の 一次資料臨時的な 引下げ及び 就業者負担軽減支援金の 導入に関する 大綱」 (2026年9月15日閣議決定) - 英国政府
「Chancellor 一次資料announces new Growth Plan」 (2022年9月23日) - イングランド銀行
データベース 一次資料(XUDLUSS・ IUDMNPY) - イングランド銀行
「Monetary 一次資料Policy Report」 (2022年11月) - Alberola,
Cantú, 一次資料Cavallino, Mirkov “Fiscal regimes and the exchange rate” BIS Working Papers No 950 (2021年6月) - IMF DataMapper
(一般政府総債務の 一次資料GDP比) - FRED
「Japanese 一次資料Yen to U.S. Dollar Spot Exchange Rate (DEXJPUS)」 - FRED
「U.S. 一次資料Dollars to U.K. Pound Sterling Spot Exchange Rate (DEXUSUK)」 - FRED
「U.S. 一次資料Dollars to Euro Spot Exchange Rate (DEXUSEU)」 - FRED
「Real 一次資料Broad Effective Exchange Rate for Japan (RBJPBIS)」 ・ 「Nominal Broad Effective Exchange Rate for Japan (NBJPBIS)」 (国際決済銀行のデータ) - 国際通貨研究所
橋本将司 推計「金利差との 逆相関の 背景から 考える 2026年の ドル円相場」 (2026年2月2日) - 日本銀行
「金融政策は 一次資料景気や物価に どのように 影響を 及ぼすのですか?」 - 日本銀行
「金融政策の 一次資料枠組みの 見直しについて」 (2024年3月19日) - 総務省統計局
2025年基準消費者物価指数 一次資料長期時系列データ - 財務省
国債金利情報 一次資料 - Christopher Sims
「Fiscal Policy, 推計Monetary Policy and Central Bank Independence」 カンザスシティ連銀 ジャクソンホール会議 (2016年) - Willem Buiter
「The 推計Fallacy of the Fiscal Theory of the Price Level」 NBER Working Paper 7302 (1999年)
一次資料のライブラリ 「財政と金利」の
根拠を見る(照合した記述 14か所)
記事の事実の記述と、出典の該当箇所を並べた。事実確認の記録(10月20日まで)から作っている。
-
「政府は2027年4月から2年間、飲食料品の消費税率を8%から1%に下げる方針だ」
確認済み内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)該当箇所:2ページ「第二 一 1」
-
「金利が物価を押し上げるとする理論はあるが、条件つきで、強い批判もある(第2回)」
確認済みWillem Buiter「The Fallacy of the Fiscal Theory of the Price Level」NBER Working Paper 7302(1999年)
-
「政府は番組の公開後の9月15日に決めた大綱(減税の進め方を定めた文書)で、2027〜28年度の財源を、赤字を埋めるための国債に…」注2「大綱は「市場の信認を得られるよう、特例公債に頼らず」と書いた。」
確認済み内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)該当箇所:15ページ「2 令和9年度及び令和10年度…」
-
「2022年9月23日、英国政府が大型減税を含む計画を発表すると、ポンドはユーロに対して約2%下がった」注4「1ポンドは9月22日の1.1451ユーロから23日に1.1237ユーロ」
確認済みFRED「U.S. Dollars to U.K. Pound Sterling Spot Exchange Rate(DEXUSUK)」該当箇所:2022年9月22日・23日の値FRED「U.S. Dollars to Euro Spot Exchange Rate(DEXUSEU)」英国政府「Chancellor announces new Growth Plan」(2022年9月23日)
-
「英国の中央銀行が聞き取った市場の関係者は、急落のおもな原因を経済と財政の見通しの不確かさと見ていた」
確認済みイングランド銀行「Monetary Policy Report」(2022年11月)該当箇所:PDF 51ページ、Sterling の段
-
「1994年から2012年に、日本の政府の借金は、国内総生産(GDP、国内で1年に生み出す稼ぎ)の73.3%から197.1%に増…」
確認済みIMF DataMapper(一般政府総債務のGDP比)該当箇所:1994年・2012年・2013年の年の値FRED「Japanese Yen to U.S. Dollar Spot Exchange Rate(DEXJPUS)」
-
「ただ、この記事で確かめた公的機関の資料(10月7日時点)は、2022年からの円安の原因を財政と特定していない。」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:IMF 12ページ 第16段落・40ページ 図4財務省「日本の財政関係資料」(2026年4月)該当箇所:財務省 財政の信認のページ
-
「国際通貨基金(IMF)は2026年4月の報告で、2025年半ばから日米の金利の差が縮んだのに円が下がり続けたことを取り上げ、金…」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:12ページ 第16段落
-
「ただ、IMF は原因と特定してはおらず、国際通貨研究所も、財政だけでどれだけ円が下がったかは量っていない。」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:IMF 12ページ 第16段落国際通貨研究所 橋本将司「金利差との逆相関の背景から考える2026年のドル円相場」(2026年2月2日)該当箇所:研究所 7〜8ページ 第7・8図
-
構造図「信用:英国は減税の発表日にポンド安」
確認済み英国政府「Chancellor announces new Growth Plan」(2022年9月23日)該当箇所:2022年9月23日の発表と相場イングランド銀行 データベース(XUDLUSS・IUDMNPY)
-
YOUR SIGNAL「IMFは2026年4月、2025年半ばからの円安と市場の財政不安の時期が重なるとしたが、原因と特定していない。」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:表紙「April 2026」・12ページ 第16段落
-
NEXT SIGNAL「政府の2027年度予算案で、食料品の減税の財源を、補助金や税の優遇(租税特別措置)の見直しなどで本当に用意できたかを見る。」
暫定内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)該当箇所:15ページ「2 令和9年度及び令和10年度…」
-
注4「ドルに対しては3.3%下がり、英国の長期金利は同じ日に3.63%から3.97%に上がった(いずれも英中銀の値)」
確認済みイングランド銀行 データベース(XUDLUSS・IUDMNPY)該当箇所:XUDLUSS・IUDMNPY の2022年9月22・23日
-
注5「日本の国債を海外が持つ割合は、2026年6月末の速報で7.9%、期間1年以内の短い国債も含めると13.1%(財務省)。」「財務省は、国債への信用が失われれば通貨への信用にも悪い影響が及び、円で借りた借金でもお金が国外へ逃げるおそれはあるとし、売り買いの場での海外の投資家の比重は上がっているとしている。」
複数資料を合わせて照合した記録(記録の判定:一致)。資料別の引用対応とは区別しています。未確認財務省「国債等の保有者別内訳(令和8年6月末(速報))」記録上の箇所:保有者別内訳の円グラフ「海外」引用とこの資料の対応は未照合。未確認財務省「日本の財政関係資料」(2026年4月)記録上の箇所:財政関係資料 PDF 21・26ページ引用とこの資料の対応は未照合。
ここから先は推論です。筆者の判断で、出典との照合はしていません。
-
SIGNAL「財源なしの減税で国の借金は増える。」
推論筆者の判断(事実確認の対象外)
出典の該当箇所まで示せる記述だけを載せている。誤りに気づいたら
注1
給付と減税についての発言は、動画の冒頭近く。減税は所得が多い人ほど金額で得をする、とも話した。石破氏の言う「金利」は、同じ動画の30分ごろの話(国債が増えると金利が上がり、国が払う利息が大変になる)から、国債の金利(長期金利)と読める。本人がそうはっきり言った所は無い。どの金利の話かは、次の回から扱う。
注2
大綱は「市場の信認を得られるよう、特例公債に頼らず」と書いた。信認は、信用とほぼ同じ意味で、特例公債は赤字を埋めるための国債のこと。対象は、減る税収のうち国が受け持つ分の財源(消費税の一部は地方の税収になる)。
内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)出典の一覧へ
注3
主な貿易相手の64の国と地域の通貨とまとめて比べた円の値段は、国際決済銀行(各国の中央銀行が集まる銀行)がまとめる指数の年平均で見た。市場で決まる値は89.6から118.1に上がった。期間は、この指数がある1994年から、ドル円の年平均が80円前後と最も円高だった時期(2011〜12年)の2012年まで。借金は国と地方などの分を合わせた値(IMF)。ドル円は米国の中央銀行の統計の年平均で、2013年からは円安に向かった。
注4
この時期はドルが多くの通貨に対して上がっていた(ドル高)ので、ドルとの比べにはその分が混ざる。そのためユーロと比べた。米国の中央銀行(米連邦準備制度)がまとめる、ニューヨーク市場の正午の相場から計算。1ポンドは9月22日の1.1451ユーロから23日に1.1237ユーロ。ドルに対しては3.3%下がり、英国の長期金利は同じ日に3.63%から3.97%に上がった(いずれも英中銀の値)。
FRED「U.S. Dollars to U.K. Pound Sterling Spot Exchange Rate(DEXUSUK)」出典の一覧へFRED「U.S. Dollars to Euro Spot Exchange Rate(DEXUSEU)」出典の一覧へ英国政府「Chancellor announces new Growth Plan」(2022年9月23日)出典の一覧へイングランド銀行 データベース(XUDLUSS・IUDMNPY)出典の一覧へ
注5
国際決済銀行(各国の中央銀行が集まる銀行)とスイス国民銀行(スイスの中央銀行)の研究者による2021年の論文。調べた期間は、金利の決定の発表が2001年11月〜2017年12月、赤字の発表が2003年4月〜2017年12月。心配のあった時期には、赤字の発表の日に、赤字が国内総生産の0.1%分、予想より大きいと、ブラジルの通貨レアルは0.21〜0.26%下がった。日本の国債を海外が持つ割合は、2026年6月末の速報で7.9%、期間1年以内の短い国債も含めると13.1%(財務省)。海外の投資家は短い国債を多く持つためだ。財務省は、国債への信用が失われれば通貨への信用にも悪い影響が及び、円で借りた借金でもお金が国外へ逃げるおそれはあるとし、売り買いの場での海外の投資家の比重は上がっているとしている。
財務省「国債等の保有者別内訳(令和8年6月末(速報))」出典の一覧へ財務省「日本の財政関係資料」(2026年4月)出典の一覧へ
注6
IMF の報告では、日米の長期金利の差が1%分以上縮み、2022年の初め以来の小ささになったのに、円は下がり続け、ほかの主な通貨はドルに対しておおむね値を保った。説明できない部分は、円の先物(先の日付の売り買いをいま決める取引)で投資家が持つ売りと買いの差と一緒に動いていた。
租税特別措置
国内の税を軽くしたり、免除・還付したりする措置や、納税義務や税額の計算などについて設けられた本来の決まりの例外で、租税特別措置法で定めたもの。法案は、補助金等とこの措置の適正化を財源の確保の手立てに挙げている。
租税特別措置の適用状況の透明化等に関する法律 第2条第1項第1号/飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案 第39条第1項
大綱
政府が政策の骨組みを決めてまとめた文書。この減税については、2026年9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定され、法案はこの大綱をもとに作られた。
内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)
記事番号 2026-10-07-12 誤りの指摘と訂正の記録



