
 について
約13分で読める
NOISE報道の見出し
SIGNAL答え
4つが
論点ごとの判定
- ①根拠が足りない4つが、
言った 言葉どおりに順に一つずつ起きる 読んだ場合 - ②条件つき財政への信用が
落ちれば、 円安と 金利の上昇が 並んで 起き、 物価は 円安の後を追う - ③条件つき「子どもが
考えたって分かる」のは、 減税の穴を 借金で 埋める所まで
STRUCTUREこの記事の構造
言葉の
答弁の形:信用が
日本
並んで
減税を
裏が
SERIESシリーズ
石破茂元首相は、2026年9月1日に公開された不動産投資サイト「楽待」のYouTube番組で、「消費税減税が正しいとは思っていない」と話した。減税で減る税収を借金で埋めるなら国の財政はもっと悪くなるとして、「財政が悪くなれば通貨は下がると。通貨が下がれば金利は上がると。金利が上がれば物価は上昇すると」と述べ、「子どもが考えたって分かる話」だと続けた。
4回の連載の第1〜3回では、4つをつなぐ矢印を1本ずつ確かめた。最後の回は、4つがつながって起きるのかを確かめる。
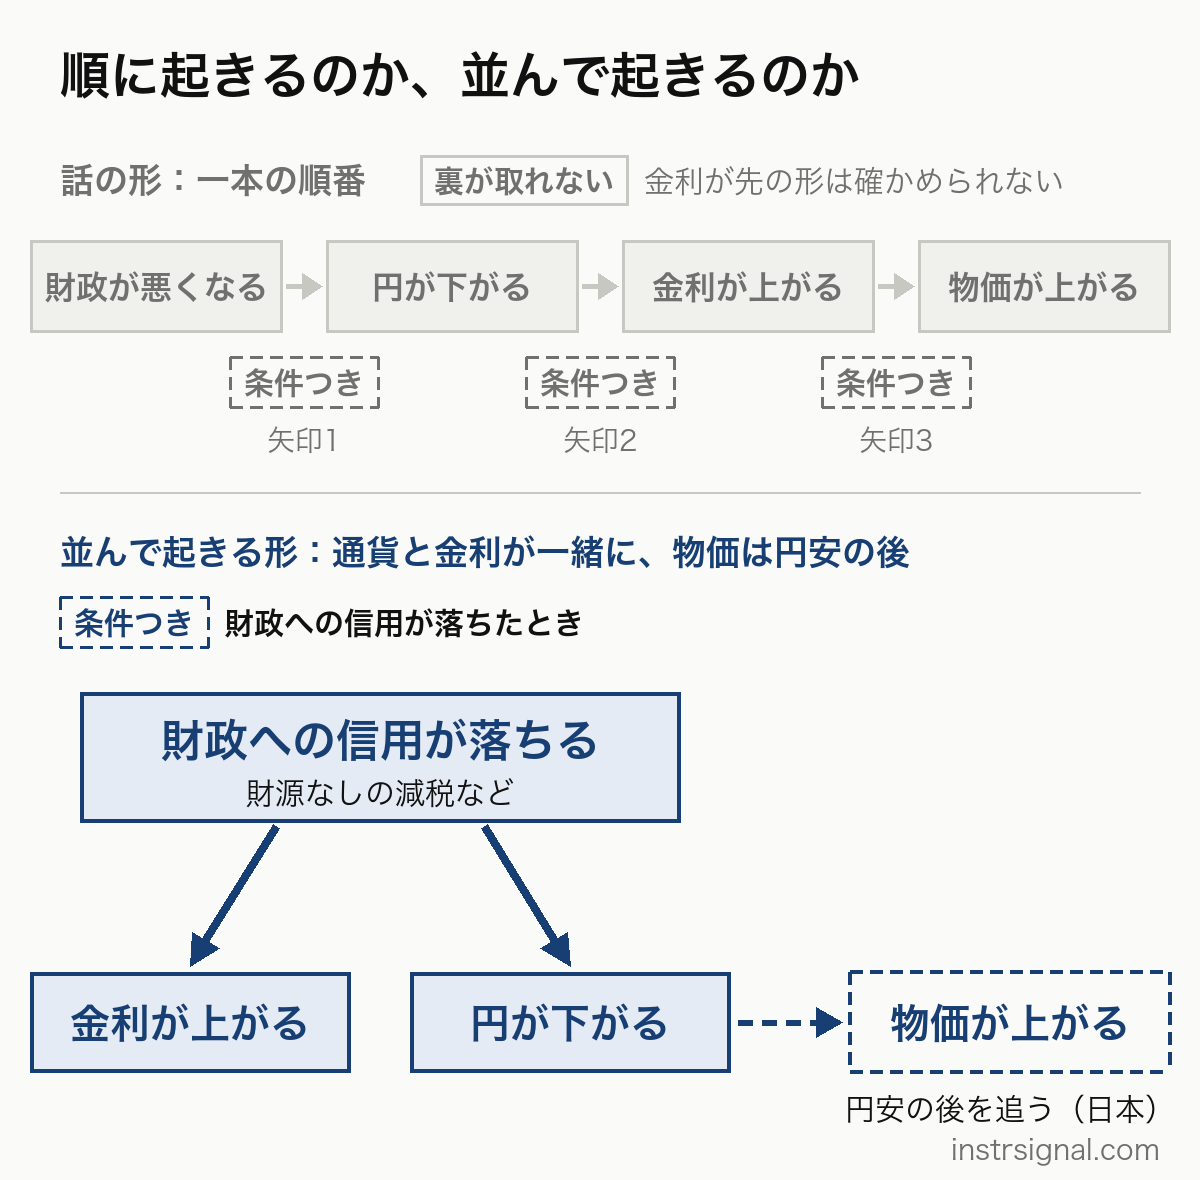
4つが、言った順に一つずつ起きる裏付けは無い。2022年からの日本では、資源高と円安で輸入物価が上がった後に物価が上がり、長期金利が日銀の抑えていた水準を超えて上がったのは、物価の後だった。一方、財政への信用が落ちたときに、円安と金利の上昇が並んで起き、物価が円安の後を追う、という読み方なら、条件つきで成り立つ。本人の話にも、この読み方に合う部分がある。
判定の「条件つき」は、条件がそろえば主張のとおりだと確かめられたもの。大きさが分からない、小さい場合も含む。「根拠が足りない」は、公開された資料やデータでは支えられないものだ。
石破氏の言い分
確かめた発言では、石破氏はどれも、財源(減税で減る税収の穴を埋めるお金)を示さない減税への警告としてこの話をしている。7月24日の BS-TBS『報道1930』では、同じ4つの並びを話し、いまそうなっているのではないかと続けた。同じ答えの中で、食料もエネルギーも外国に頼っているので円安になれば物価は上がり、円が安くなるのは財政が良くないからだとも話した。こちらには金利が出てこない。
首相のときの国会の答弁は、形が違う。財政への信用が失われれば「金利の急上昇や過度なインフレが生じ」、日本経済に大きな影響を与える可能性は否定できない、とした(2024年12月9日)。金利と物価を並べただけで、どちらが原因かは言っていない。物価の上昇はさまざまな要因で起きるとして、財政赤字との関係だけを取り出して「一概に申し上げることは困難」とも述べている(2025年3月12日)。番組の言葉は4つを順につなぐ形、答弁は並んで起きる形だ。この回は両方を確かめた。
減税を求める側の言い分
減税を求める側にも、筋の通った言い分がある。2025年5月19日の参院予算委員会で、国民民主党の浜野喜史議員は、いまの物価高は海外の原料や燃料が高いことなどから来るもので、減税で家計の負担を減らし、消費を増やすべきだと主張した。金利のある世界を警戒する首相の答弁には、「なぜ怖いのかということを私は理解はできません」と返した。物価高の出発点が輸入の原料や燃料だったという点は、下の①で見る2022年からの順番と合う。
浜野議員は、日本の国債が返せなくなること(債務不履行)は無いとも述べ、財務省が2002年に、国の借金の返せる確かさを評価する外国の格付け会社へ出した意見書で、日本などの国が自国の通貨で借りた国債の債務不履行は考えられないと書いていたと指摘した。加藤勝信財務相(当時)は、その文書を認めたうえで、財政への信用が損なわれれば、債務不履行でなくても、金利の急な上昇や急なインフレが起こりうると答えた。
2つの言い分は、同じ「財政の危うさ」を別の所で見ている。減税を求める側は、円の国債が返せなくなることは無いと見て、そこは2002年の財務省の文書も、加藤財務相の答弁も支える。石破氏や財務省が心配するのは、返せなくなることより、信用が落ちたときの金利と物価の動きだ。その動きには条件が付き、日本でどれだけ起きているかはまだ分からない。2つの言い分は、この条件の所で決着していない。
①【根拠が足りない】4つが、言った順に一つずつ起きる(言葉どおりに読んだ場合)
本人は「一つずつ」とは言っていない。言葉どおりに読んだ場合の判定だ。言葉どおりなら、金利が上がった後に物価が上がるはずだ。
本人は7月の『報道1930』で、この並びについて、いまそうなっているのではないかと話した。そこで、データのそろう2022年からの物価高で、順番を確かめた。
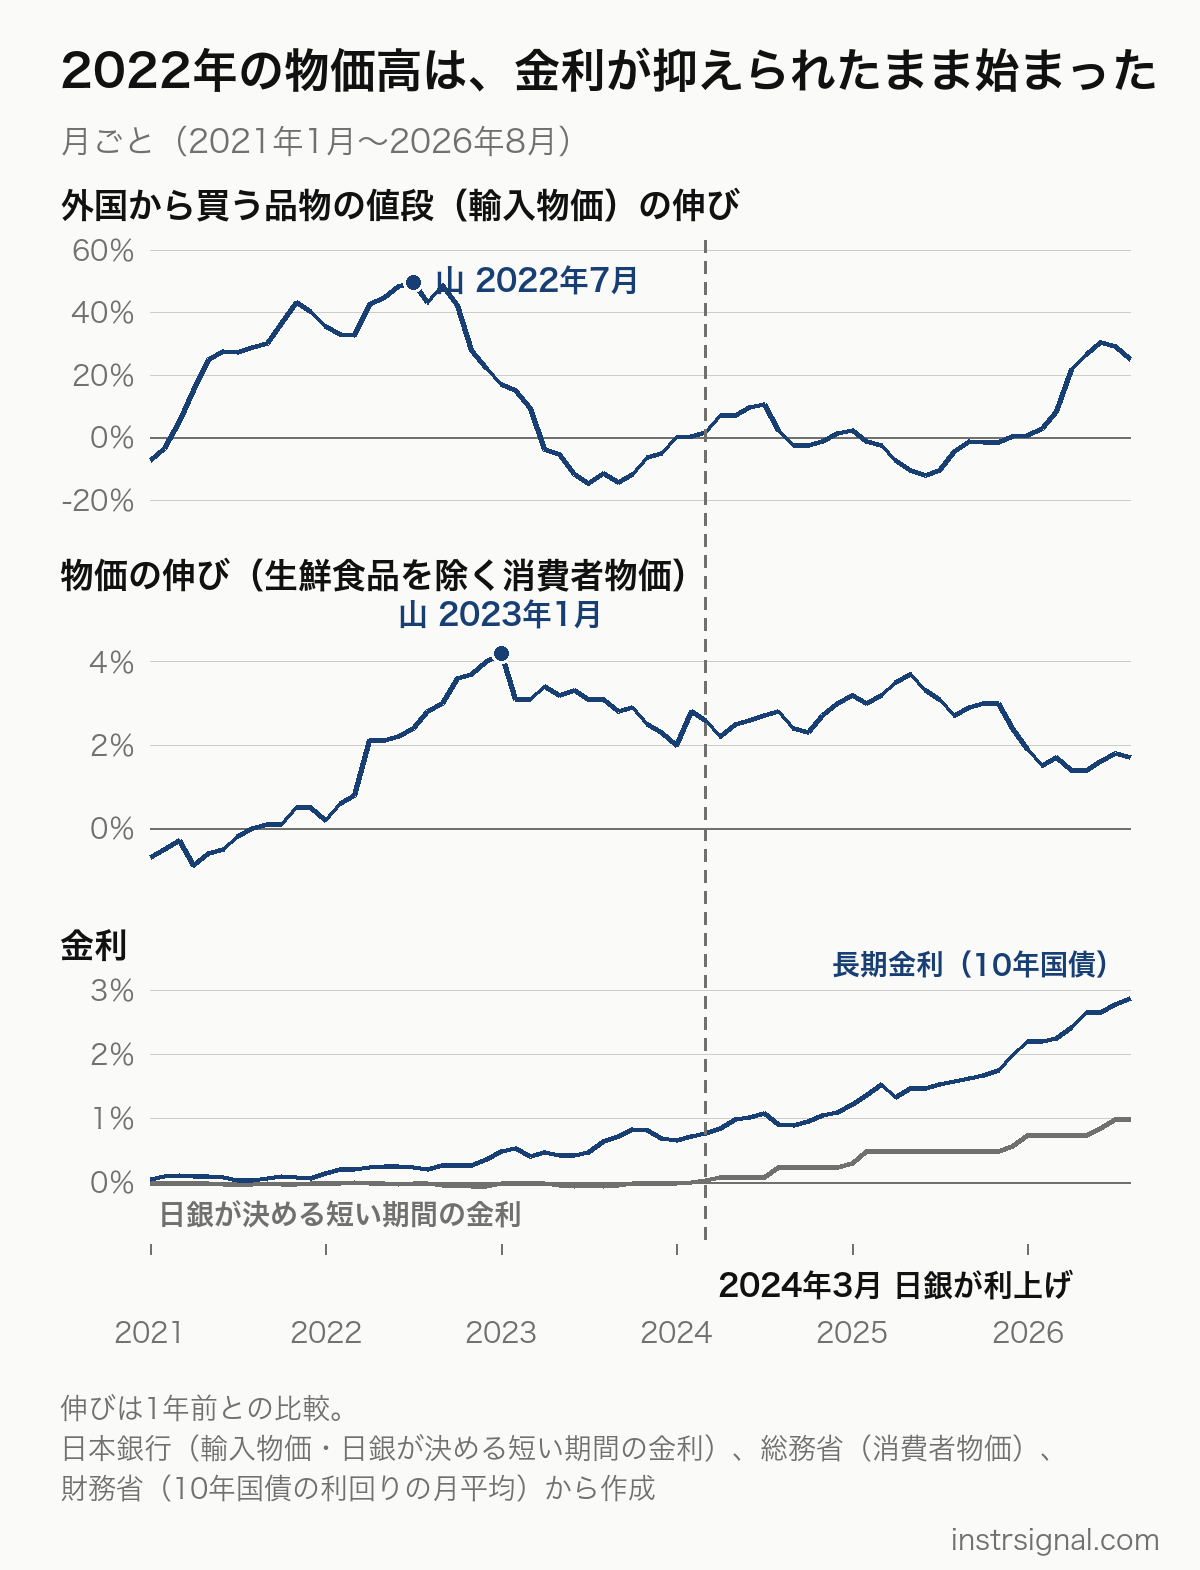
順番は逆だった。まず輸入物価(外国から買う品物の値段)が上がり、伸びの山は2022年7月だった。物価の伸びは2022年4月から2%を超え、山は2023年1月だった。その間、長期金利(10年で返す国債の金利)は日銀が低く抑えていた。日本銀行(日銀)が2022年12月に長期金利の上限を緩めると、金利はそれまでの水準を超えて上がり始めた。そのとき物価の伸びはすでに4.0%で、日銀の利上げは2024年3月だった。物価が上がった後に金利が上がった。本人が「いま」と言った2025〜26年は、金利と物価の伸びが一緒に上がった時期と、物価の伸びが低いまま利上げが続いた時期があり、どちらが先かはまだ判定できない。
この流れは、石破氏が物価の理由に挙げる円安と輸入の筋とは合う。合わないのは、金利が物価より先に来るという順番だ。金利の上昇が物価を押し上げるとする理論もある。金利が上がって国の利払いが増え、国がその分を増税などで取り戻さないと人々が見れば、受け取った利子が使われて物価が上がる、という理論だ。ただ、成り立つのはそう見られたときに限られる(第2回)。
石破氏も首相のとき、いまの物価上昇を「輸入物価が上昇したことを起点とするもの」と答弁している(2024年12月3日)。ただ、2022年からの物価高は、財源のない減税で財政への信用が落ちた場合を試した例ではない。
②【条件つき】財政への信用が落ちれば、円安と金利の上昇が並んで起き、物価は円安の後を追う
この読み方は、答弁と『報道1930』の話に合う。英国では2022年9月23日、政府が大型減税を含む計画を出した日に、通貨のポンドが下がり、長期金利も上がった。石破氏も首相のとき、この例を「一つの教訓」と答えている。日本でも国際通貨基金(IMF)が、長期金利の上昇の理由の一つに、国の借金への市場の心配を挙げた。
物価については、円安の原因が何であれ、輸入品が円で高くなって物価を押し上げる方向に働く。日本でも2022年から、輸入物価の後に物価が上がった(この回の①)。ただ、押し上げる大きさは円安の幅で変わり、IMFは、円安が物価に及ぶ度合いは近年高まったとしつつ、円安が2025年の物価を押し上げた影響は穏やかだったとした。
それでも「条件つき」にとどめたのは、条件が2つあるからだ。一つは、市場が国の借金を返すあてを疑うことで、借金が増えた1994〜2012年の日本では、円はむしろ高くなった(第1回)。もう一つは大きさで、日本でこの筋がどれだけ効いているかも、円安が物価をどれだけ押し上げるかも、まだ分からない(第3回)。
③【条件つき】「子どもが考えたって分かる」のは、減税の穴を借金で埋める所まで
税を減らして財源が無ければ、借金で埋めることになる。ここまでは、だれでもたどれる(第1回)。その先の、円・金利・物価へつながる矢印には、それぞれ条件が付く。「子どもが考えたって分かる」と添えると、専門家の間で議論が続くつながりまで当然のように聞こえ、条件が見えにくくなる。
政府は9月15日に決めた減税の方針で、国が受け持つ分の財源を、赤字を埋める国債に頼らずに用意するとした。何で埋めるかは2027年度の予算で決まる。石破氏の警告は、財源が示されない場合の話で、本人も『報道1930』で、財源があれば話は別だと述べている(第1回)。
連載で裏が取れたのは、ここまで
この回の3つの判定(冒頭の①②③)に、第1〜3回の判定を足すと、連載の結論は次のとおりだ。
- 裏が取れた:財源のない減税で借金が増える。金利が上がれば国の利払いが増える(第1・2回)
- 条件つき:財政→円は、借金を返すあてを市場が疑ったとき(第1回)
- 条件つき:円→金利は、財政への不安が両方を同時に動かすときと、円安で物価が上がり、日銀が利上げするとき。2024年3月からの週ごとのデータでは、円安と一緒に動いた分は、長期金利の上げ幅の1割に満たない(第3回)
- 条件つき:金利→物価は、国が増えた利払いを賄わないと見られたとき(第2回)
- 根拠が足りない:いまの円安は、財政が良くないから。IMFの分析とは食い違わないが、原因とまでは書かれていない(第1回)
- 根拠が足りない:金利が上がれば物価は上がる(言葉どおりに読んだ場合)。日銀の説明では物価の伸びが鈍る(第2回)
- 根拠が足りない:並びどおりなら、2022年からの物価高は金利の上昇で起きた。金利が抑えられたまま物価が上がった(この回の①)
連載を通して、石破氏の言い分で確かなのは、財源を示さない減税は借金を増やすという出発点と、金利が上がれば国の利払いが増えるという点だ。IMF も2026年の報告で、消費税の引き下げを避けるよう求めた。減税を求める側の言い分のうち資料が支えるのは、円で借りた国債が返せなくなることは考えにくい点と、2022年からの物価高が輸入物価の上昇から始まった点だ。どちらの言い分も、その先の円・金利・物価の動きには、それぞれ条件が付く。この連載は、減税そのものの良し悪しは確かめていない(石破氏が減税より給付を推す理由は注1)。
注
- 注1楽待の動画の3分20秒ごろ(冒頭の予告にも同じ発言)。この前に、減税は所得が多い人ほど得をすること、給付のほうが早く困っている人に絞れることも理由に挙げた。同じ動画の23分40秒ごろには、国の財政がおかしくなって円が安くなり、燃料代や食料代が高くなるという藻谷浩介氏の説明に、石破氏が「ですよね」と応じた。2025年7月18日の横浜市での街頭演説(自民党の公式サイト)では、金利が上がった先に住宅ローンや中小企業の資金繰りも挙げた。『報道1930』で4つの並びを話したのは33分ごろと46分ごろ、金利を通さない話は34分ごろ。財政への信用が失われた場合の答弁は2024年12月9日の参院本会議(2025年1月28日・3月12日にも同じ趣旨)。物価上昇の起点についての答弁は2024年12月3日の衆院本会議で、原文は「食料やエネルギー等の国際的な高騰を契機に、円安の進行も相まって」。
- 注2日銀の輸入物価指数の1年前との比較(円で見た値)。円安による分は、円で見た値の上がり方から、ドルなどで見た値の上がり方(資源などの国際価格の動き)を引いた差(Instr Signal の計算。第3回)で、2026年8月は、24.8%の上昇のうち、円安の分が8.1ポイントで、上昇の約3分の1にあたる(ポイントは、%で表した数字どうしの差)。IMF は2026年の報告で、円安が物価に及ぶ度合いは近年高まったが、2025年の物価への影響は穏やかで、輸入物価は2025年の平均で下がったとした。
- 注31ポンドは9月22日の1.1265ドルから23日に1.0897ドルへ、英国の10年国債の金利は3.63%から3.97%へ動いた(イングランド銀行の値)。英国政府は2022年10月17日、まだ法律になっていない減税のほぼすべての撤回を発表した。
- 注4IMF は2026年の報告で、長期金利の上昇の理由に、利上げの見込みと国の借金への不安のほか、国と国の対立などの緊張や国内の政治の不確かさも挙げた。2025年半ばからの円安については、日米の金利の差などで説明できない部分が大きく、その時期は、国の借金への不安が国債の金利に効く役割が大きくなった時期と重なるとしたが、原因とはしていない。2022年以降の円安は、日本のお金が海外の投資に向かう動きや、金利の低い円で借りて金利の高い通貨で運ぶ取引でも説明している(第1回)。
- 注5国が増えた利払いを増税などで賄わないと人々が見れば、受け取った利子が使われて物価が上がる、とする考え方で、経済学では「物価水準の財政理論」と呼ばれる。この説明と、逆の結果を示す研究は、第2回の注2・注3・注5にまとめた。
- 注6物価の伸びは、生鮮食品を除く総合(天候で値が大きく動く生鮮食品を除いた物価)の1年前との比較(総務省)。10年国債の金利は財務省の利回りの月平均。日銀は2016年9月から10年国債の金利の目標を決めて低く抑え、2022年12月と2023年に上限を緩め、2024年3月にやめた。物価の伸びが3.6%だった2022年10月でも、金利は約0.26%だった。物価の伸びは2022年4月から利上げの前の月の2024年2月まで、23か月続けて2%以上だった。日銀が利上げを決めたのは2024年3月19日。輸入物価の伸びの山は2022年7月、物価の伸びの山は2023年1月の4.2%、2022年12月の物価の伸びは4.0%。2024年3月以降の形は、金利の1年の上がり幅を、何か月か前の物価の伸びと並べて比べた単純な計算で、比べた月は18〜30か月分になる。2026年の物価の伸びは4月1.4%、8月1.7%。
- 注7IMF は、影響の大きい家計や企業への支えは、財源を手当てし、一時的で、対象を絞った形にすべきだとした。同じ段落で、引き下げを必需品に限り、一時的にすれば、財政の費用を抑えられるとも書いた。
- 注82025年5月19日の参院予算委員会の会議録による。浜野議員は、いまの物価上昇を「海外からの原料、燃料高由来、更に言えば供給力不足から起こっているコストプッシュ型のインフレ」(原料などの費用が上がって起きる物価高)とした。加藤財務相は、2002年の意見書は当時の財政事情などを踏まえ「自国通貨建てのデフォルトは考えられない」としたものだと説明し、財政運営への信認が損なわれれば、金利の上昇などを通じて国債の償還などに影響が出る可能性は否定していない、と述べた。浜野議員に重ねて問われると、自国の通貨で借りた国債の債務不履行は、最終的に日銀が負担することで「ないということはあると思います」としたうえで、その場合に金利や物価が上がることは「否定し得ない」と答えた。IMF は、2025年の物価はコメなどの食料が主に押し上げたとした。
- 注92024年から2025年5月までは金利と物価の伸びが一緒に上がり、その後は物価の伸びが下がるなかで長期金利が上がり続けた。2026年の物価の伸びは、政府のエネルギーの負担を軽くする策などで低く出ている。2021年1月から2026年8月の月ごとのデータで、ある数字の動きが3か月後・6か月後の別の数字の動きを前もって示していたかを調べた計算(Instr Signal の計算)でも、長期金利→物価、物価→長期金利のどちらの順番でも、偶然でも出る程度の関係しか出なかった。
出典
- 楽待
RAKUMACHI 意見「【石破茂の 警告】消費税減税は 『正しいと 思わない』… 《石破茂×藻谷浩介 前編》」 (2026年9月1日) - 自由民主党
ニュース 一次資料(2025年7月19日。 7月18日の横浜市での 街頭演説) - TBS NEWS DIG『報道
1930』 報道(2026年7月24日) - 国会会議録
衆議院本会議 一次資料(2024年12月3日) - 国会会議録
参議院本会議 一次資料(2024年12月9日) - 国会会議録
参議院本会議 一次資料(2025年3月12日) - 国会会議録
衆議院本会議 一次資料(2025年1月28日) - 国会会議録
参議院予算委員会 該当箇所 1 2 3 4 5 6 7 8 一次資料(2025年5月19日) - 財務省
「外国格付け 一次資料会社宛意見書要旨」 (2002年) - 内閣官房
「飲食料品消費税率の 一次資料臨時的な 引下げ及び 就業者負担軽減支援金の 導入に関する 大綱」 (2026年9月15日閣議決定) - IMF
「Japan: 一次資料2026 Article IV Consultation」 (2026年4月) - 日本銀行
「経済・物価情勢の 一次資料展望 (2026年7月) 基本的見解」 - 日本銀行
時系列統計データ検索サイト 一次資料(輸入物価) - 英国政府
「Chancellor 一次資料announces new Growth Plan」 (2022年9月23日) - 英国政府
「Chancellor 一次資料statement」 (2022年10月17日) - Bank of England
データベース 一次資料(XUDLUSS・ IUDMNPY) - John H. Cochrane『The
Fiscal 意見Theory of the Price Level』 (2023年、 著者の公開版) - 日本銀行
「当面の 一次資料金融政策運営について」 (2022年12月20日) - 日本銀行
「金融政策の 一次資料枠組みの 見直しについて」 (2024年3月19日) - 財務省
国債金利情報 一次資料 - 総務省統計局
2025年基準消費者物価指数 一次資料長期時系列データ (e‑Stat) - 日本銀行
金融政策決定会合の 一次資料開催日程
一次資料のライブラリ 「財政と金利」の
根拠を見る(照合した記述 12か所)
記事の事実の記述と、出典の該当箇所を並べた。事実確認の記録(10月12日まで)から作っている。
-
題名「【石破発言を検証④】「財政が悪くなれば」題名「物価は上昇する」」
当事者の主張楽待 RAKUMACHI「【石破茂の警告】消費税減税は『正しいと思わない』…《石破茂×藻谷浩介 前編》」(2026年9月1日)該当箇所:動画3分20秒ごろ(冒頭の予告にも同じ発言)
-
「2022年からの日本では、資源高と円安で輸入物価が上がった後に物価が上がり、長期金利が日銀の抑えていた水準を超えて上がったのは…」
確認済み財務省 国債金利情報該当箇所:10年の列、2022年9月27日・12月19〜21日日本銀行「当面の金融政策運営について」(2022年12月20日)総務省統計局 2025年基準消費者物価指数 長期時系列データ(e-Stat)
-
「①【根拠が足りない】4つが、言った順に一つずつ起きる(言葉どおりに読んだ場合)」
当事者の主張楽待 RAKUMACHI「【石破茂の警告】消費税減税は『正しいと思わない』…《石破茂×藻谷浩介 前編》」(2026年9月1日)該当箇所:動画3分20秒ごろ/本文①の1文目
-
見出し「③【条件つき】「子どもが考えたって分かる」のは、減税の穴を借金で埋める所まで」
当事者の主張楽待 RAKUMACHI「【石破茂の警告】消費税減税は『正しいと思わない』…《石破茂×藻谷浩介 前編》」(2026年9月1日)該当箇所:動画3分30秒ごろ
-
「日本銀行(日銀)が2022年12月に長期金利の上限を緩めると、金利はそれまでの水準を超えて上がり始めた。」
確認済み日本銀行「当面の金融政策運営について」(2022年12月20日)該当箇所:1ページ 2.(1)②「長短金利操作の運用」
-
「そのとき物価の伸びはすでに4.0%で、日銀の利上げは2024年3月だった」
確認済み日本銀行「金融政策の枠組みの見直しについて」(2024年3月19日)該当箇所:2022年12月の生鮮食品を除く総合総務省統計局 2025年基準消費者物価指数 長期時系列データ(e-Stat)
-
「日本でも2022年から、輸入物価の後に物価が上がった(この回の①)。」
確認済み日本銀行 時系列統計データ検索サイト(輸入物価)該当箇所:この回の①の第3段落総務省統計局 2025年基準消費者物価指数 長期時系列データ(e-Stat)
-
「石破氏の警告は、財源が示されない場合の話で、本人も『報道1930』で、財源があれば話は別だと述べている(第1回)。」
-
構造図「日本(2022年から):輸入物価→物価→長期金利の上限の緩和→利上げ。金利が抑えられた水準を超えたのは物価の後」
確認済み日本銀行「当面の金融政策運営について」(2022年12月20日)該当箇所:公表文1ページ「長短金利操作の運用」財務省 国債金利情報日本銀行「金融政策の枠組みの見直しについて」(2024年3月19日)
-
構造図「並んで起きる形:英国で、通貨と金利が同じ日に」
確認済みBank of England データベース(XUDLUSS・IUDMNPY)該当箇所:2022年9月22日・23日の値
-
NEXT SIGNAL「日銀は10月29・30日の金融政策決定会合で、経済と物価の見通しの報告(展望レポート)を出す。」
暫定日本銀行 金融政策決定会合の開催日程該当箇所:2026年の表、10月29日(木)・30日(金)の行
-
注8「自国の通貨で借りた国債の債務不履行は、最終的に日銀が負担することで「ないということはあると思います」としたうえで、その場合に金…」
ここから先は推論です。筆者の判断で、出典との照合はしていません。
-
題名「裏が取れたのは、ここまで」
推論筆者の判断(事実確認の対象外)
-
「②【条件つき】財政への信用が落ちれば、円安と金利の上昇が並んで起き、物価は円安の後を追う」
推論筆者の判断(事実確認の対象外)
-
構造図「裏が取れた:財源のない減税で借金増、金利が上がれば利払い増」
推論筆者の判断(事実確認の対象外)
出典の該当箇所まで示せる記述だけを載せている。誤りに気づいたら
注1
楽待の動画の3分20秒ごろ(冒頭の予告にも同じ発言)。この前に、減税は所得が多い人ほど得をすること、給付のほうが早く困っている人に絞れることも理由に挙げた。同じ動画の23分40秒ごろには、国の財政がおかしくなって円が安くなり、燃料代や食料代が高くなるという藻谷浩介氏の説明に、石破氏が「ですよね」と応じた。2025年7月18日の横浜市での街頭演説(自民党の公式サイト)では、金利が上がった先に住宅ローンや中小企業の資金繰りも挙げた。『報道1930』で4つの並びを話したのは33分ごろと46分ごろ、金利を通さない話は34分ごろ。財政への信用が失われた場合の答弁は2024年12月9日の参院本会議(2025年1月28日・3月12日にも同じ趣旨)。物価上昇の起点についての答弁は2024年12月3日の衆院本会議で、原文は「食料やエネルギー等の国際的な高騰を契機に、円安の進行も相まって」。
注2
日銀の輸入物価指数の1年前との比較(円で見た値)。円安による分は、円で見た値の上がり方から、ドルなどで見た値の上がり方(資源などの国際価格の動き)を引いた差(Instr Signal の計算。第3回)で、2026年8月は、24.8%の上昇のうち、円安の分が8.1ポイントで、上昇の約3分の1にあたる(ポイントは、%で表した数字どうしの差)。IMF は2026年の報告で、円安が物価に及ぶ度合いは近年高まったが、2025年の物価への影響は穏やかで、輸入物価は2025年の平均で下がったとした。
注3
1ポンドは9月22日の1.1265ドルから23日に1.0897ドルへ、英国の10年国債の金利は3.63%から3.97%へ動いた(イングランド銀行の値)。英国政府は2022年10月17日、まだ法律になっていない減税のほぼすべての撤回を発表した。
注4
IMF は2026年の報告で、長期金利の上昇の理由に、利上げの見込みと国の借金への不安のほか、国と国の対立などの緊張や国内の政治の不確かさも挙げた。2025年半ばからの円安については、日米の金利の差などで説明できない部分が大きく、その時期は、国の借金への不安が国債の金利に効く役割が大きくなった時期と重なるとしたが、原因とはしていない。2022年以降の円安は、日本のお金が海外の投資に向かう動きや、金利の低い円で借りて金利の高い通貨で運ぶ取引でも説明している(第1回)。
注5
国が増えた利払いを増税などで賄わないと人々が見れば、受け取った利子が使われて物価が上がる、とする考え方で、経済学では「物価水準の財政理論」と呼ばれる。この説明と、逆の結果を示す研究は、第2回の注2・注3・注5にまとめた。
注6
物価の伸びは、生鮮食品を除く総合(天候で値が大きく動く生鮮食品を除いた物価)の1年前との比較(総務省)。10年国債の金利は財務省の利回りの月平均。日銀は2016年9月から10年国債の金利の目標を決めて低く抑え、2022年12月と2023年に上限を緩め、2024年3月にやめた。物価の伸びが3.6%だった2022年10月でも、金利は約0.26%だった。物価の伸びは2022年4月から利上げの前の月の2024年2月まで、23か月続けて2%以上だった。日銀が利上げを決めたのは2024年3月19日。輸入物価の伸びの山は2022年7月、物価の伸びの山は2023年1月の4.2%、2022年12月の物価の伸びは4.0%。2024年3月以降の形は、金利の1年の上がり幅を、何か月か前の物価の伸びと並べて比べた単純な計算で、比べた月は18〜30か月分になる。2026年の物価の伸びは4月1.4%、8月1.7%。
注7
IMF は、影響の大きい家計や企業への支えは、財源を手当てし、一時的で、対象を絞った形にすべきだとした。同じ段落で、引き下げを必需品に限り、一時的にすれば、財政の費用を抑えられるとも書いた。
注8
2025年5月19日の参院予算委員会の会議録による。浜野議員は、いまの物価上昇を「海外からの原料、燃料高由来、更に言えば供給力不足から起こっているコストプッシュ型のインフレ」(原料などの費用が上がって起きる物価高)とした。加藤財務相は、2002年の意見書は当時の財政事情などを踏まえ「自国通貨建てのデフォルトは考えられない」としたものだと説明し、財政運営への信認が損なわれれば、金利の上昇などを通じて国債の償還などに影響が出る可能性は否定していない、と述べた。浜野議員に重ねて問われると、自国の通貨で借りた国債の債務不履行は、最終的に日銀が負担することで「ないということはあると思います」としたうえで、その場合に金利や物価が上がることは「否定し得ない」と答えた。IMF は、2025年の物価はコメなどの食料が主に押し上げたとした。
国会会議録 参議院予算委員会(2025年5月19日) https://kokkai.ndl.go.jp/txt/121715261X01720250519/123 ・ https://kokkai.ndl.go.jp/txt/121715261X01720250519/125 ・ https://kokkai.ndl.go.jp/txt/121715261X01720250519/126 ・ https://kokkai.ndl.go.jp/txt/121715261X01720250519/127 ・ https://kokkai.ndl.go.jp/txt/121715261X01720250519/128 ・ https://kokkai.ndl.go.jp/txt/121715261X01720250519/129 ・ https://kokkai.ndl.go.jp/txt/121715261X01720250519/131 ・出典の一覧へ
注9
2024年から2025年5月までは金利と物価の伸びが一緒に上がり、その後は物価の伸びが下がるなかで長期金利が上がり続けた。2026年の物価の伸びは、政府のエネルギーの負担を軽くする策などで低く出ている。2021年1月から2026年8月の月ごとのデータで、ある数字の動きが3か月後・6か月後の別の数字の動きを前もって示していたかを調べた計算(Instr Signal の計算)でも、長期金利→物価、物価→長期金利のどちらの順番でも、偶然でも出る程度の関係しか出なかった。
長期金利
お金を貸し借りする期間が1年以上の場合に適用される金利の総称。満期までの期間が10年の国債の市場利回りが代表的な指標で、住宅ローンの固定金利などの基準になる。景気の先行きや物価の上昇などにより変動する。
共同通信ニュース用語解説「長期金利」(コトバンク)
記事番号 2026-10-07-15 誤りの指摘と訂正の記録
Google 検索で



