
 について
約9分で読める
SIGNAL答え
IMFは
論点ごとの判定
- ①裏が取れた金利が
上がれば、 国の 利払いは増える - ②根拠が足りない金利が
上がれば 言葉どおりに物価は上がる 読んだ場合 - ③条件つき理論の上では、
増えた利払いを 国が 賄わないと 見られると、 金利の上昇は いずれ物価を 押し上げる
STRUCTUREこの記事の構造
主張:金利が
IMFと
条件つき:利払いを
日本
結論:
SERIESシリーズ
石破茂元首相は、2026年9月1日に公開された不動産投資サイト「楽待」のYouTube番組で、食料品の消費税を下げる政府の方針について「消費税減税が正しいとは思っていない」と話した。財源が借金なら国の財政はもっと悪くなるとして、「財政が悪くなれば通貨は下がると。通貨が下がれば金利は上がると。金利が上がれば物価は上昇すると」と述べ、「子どもが考えたって分かる話」だとした。4回の連載の2回目は、3本目の矢印「金利が上がれば物価は上昇する」を確かめる。
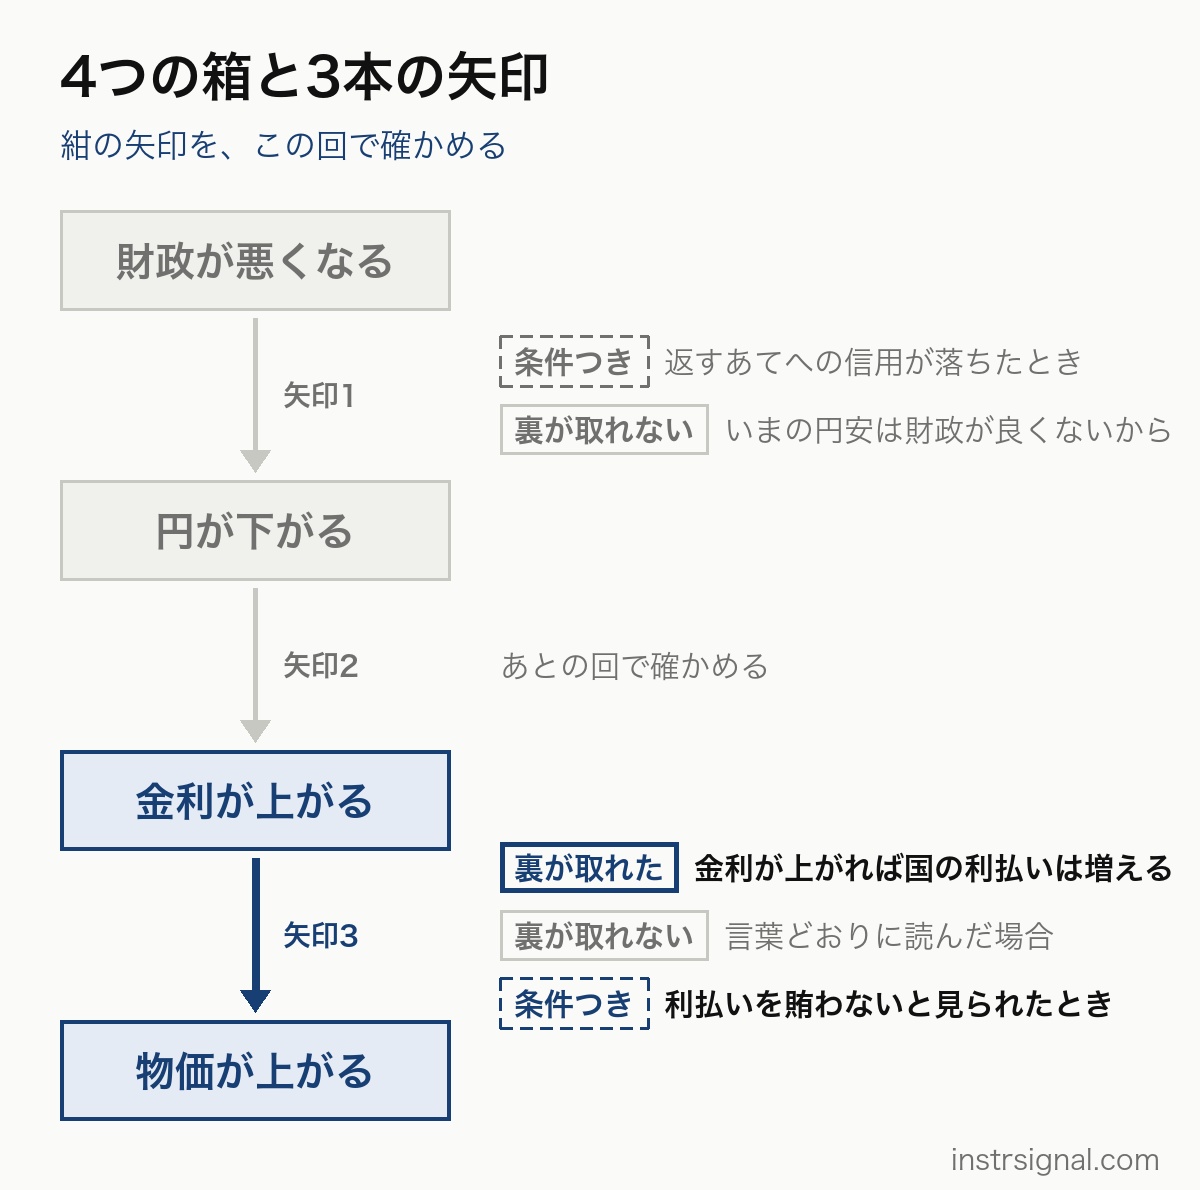
この矢印は、日本銀行(日銀)の説明とは逆に見える。日銀の説明では、日銀が金利を上げると、物価の伸び(1年前と比べて何%上がったか)は鈍る。ただ、国の借金が大きいときには、金利の上昇が物価を押し上げることがあるとする理論もある。石破氏は、確かめた番組と答弁の中では、金利がどうやって物価を上げるのかを話していない。そこでこの回は、まず出発点の利払い(①)を確かめ、そのうえで、矢印の文を言葉どおりに読んだ場合(②)と、成り立つとすればどんな仕組みか(③)を確かめた。
石破氏の言い分
石破氏の言いたいことは、財源を示さずに減税すれば財政が損なわれ、円安や金利の上昇を通じて物価高につながり、国民生活を苦しめかねない、ということだ(2026年8月1日のテレビ朝日の記事が伝えた講演による)。首相のときも国会で、財政への信用が損なわれれば「金利の急上昇や過度なインフレが生じ」、日本経済に大きな影響を与える可能性がある、という趣旨の答弁をしている。物価が上がる理由として本人がよく挙げるのは、円安だ(第4回)。
財源を示さない減税への警戒は、専門家にもある。欧州中央銀行(ユーロ圏の中央銀行)のシュナーベル理事は2022年に、支出や幅広い減税の財源をはっきり示さなければ、市場は物価の上昇か、金利の上昇、またはその両方を予想しやすいと述べた。
①【裏が取れた】金利が上がれば、 国の利払いは増える
石破氏はこの番組で、国債(国が借金をするときに出す証書)が増えれば金利が上がり、利払い(国が払う借金の利子)が大変になると話した。財務省の2026年2月の試算では、国の利払いは2026年度の13.0兆円から2029年度に21.6兆円へ増える。高い金利が付くのは新しく出す国債なので、金利が上がった分は、借り換えのたびに順に利払いに入ってくる。
②【根拠が足りない】金利が上がれば物価は上がる(言葉どおりに読んだ場合)
矢印の文は、言葉どおりには「金利が上がれば物価は上昇する」だ。本人は、財源を借金に頼る場合の話として矢印をつないだが、金利がどんな仕組みで、どんな条件で物価を上げるのかは話していない。注1の3度の答弁も、財政への信用が損なわれた場合に、金利の急上昇と過度なインフレが起こる可能性を並べたもので、金利が物価を上げるとは言っていない。
石破氏の話から読める長期金利についても、国際通貨基金(IMF)とイングランド銀行は、上がれば物価の伸びを抑える側に働くと説明している。IMF は2026年4月の日本の審査で、借金の多い国の返す力が見直され、日本を含む世界で長期金利の上乗せ分が一斉に1%上がる場合を試算した。政策で手当てをしなければ、日本は景気後退に入り、物価の伸びは日銀の目標の2%を下回るとした。英国政府が2022年9月に大型減税を含む計画を発表した後も、イングランド銀行は11月の報告で、ポンド安は輸入物価を押し上げ、金利の上昇は住宅ローンなどを通じて消費を抑えると、2つを分けて説明した。
日銀が自ら上げる金利でも、日銀は一般向けの解説で、利上げをするとお金を借りにくくなり、「物価に押し下げ圧力が働くことになります」と説明している。家や設備を借金で買う人や会社が減り、値上げがしにくくなるためだ。米国の中央銀行も同じ説明をしている。逆の結果を示す研究もあるが、日銀も米国の中央銀行も、この説明をとっている。日本の2022年からの数字は、物価の伸びが先に上がり、利上げは後だったので、金利の効き目を取り出せない(第4回)。日銀は2026年9月の発表文で、利上げを続けたうえで、物価の伸びは2026年度後半以降に「2%をはっきりと上回る水準」まで高まると予想した。押し上げる理由に挙げたのは原油高や為替円安などで、金利の上昇は挙げていない。
③【条件つき】理論の上では、増えた利払いを国が賄わないと見られると、金利の上昇はいずれ物価を押し上げる
金利が上がると、国が国債を持つ人や会社に払う利子が増える。国がその分を、いずれ増税などで取り戻すと人々が思えば、受け取った利子は将来の税に備えて取っておく。取り戻されないと思えば、使ってしまうので、物価が上がる。この考え方は「物価水準の財政理論」と呼ばれ、米国の経済学者シムズ氏らが唱えてきた。1980年代のブラジルでは、予算を決める仕組みがうまく働かず、増えた利払いがそのまま国債を増やして賄われ、利上げで物価の伸びがかえって高まったと、シムズ氏は2016年の講演で紹介している。
ただ、この理論でも、返す日までの期間が長い国債が多い国では、まず物価の伸びが下がり、押し上げるのは後になる。日本の国債の残りの期間は平均で9年5か月と長いが、日銀が多く持っているため、この働きがどこまで効くかは決められない。この理論には、「致命的な欠陥のある研究」とする強い批判もある。
いまの食料品の減税について、政府は9月15日に決めた(減税の進め方を定めた文書)で、2027〜28年度の財源を、赤字を埋めるための国債に頼らずに用意するとした。そのとおりに用意できれば、この減税でこの条件に近づく心配は小さい。用意できずに赤字の国債に頼れば、この条件に近づく。
裏が取れたのは、ここまで
- 裏が取れた:金利が上がれば、国の利払いは増える
- 根拠が足りない:金利が上がれば物価は上がる(言葉どおりに読んだ場合)。長期金利の上昇も日銀の利上げも物価の伸びを抑えると、IMF や日銀は説明している
- 条件つき:理論の上では、増えた利払いを国が賄わないと見られると、金利の上昇はいずれ物価を押し上げる。返す日までの期間が長い国債が多い国では、押し上げは後になる
石破氏の言い分で確かなのは、金利が上がれば国の利払いが増えるという部分だ。金利の上昇が物価を押し上げる道は、日銀や米国の中央銀行の説明にも、長期金利についての IMF とイングランド銀行の説明にも無い。石破氏の矢印を国の利払いでつなぐと、成り立つのは、批判も強い理論の中で、国が利払いを賄わないと見られたときに限られる。本人も首相のときには、物価の上昇について、財政赤字との関係だけを取り出して「一概に申し上げることは困難」と答弁していた。それを「子どもが考えたって分かる話」とするのは、言い過ぎだ。
注
- 注1「金利」には、日銀が決める短い期間の金利(政策金利)、市場で決まる10年で返す国債の金利(長期金利)、銀行の貸出金利などがあり、決まり方も物価との関係も違う。石破氏は番組ではどの金利かを言っていないが、同じ番組の30分ごろの話(国債が増えると金利が上がり、利払いが大変になる)から、国債の金利(長期金利)と読める。「金利の急上昇や過度なインフレ」に触れた答弁は、確かめた範囲で首相として3度ある。2024年12月9日は「金利の急上昇や過度なインフレが生じ、日本経済、社会に多大な影響を与える可能性は否定できません」、2025年3月12日は「…可能性は否定できず」、2025年1月28日は「…多大な影響を与える可能性があることを念頭に置きながら財政健全化に努める必要がある」。3月12日には「物価上昇は、…様々な要因によって生ずるものであり、財政赤字との関係のみを取り出して一概に申し上げることは困難」とも述べた。シュナーベル理事の発言は2022年11月の講演で、原文の金利は、物価の上がり方を差し引いた金利(実質金利)。日銀の解説が物価を押し下げるとしているのも、金融政策による「(実質)金利」の上昇だ。
- 注2財務省「令和8年度予算の後年度歳出・歳入への影響試算」(2026年2月、物価の上昇を含めた成長率3%の前提)。金利が前提より1%高いと、国が国債の利払いと返済にあてるお金は2027年度に0.8兆円、2029年度に3.8兆円増える。普通国債の残りの期間の平均は9年5か月(2025年度末)。返す日までの期間が長い国債が多いと利上げでいったん物価の伸びが下がるとしたのは、この理論を進めるコクラン氏の2018年の論文。日銀は国債の46.7%を持つ(2026年6月末の速報)。日銀が国債を買うと、代金は銀行が日銀に置く預金(当座預金)に入る。日銀はこの預金(法律で預けることが求められる分を除く)に政策金利と同じ利子を払っていて、利上げのたびに翌営業日から上がる(2026年9月24日から1.25%)。このため、国債の期間の長さだけでは、利上げの効き方が決まらない。大綱は、国が負担する分の財源を「市場の信認を得られるよう、特例公債に頼らず」確保するとし(特例公債は赤字を埋めるための国債)、中身は2027年度の予算をつくる過程で決めるとした。
- 注3逆の結果を示す研究には、利上げで会社の払う利子が増え、それを値段に乗せるという研究(Barth・Ramey、2000年など。会社の払う利子は2024年度に売上高の約0.6%、財務省の法人企業統計)と、金利をずっと高いままにすると人々が信じれば物価の伸びも上がるという研究(ウリベ氏 2018年、コクラン氏 2022年)がある。金利と物価がそろって高い時期は、物価の上昇が金利を押し上げたと読む経済学者が多い、と米国のセントルイス連邦準備銀行の2016年の解説は書いた。日銀は2026年6月の公表文で、物価の伸びが下がった理由に政府のエネルギーの負担緩和策などを挙げた。9月18日の公表文は、消費者物価の伸びを高める理由に、原油価格の上昇、AI関連需要の増加に伴う半導体価格等の上昇、「最近の為替円安」を挙げた。
- 注4ブラジルの例は、シムズ氏が2016年の講演で紹介したロヨ氏の研究による。経済学者のブイター氏は1999年の論文(2002年に学術誌に掲載)で、この理論を「致命的な欠陥のある研究」とした。コクラン氏は2023年の本で、理論の上の論争はすでに決着したと考えるとしている。金利の引き上げが国の借金を返すあてへの不安を強め、通貨安を通じて物価を押し上げうるとした分析もある(経済学者のブランシャール氏の2004年の論文。2002〜03年のブラジルの例で、借金に外貨建てが多いことなどが条件)。
出典
- 楽待
RAKUMACHI 意見「【石破茂の 警告】消費税減税は 『正しいと 思わない』… 《石破茂×藻谷浩介 前編》」 (2026年9月1日) - TBS NEWS DIG『報道
1930』 報道(2026年7月24日) - テレ朝NEWS
「石破前総理 報道「財源なき減税は 無責任」」 (2026年8月1日) - 内閣官房
「飲食料品消費税率の 一次資料臨時的な 引下げ及び 就業者負担軽減支援金の 導入に関する 大綱」 (2026年9月15日閣議決定) - 国会会議録
(参議院本会議、 一次資料2024年12月9日) - 国会会議録
(衆議院本会議、 一次資料2025年1月28日) - 国会会議録
(参議院本会議、 一次資料2025年3月12日) - 日本銀行
「日本銀行の 一次資料バランスシートについて」 - 財務省
「赤字国債と 一次資料建設国債の 違いを 教えてください」 - 日本銀行
「金融政策は 一次資料景気や物価に どのように 影響を 及ぼすのですか?」 - FRB
「Monetary Policy: 一次資料What Are Its Goals? How Does It Work?」 - Stephen
Williamson 意見「Neo‑Fisherism」 セントルイス連銀 Regional Economist (2016年7月) - Martín Uribe
「The Neo‑Fisher Effect: 推計Econometric Evidence from Empirical and Optimizing Models」 NBER Working Paper 25089 - Marvin Barth・
Valerie Ramey 推計「The Cost Channel of Monetary Transmission」 NBER Working Paper 7675 (2000年) - 財務省
「年次別法人 一次資料企業統計調査 (令和6年度)」 - 財務省
「令和8年度予算の 一次資料後年度歳出・ 歳入への 影響試算」 (2026年2月) - 財務省
「債務管理リポート 一次資料2026」資料編 - 財務省
「国債等の 一次資料保有者別内訳」 (2026年6月末、速報) - 総務省
2025年基準消費者物価指数 一次資料長期時系列データ - 日本銀行
金融政策決定会合の 一次資料公表文 (2024年3月19日) - 日本銀行
金融政策決定会合の 一次資料公表文 (2026年6月16日) - 日本銀行
金融政策決定会合の 一次資料公表文 (2026年9月18日) - Christopher Sims
「Fiscal Policy, 推計Monetary Policy and Central Bank Independence」 カンザスシティ連銀 ジャクソンホール会議 (2016年) - Eduardo Loyo
「Tight 推計Money Paradox on the Loose: A Fiscalist Hyperinflation」 (ワーキングペーパー、 1999年6月) - John Cochrane
「Stepping 推計on a Rake」 European Economic Review (2018年) - John Cochrane
「Expectations 推計and the Neutrality of Interest Rates」 NBER Working Paper 30468 (2022年) - John Cochrane『The
Fiscal 意見Theory of the Price Level』 著者の 公開版 (2023年) - Willem Buiter
「The 推計Fallacy of the Fiscal Theory of the Price Level」 NBER Working Paper 7302 (1999年) - Olivier
Blanchard 推計「Fiscal Dominance and Inflation Targeting: Lessons from Brazil」 NBER Working Paper 10389 (2004年) - IMF
「Japan: 一次資料2026 Article IV Consultation」 (2026年4月) - イングランド銀行
「Monetary 一次資料Policy Report – November 2022」 - 英国政府
「Chancellor 一次資料announces new Growth Plan」 (2022年9月23日) - 欧州中央銀行
イザベル・ 一次資料シュナーベル理事の 講演 「Finding the right mix: monetary‑fiscal interaction at times of high inflation」 (2022年11月24日)
一次資料のライブラリ 「財政と金利」の
根拠を見る(照合した記述 22か所)
記事の事実の記述と、出典の該当箇所を並べた。事実確認の記録(10月13日まで)から作っている。
-
「財務省の2026年2月の試算では、国の利払いは2026年度の13.0兆円から2029年度に21.6兆円へ増える。」
確認済み財務省「令和8年度予算の後年度歳出・歳入への影響試算」(2026年2月)該当箇所:試算-1【経済成長3.0%ケース】の表の「利払費」の行
-
「注1の3度の答弁も、財政への信用が損なわれた場合に、金利の急上昇と過度なインフレが起こる可能性を並べたもので、金利が物価を上げ…」
確認済み国会会議録(参議院本会議、2024年12月9日)国会会議録(衆議院本会議、2025年1月28日)国会会議録(参議院本会議、2025年3月12日)
-
「石破氏の話から読める長期金利についても、国際通貨基金(IMF)とイングランド銀行は、上がれば物価の伸びを抑える側に働くと説明し…」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:34ページ Box 3 第3段落イングランド銀行「Monetary Policy Report – November 2022」該当箇所:第1節の見通しの文・第2節の住宅ローンの文
-
「IMF は2026年4月の日本の審査で、借金の多い国の返す力が見直され、日本を含む世界で長期金利の上乗せ分が一斉に1%上がる場…」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:34ページ Box 3 第1・第2段落
-
「英国政府が2022年9月に大型減税を含む計画を発表した後も、イングランド銀行は11月の報告で、ポンド安は輸入物価を押し上げ、金…」
確認済み英国政府「Chancellor announces new Growth Plan」(2022年9月23日)該当箇所:ページの題名と冒頭(2022年9月23日、HM Treasury)イングランド銀行「Monetary Policy Report – November 2022」該当箇所:第1節の輸入物価の文・第2節の住宅ローンの文
-
「日銀が自ら上げる金利でも、日銀は一般向けの解説で、利上げをするとお金を借りにくくなり、「物価に押し下げ圧力が働くことになります…」
確認済み日本銀行「金融政策は景気や物価にどのように影響を及ぼすのですか?」該当箇所:金利が上昇した場合の段
-
「日銀は2026年9月の発表文で、利上げを続けたうえで、物価の伸びは2026年度後半以降に「2%をはっきりと上回る水準」まで高ま…」
確認済み日本銀行 金融政策決定会合の公表文(2026年9月18日)該当箇所:別紙「経済・物価の現状と見通し」の2
-
「押し上げる理由に挙げたのは原油高や為替円安などで、金利の上昇は挙げていない。」
確認済み日本銀行 金融政策決定会合の公表文(2026年9月18日)該当箇所:別紙の2「これまでの原油価格上昇が…最近の為替円安が…」
-
「いまの食料品の減税について、政府は9月15日に決めた大綱(減税の進め方を定めた文書)で、2027〜28年度の財源を、赤字を埋め…」
確認済み内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)該当箇所:p.15 の2「令和9年度及び令和10年度における…」
-
「長期金利の上昇も日銀の利上げも物価の伸びを抑えると、IMF や日銀は説明している」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:34ページ Box 3 第3段落日本銀行「金融政策は景気や物価にどのように影響を及ぼすのですか?」該当箇所:金利が上昇した場合の段
-
「本人も首相のときには、物価の上昇について、財政赤字との関係だけを取り出して「一概に申し上げることは困難」と答弁していた。」
確認済み国会会議録(参議院本会議、2025年3月12日)該当箇所:石破内閣総理大臣の答弁「財政赤字拡大が引き起こすインフレの懸念」の段
-
構造図「IMFと日銀:金利上昇で物価の伸びは鈍る」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:34ページ Box 3 第3段落日本銀行「金融政策は景気や物価にどのように影響を及ぼすのですか?」該当箇所:金利が上昇した場合の段
-
SIGNAL「IMFは長期金利の上昇で物価の伸びは鈍るとする。国が利払いを賄わないと見られれば、いずれ押し上げる理論もある。」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:34ページ Box 3 第3段落Christopher Sims「Fiscal Policy, Monetary Policy and Central Bank Independence」カンザスシティ連銀 ジャクソンホール会議(2016年)
-
NEXT SIGNAL「政府が2027年度の予算をつくる過程で、食料品の減税を何で賄うかを見る。」
確認済み内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)該当箇所:p.15 の2「令和9年度の予算編成過程において…結論を得る」
-
注1「「金利の急上昇や過度なインフレ」に触れた答弁は、確かめた範囲で首相として3度ある。」
確認済み国会会議録(参議院本会議、2024年12月9日)国会会議録(衆議院本会議、2025年1月28日)国会会議録(参議院本会議、2025年3月12日)
-
注1「2024年12月9日は「金利の急上昇や過度なインフレが生じ、日本経済、社会に多大な影響を与える可能性は否定できません」、202…」注1「可能性は否定できず」、2025年1月28日は「」注1「多大な影響を与える可能性があることを念頭に置きながら財政健全化に努める必要がある」。」
確認済み国会会議録(参議院本会議、2024年12月9日)該当箇所:各日の石破内閣総理大臣の答弁国会会議録(参議院本会議、2025年3月12日)国会会議録(衆議院本会議、2025年1月28日)
-
注1「3月12日には「物価上昇は、」注1「様々な要因によって生ずるものであり、財政赤字との関係のみを取り出して一概に申し上げることは困難」とも述べた。」
確認済み国会会議録(参議院本会議、2025年3月12日)該当箇所:石破内閣総理大臣の答弁「財政赤字拡大が引き起こすインフレの懸念」の段
-
注2「金利が前提より1%高いと、国が国債の利払いと返済にあてるお金は2027年度に0.8兆円、2029年度に3.8兆円増える。」
確認済み財務省「令和8年度予算の後年度歳出・歳入への影響試算」(2026年2月)該当箇所:末尾の「金利が試算の前提から変化した場合の国債費」の表、+1%の行
-
注2「大綱は、国が負担する分の財源を「市場の信認を得られるよう、特例公債に頼らず」確保するとし(特例公債は赤字を埋めるための国債)、…」
確認済み内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)該当箇所:p.15 の2「令和9年度及び令和10年度における…」財務省「赤字国債と建設国債の違いを教えてください」
-
注4「金利の引き上げが国の借金を返すあてへの不安を強め、通貨安を通じて物価を押し上げうるとした分析もある(経済学者のブランシャール氏…」
-
「財務省「赤字国債と建設国債の違いを教えてください」」
確認済み財務省「赤字国債と建設国債の違いを教えてください」該当箇所:ページの題名と、特例公債法の段
-
「Olivier Blanchard「Fiscal Dominance and Inflation Targeting: Les…」「IMF「Japan: 2026 Article IV Consultation」(2026年4月)」「イングランド銀行「Monetary Policy Report – November 2022」」ほか1か所
確認済みOlivier Blanchard「Fiscal Dominance and Inflation Targeting: Lessons from Brazil」NBER Working Paper 10389(2004年)該当箇所:ページの題名・番号・日付IMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:表紙「IMF Country Report No. 26/75」イングランド銀行「Monetary Policy Report – November 2022」該当箇所:ページの題名と公表日英国政府「Chancellor announces new Growth Plan」(2022年9月23日)該当箇所:ページの題名と公表日
ここから先は推論です。筆者の判断で、出典との照合はしていません。
-
「子どもが考えたって分かる話」
推論筆者の判断(事実確認の対象外)
出典の該当箇所まで示せる記述だけを載せている。誤りに気づいたら
注1
「金利」には、日銀が決める短い期間の金利(政策金利)、市場で決まる10年で返す国債の金利(長期金利)、銀行の貸出金利などがあり、決まり方も物価との関係も違う。石破氏は番組ではどの金利かを言っていないが、同じ番組の30分ごろの話(国債が増えると金利が上がり、利払いが大変になる)から、国債の金利(長期金利)と読める。「金利の急上昇や過度なインフレ」に触れた答弁は、確かめた範囲で首相として3度ある。2024年12月9日は「金利の急上昇や過度なインフレが生じ、日本経済、社会に多大な影響を与える可能性は否定できません」、2025年3月12日は「…可能性は否定できず」、2025年1月28日は「…多大な影響を与える可能性があることを念頭に置きながら財政健全化に努める必要がある」。3月12日には「物価上昇は、…様々な要因によって生ずるものであり、財政赤字との関係のみを取り出して一概に申し上げることは困難」とも述べた。シュナーベル理事の発言は2022年11月の講演で、原文の金利は、物価の上がり方を差し引いた金利(実質金利)。日銀の解説が物価を押し下げるとしているのも、金融政策による「(実質)金利」の上昇だ。
国会会議録(参議院本会議、2024年12月9日)出典の一覧へ国会会議録(衆議院本会議、2025年1月28日)出典の一覧へ国会会議録(参議院本会議、2025年3月12日)出典の一覧へ
注2
財務省「令和8年度予算の後年度歳出・歳入への影響試算」(2026年2月、物価の上昇を含めた成長率3%の前提)。金利が前提より1%高いと、国が国債の利払いと返済にあてるお金は2027年度に0.8兆円、2029年度に3.8兆円増える。普通国債の残りの期間の平均は9年5か月(2025年度末)。返す日までの期間が長い国債が多いと利上げでいったん物価の伸びが下がるとしたのは、この理論を進めるコクラン氏の2018年の論文。日銀は国債の46.7%を持つ(2026年6月末の速報)。日銀が国債を買うと、代金は銀行が日銀に置く預金(当座預金)に入る。日銀はこの預金(法律で預けることが求められる分を除く)に政策金利と同じ利子を払っていて、利上げのたびに翌営業日から上がる(2026年9月24日から1.25%)。このため、国債の期間の長さだけでは、利上げの効き方が決まらない。大綱は、国が負担する分の財源を「市場の信認を得られるよう、特例公債に頼らず」確保するとし(特例公債は赤字を埋めるための国債)、中身は2027年度の予算をつくる過程で決めるとした。
財務省「令和8年度予算の後年度歳出・歳入への影響試算」(2026年2月)出典の一覧へ内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)出典の一覧へ財務省「赤字国債と建設国債の違いを教えてください」出典の一覧へ
注3
逆の結果を示す研究には、利上げで会社の払う利子が増え、それを値段に乗せるという研究(Barth・Ramey、2000年など。会社の払う利子は2024年度に売上高の約0.6%、財務省の法人企業統計)と、金利をずっと高いままにすると人々が信じれば物価の伸びも上がるという研究(ウリベ氏 2018年、コクラン氏 2022年)がある。金利と物価がそろって高い時期は、物価の上昇が金利を押し上げたと読む経済学者が多い、と米国のセントルイス連邦準備銀行の2016年の解説は書いた。日銀は2026年6月の公表文で、物価の伸びが下がった理由に政府のエネルギーの負担緩和策などを挙げた。9月18日の公表文は、消費者物価の伸びを高める理由に、原油価格の上昇、AI関連需要の増加に伴う半導体価格等の上昇、「最近の為替円安」を挙げた。
注4
ブラジルの例は、シムズ氏が2016年の講演で紹介したロヨ氏の研究による。経済学者のブイター氏は1999年の論文(2002年に学術誌に掲載)で、この理論を「致命的な欠陥のある研究」とした。コクラン氏は2023年の本で、理論の上の論争はすでに決着したと考えるとしている。金利の引き上げが国の借金を返すあてへの不安を強め、通貨安を通じて物価を押し上げうるとした分析もある(経済学者のブランシャール氏の2004年の論文。2002〜03年のブラジルの例で、借金に外貨建てが多いことなどが条件)。
Olivier Blanchard「Fiscal Dominance and Inflation Targeting: Lessons from Brazil」NBER Working Paper 10389(2004年)出典の一覧へ
大綱
政府が政策の骨組みを決めてまとめた文書。この減税については、2026年9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定され、法案はこの大綱をもとに作られた。
内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)
記事番号 2026-10-07-13 誤りの指摘と訂正の記録
訂正(2026年10月13日):石破氏の話から読める長期金利について、国際通貨基金(IMF)とイングランド銀行の説明を②に足し、日銀の利上げの説明だけで示していたシグナルをそれに合わせて改めました(判定は変えていません)。



