
 について
約10分で読める
SIGNAL答え
円安と
論点ごとの判定
- ①条件つき財政への
不安で、 円安と 金利の上昇が 同時に起きる - ②条件つき円安の後に、
金利は上がる 間に、物価を 見た日銀の 利上げがはさまる
STRUCTUREこの記事の構造
-
発言
財政悪化→
円安→ 金利→ 物価 -
重なる場合
財政不安で
同時に 起こりうる -
日銀経由
円安→
物価→ 日銀の 利上げ→ 金利 -
4つが順に起きるか
第4回で
確かめる
SERIESシリーズ
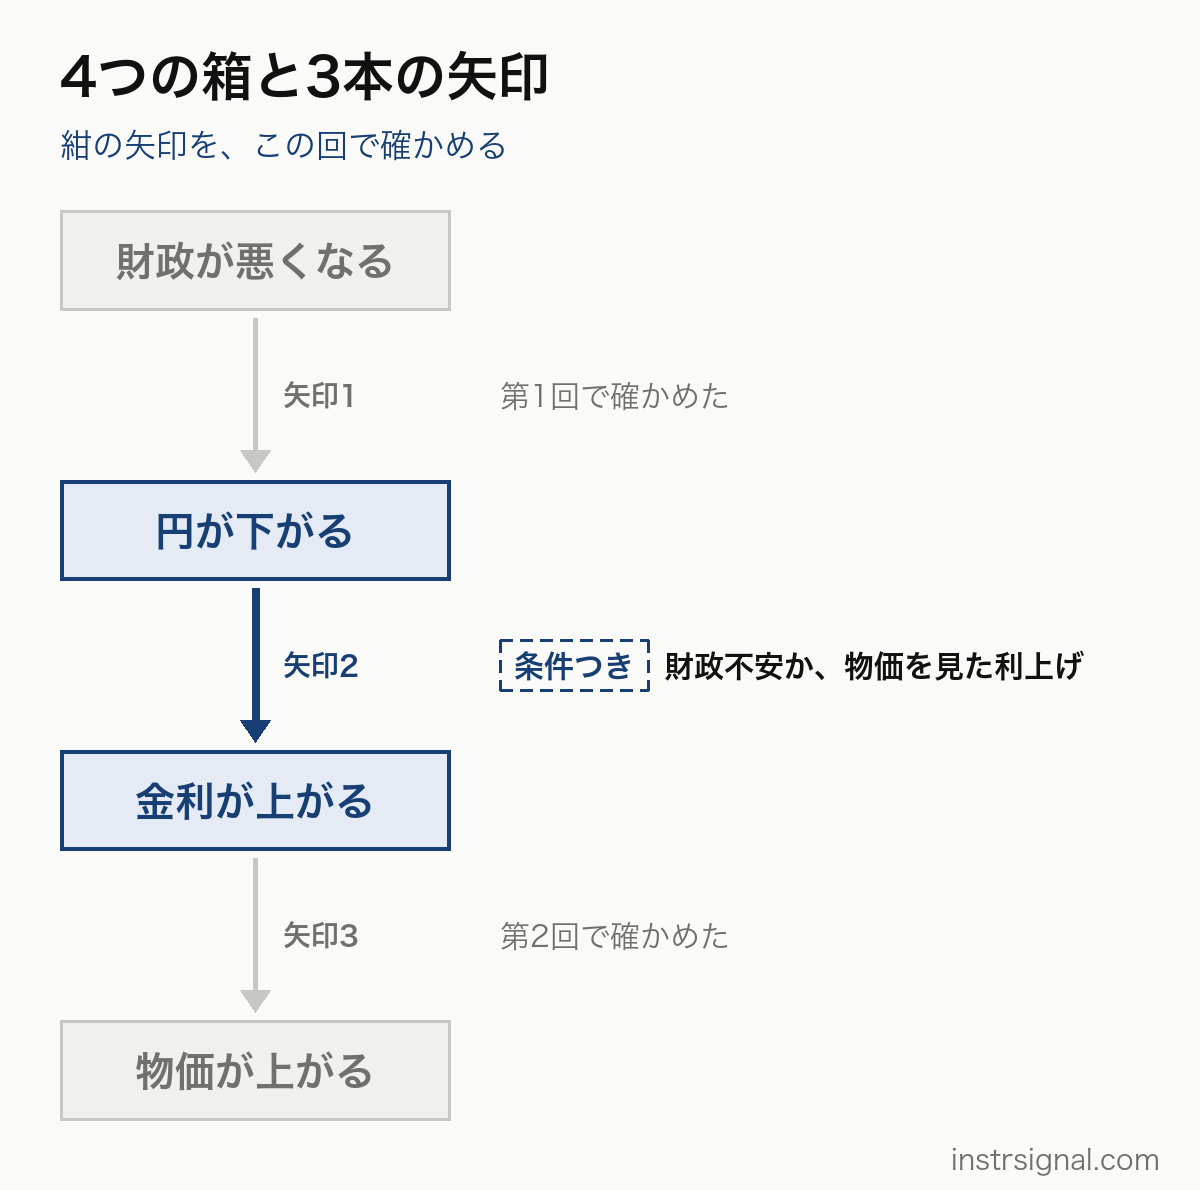
石破茂元首相は、2026年9月1日に公開された不動産投資サイト「楽待」のYouTube番組で、「消費税減税が正しいとは思っていない」と話した。財源が借金なら財政はもっと悪くなるとして、「財政が悪くなれば通貨は下がると。通貨が下がれば金利は上がると。金利が上がれば物価は上昇すると」と述べた。4回の連載の3回目は、真ん中の矢印「通貨が下がれば金利は上がる」を確かめる。通貨が下がるとは、日本では円安のことだ。
円安と金利の上昇が重なることはある。確かめると、それはおもに2つの場合だった(米国の金利が両方を動かすこともある)。財政への不安が、円安と、10年で返す国債の金利()の上昇を同時に起こすときと、円安で物価が上がり、それを見た日本銀行(日銀)が金利を上げるときだ。どちらも、金利を動かしているのは円安そのものより、財政への不安や物価だ。
判定の「条件つき」は、条件がそろえば主張のとおりだと確かめられたものだ。大きさが分からない、小さい場合も含む。
石破氏の言い分
石破氏の話は、借金で減税すれば財政が悪くなるという心配の続きだ。本人の言い方に沿って読むと、財政への信用が落ちれば円が売られ、同時に国債(国が借金をするときに出す証書)も売られて長期金利が上がる、という話になる。首相だった2025年1月28日の衆院本会議では、①で見る2022年の英国の例について問われ、経済財政運営への信用が損なわれると「市場が鋭く反応しかねない」という点で、「一つの教訓」として受け止めていると答えた。質問した国民民主党の西岡秀子議員は、当時の英国より日本の財政赤字は小さく、改善しているとして、比べるのは不適切だと述べていた。石破氏は、日本の借金の大きさ(国内総生産に対する割合)は英国の2倍以上で、国債の格付け(借金を返せる確かさの評価)も英国より低いと答えた。2人は別の物差しで比べている。その年の財政赤字の大きさで見れば日本は英国より小さく、たまった借金の大きさで見れば日本のほうが大きい。どちらの物差しを市場が重く見るか、つまり日本で同じことがどれだけ起きているかで、どちらの見方が当たるかが決まる。①で見るとおり、それはまだ分からない。
ここでの金利は、長期金利と読める。楽待の同じ番組で石破氏は、「国債が増えて…金利が上がりますよと。そうすると利払いは大変ですよと」と話していて、国債が増えると上がり、国の利払い(国が払う借金の利子)にかかわる金利として話している。
2026年7月24日のBS-TBS『報道1930』でも、石破氏は同じ並びを話し、いまそうなっているのではないかと続けて、スーパーで値段が高くなったと感じる話をした(4つが順に起きるかは第4回で確かめる)。同じ答えの中で、食料もエネルギーも外国に頼っているので、円安になれば物価は上がると説明し、円安の理由には財政を挙げた。ここに金利は出てこない。
①【条件つき】財政への不安で、円安と金利の上昇が同時に起きる
1つ目は、財政への不安が通貨安と長期金利の上昇を同時に起こす筋だ。英国政府が大型減税を含む計画を発表した2022年9月23日、ポンドはユーロに対して約2%下がり、10年国債の金利は3.63%から3.97%に上がった。ドルに対する値には当時のドル高の分も入るので、ユーロに対する値で比べた。英国の中央銀行が聞き取った市場の関係者は、ポンド急落の主な原因を、経済と財政の見通しの不確かさと見ていた。市場の関係者は、8月以降の英国の金利の上昇の英国側の理由として、財政の発表に伴う不確かさのほか、利上げの見込みや、市場でお金が回りにくくなったことを挙げた。
日本についても、加盟国の経済を点検する国際通貨基金(IMF)が、2026年1月までの長期金利の上昇の理由に、利上げの見込みに加えて、市場が日本の財政の先行きを心配していることなどを挙げた。IMF はまた、2025年半ばからの円安の多くは日米の金利差などでは説明できず、その部分は円の先物で投資家が持つ売りと買いの差と一緒に動いていたとし、同じ時期に、市場が見る財政の危うさが長期金利の上乗せ分を動かす度合いが大きくなったと書いた。日本の当局は、長期金利を動かす要因はさまざまで、それぞれの大きさは見分けにくいとした。ただ、日本でこの筋がどれだけの大きさで効いているかは、確かめた資料からは分からない。
②【条件つき】円安の後に、金利は上がる(間に、物価を見た日銀の利上げがはさまる)
2つ目は、円安で上がった物価と賃金を見て、日銀が自分で決める短い期間の金利(政策金利)を上げる筋だ。円安が進んだ2022年9月、日銀は当面は金利を上げないとした。利上げは、物価の伸び(1年前と比べた上がり方)が日銀の目標の2%を超えて2年近く後の2024年3月だった。長期金利も、日銀が上限を決めて低く抑える仕組みを2022年12月に緩めてから上がり始め、2024年3月にやめた後にはっきり上がった。日銀は2026年9月18日に政策金利を1.25%程度へ上げ、発表文で、物価を押し上げる理由に原油高や為替円安などを挙げた。日銀の植田和男総裁も同じ月の会見で、為替が物価に与える影響を考えて金利を決めると話した。この筋では間に物価がはさまるので、物価が先、金利は後になる。
円安と一緒に動いた金利の分は小さい。日銀が長期金利を抑える仕組みをやめた2024年3月から2026年8月に、1ドルは月平均で149.70円から158.81円になり、円は約6%安くなった。長期金利は0.75%から2.87%へ、約2.1ポイント上がった(ポイントは、%で表した数字どうしの差)。Instr Signal が週ごとのデータで、円安の後1か月から半年の間に長期金利がどれだけ動いたかを計算した。米国の金利が上がると円安と日本の長期金利の上昇が同時に起きやすいので、その分は差し引いた。国債の種類や何週後かを変えて12通り計算したが、どれも約0.14ポイント以下で、上げ幅の1割に満たなかった。この計算で見えたのは、円安の後の数か月に長期金利が一緒に動いた関係までだ。円安だけで長期金利がどれだけ上がったかを確かめたものではない。
裏が取れたのは、ここまで
- 条件つき:財政への不安で、円安と金利の上昇が同時に起きる。英国では利上げの見込みも重なった
- 条件つき:円安の後に、金利は上がる。間に、物価を見た日銀の利上げがはさまる。円安と一緒に動いた分は、長期金利の上げ幅の1割に満たない
石破氏の言い分で、英国の例が支えるのは、財政への不安が強まれば、円安と長期金利の上昇が同じ時期に起こりうるという部分だ。英国で実際に起き、本人も国会で「一つの教訓」としている。ただ、日本でどれだけの大きさで起きているかは、まだ確かめられない。石破氏が物価高の理由に挙げる円安と輸入の筋は、いまも続いている。2026年8月の輸入物価(外国から買う品物の値段)は、円での値段が1年前より24.8%高く、うち8ポイントほどが円安の分だ。
注
- 注12022年9月22日の会見で、黒田東彦総裁(当時)は「当面、金利を引き上げるというようなことはないと言ってよい」と述べた。2024年3月19日の発表文は、利上げの理由に「賃金と物価の好循環を確認し」と書いた。物価の伸び(生鮮食品を除く総合)が2%を超えたのは2022年4月(2.1%)から。日銀は2016年9月から長期金利を低く抑える仕組みを使い、2022年12月に金利の上限を広げ、2024年3月にやめた。植田和男総裁の2026年9月18日の会見での言葉は「為替変動のわが国の物価に与える影響を考慮したうえで」金利政策を決める、というもの。
- 注2Instr Signal の計算。週ごとのデータで、それまでの4週間の円安と、その後の長期金利の動きを比べた。米国の金利が上がる週は、円安と日本の長期金利の上昇が一緒に起きやすいので、その分は除いた。2024年3月以降では、円が1%安くなるごとに、長期金利は約0.024ポイント(2.00%が2.02%になる程度)上がる計算になった。約6%の円安なら約0.14ポイントだ。これは、国債の種類(2年・10年・30年)と何週後か(4・8・13・26週)を変えた12通りの計算のうち、いちばん大きい値(10年・13週後)で、ほかはこれより小さい。期間を2025年10月以降に絞ると少し大きく出るが(半年後は数が足りず9通り。円安の幅は同じ約6%で計算)、それでも約0.15ポイントで、上げ幅の1割に満たない。それより前の2022年12月〜2024年3月は、長期金利が日銀の決めた上限の中で動き、日銀が上限を変えるたびに上がったので、この計算は当てはめていない。当てはめると大きく出るが、上限の変更の分と分けられない。値は12通りのうちいちばん大きいもので、日銀の利上げの見込みを通る分も含む。この計算は、円安と長期金利が数か月の間に一緒に動いた関係を見たもので、円安が原因で上がった分の上限でも下限でもない。半年より長くかけて物価と日銀の利上げを通る分は入らず、財政への不安が円安と長期金利を同時に動かした分は、円安の分と分けられない。円の値段(月中平均)は2024年3月149.70円、2026年8月158.81円。長期金利(月平均)は同じ間に0.75%から2.87%。データは日銀(ドル円、東京17時)、財務省(国債の金利)、米セントルイス連銀(米国の10年国債の金利)。計算の式・結果の一覧・ほかの条件での結果は「分析の付録」に載せている。
- 注31ポンドは、9月22日の1.1451ユーロから23日に1.1237ユーロになった(米国の中央銀行がまとめるニューヨークの正午の値から計算)。ドルに対しても、1.1265ドルから1.0897ドルへ3.3%下がった(英国の中央銀行、イングランド銀行のロンドン16時の値)。同行によると、8月以降のポンドの下げはドルに対して約5%、ユーロに対しては約2%で、一部はドル高によるもの。同行が聞き取った市場の関係者は、8月以降の英国側の金利の上昇の理由に、利上げの見込みと、財政の発表に伴う不確かさ、市場でお金が回りにくくなったことを挙げた。その後、国債の急な値下がりで市場の機能が損なわれ、同行は、LDI と呼ばれる運用のファンドに、借り入れを減らして備える時間を与えるため国債を買い入れた。10年国債の金利は同行の推計値。
- 注4ドル円は日銀の時系列統計の月中平均。10年国債の金利は財務省の国債金利情報の日々の値の月平均(Instr Signal が計算)。日銀が0.25%以下に抑えていたのは新しく出る10年国債の利回りで、財務省の値の月平均とは少し違う(2022年9〜10月は0.26〜0.27%)。物価の伸びは総務省の消費者物価指数(生鮮食品を除く総合)の1年前との比較。日銀が決める短い期間の金利は、2026年6月に1.0%程度、9月に1.25%程度へ上がった。日銀は6月の発表文で、足元の物価の伸びは政府がエネルギーの値段を抑える策の効果などで2%を下回っているとし、9月の発表文で、2026年度後半以降は「2%をはっきりと上回る水準」まで高まると予想した。
- 注5日銀の輸入物価指数の1年前との比較(円で見た値)。円安による分は、円で見た値と、ドルなど取引で決めた通貨のままの値(資源などの国際価格の動き)の差(Instr Signal の計算)。2026年8月は24.8%のうち8.1ポイント。
出典
- 楽待
RAKUMACHI 意見「【石破茂の 警告】消費税減税は 『正しいと 思わない』… 《石破茂×藻谷浩介 前編》」 (2026年9月1日) - TBS NEWS DIG
「“対立の 報道国会”で ‥副首都法が 成立/ 石破前総理 消費減税“今すべきでない ”【7月24日(金) #報道1930】」 (2026年7月24日) - 国会会議録
衆議院本会議 一次資料(2025年1月28日) - 日本銀行
総裁記者会見 一次資料(2022年9月22日) - 日本銀行
「金融政策の 一次資料枠組みの 見直しについて」 (2024年3月19日) - 日本銀行
「金融市場調節方針の 一次資料変更について」 (2026年6月16日) - 日本銀行
「金融市場調節方針の 一次資料変更について」 (2026年9月18日) - 日本銀行
総裁記者会見 一次資料(2026年9月18日、 9月24日公表) - 日本銀行
「金融政策決定会合の日程」 一次資料 - 日本銀行
時系列統計データ検索サイト 一次資料(ドル円・輸入物価) - 財務省
国債金利情報 一次資料 - 総務省統計局
2025年基準消費者物価指数 一次資料長期時系列データ (e‑Stat) - Bank of England
データベース 一次資料(XUDLUSS・ IUDMNPY) - Bank of England
「Monetary 一次資料Policy Report」 (2022年11月) - 英国政府
「Chancellor 一次資料announces new Growth Plan」 (2022年9月23日) - FRED
「U.S. 一次資料Dollars to U.K. Pound Sterling Spot Exchange Rate (DEXUSUK)」 - FRED
「U.S. 一次資料Dollars to Euro Spot Exchange Rate (DEXUSEU)」 - FRED
「Market 一次資料Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10)」 - IMF
「Japan: 一次資料2026 Article IV Consultation」 (2026年4月)
一次資料のライブラリ 「財政と金利」の
根拠を見る(照合した記述 18か所)
記事の事実の記述と、出典の該当箇所を並べた。事実確認の記録(10月7日まで)から作っている。
-
「それはおもに2つの場合だった(米国の金利が両方を動かすこともある)」
確認済みFRED「Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity(DGS10)」該当箇所:注2「米国の金利が上がる週は」
-
「質問した国民民主党の西岡秀子議員は、当時の英国より日本の財政赤字は小さく、改善しているとして、比べるのは不適切だと述べていた」
確認済み国会会議録 衆議院本会議(2025年1月28日)該当箇所:西岡秀子議員の質問(トラス・ショックの段)
-
「石破氏は、日本の借金の大きさ(国内総生産に対する割合)は英国の2倍以上で、国債の格付け(借金を返せる確かさの評価)も英国より低…」
確認済み国会会議録 衆議院本会議(2025年1月28日)該当箇所:石破茂内閣総理大臣の答弁(トラス・ショックの段)
-
「その年の財政赤字の大きさで見れば日本は英国より小さく、たまった借金の大きさで見れば日本のほうが大きい」
確認済み国会会議録 衆議院本会議(2025年1月28日)該当箇所:西岡議員の質問と石破氏の答弁
-
「市場の関係者は、8月以降の英国の金利の上昇の英国側の理由として、財政の発表に伴う不確かさのほか、利上げの見込みや、市場でお金が…」
-
「IMF はまた、2025年半ばからの円安の多くは日米の金利差などでは説明できず、その部分は円の先物で投資家が持つ売りと買いの差…」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:p.12 第16段落と右の図
-
「日本の当局は、長期金利を動かす要因はさまざまで、それぞれの大きさは見分けにくいとした」
確認済みIMF「Japan: 2026 Article IV Consultation」(2026年4月)該当箇所:第24段落「Authorities' Views」
-
「2026年9月18日に政策金利を1.25%程度へ上げ」
確認済み日本銀行「金融市場調節方針の変更について」(2026年9月18日)該当箇所:p.1 第1項「1.25%程度で推移するよう促す」
-
「発表文で、物価を押し上げる理由に原油高や為替円安などを挙げた」
確認済み日本銀行「金融市場調節方針の変更について」(2026年9月18日)該当箇所:p.1 第4項「物価面をみると」、p.3 別紙2
-
「日銀の植田和男総裁も同じ月の会見で、為替が物価に与える影響を考えて金利を決めると話した」
確認済み日本銀行 総裁記者会見(2026年9月18日、9月24日公表)該当箇所:p.11 ベッセント長官との会談を問われた答え
-
「1ドルは月平均で149.70円から158.81円になり、円は約6%安くなった。長期金利は0.75%から2.87%へ、約2.1ポ…」
確認済み日本銀行 時系列統計データ検索サイト(ドル円・輸入物価)該当箇所:FXERM07 2024年3月・2026年8月財務省 国債金利情報該当箇所:10年の日々の値
-
「Instr Signal が週ごとのデータで、円安の後1か月から半年の間に長期金利がどれだけ動いたかを計算した」
確認済み日本銀行 時系列統計データ検索サイト(ドル円・輸入物価)該当箇所:注2「何週後か(4・8・13・26週)」財務省 国債金利情報FRED「Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity(DGS10)」
-
構造図「重なる場合:財政不安で同時に起こりうる」
確認済みBank of England「Monetary Policy Report」(2022年11月)該当箇所:p.49 ポンドの下げと英国の要因
-
NEXT SIGNAL「日銀は10月29・30日に金融政策決定会合を開く。9月に続いて、発表文が利上げの理由に円安による物価の押し上げを挙げれば」
確認済み日本銀行「金融市場調節方針の変更について」(2026年9月18日)該当箇所:p.2 第4項「以上の経済・物価動向やリスク要因、金融環境を踏まえ」日本銀行「金融政策決定会合の日程」
-
注2「国債の種類(2年・10年・30年)と何週後か(4・8・13・26週)を変えた12通りの計算のうち、いちばん大きい値(10年・1…」
確認済み財務省 国債金利情報該当箇所:注2
-
注2「期間を2025年10月以降に絞ると少し大きく出るが(半年後は数が足りず9通り。円安の幅は同じ約6%で計算)、それでも約0.15…」
確認済み財務省 国債金利情報該当箇所:注2日本銀行 時系列統計データ検索サイト(ドル円・輸入物価)
-
注2「当てはめると大きく出るが、上限の変更の分と分けられない」
確認済み財務省 国債金利情報該当箇所:注2
-
注3「その後、国債の急な値下がりで市場の機能が損なわれ、同行は、LDI と呼ばれる運用のファンドに、借り入れを減らして備える時間を与…」
ここから先は推論です。筆者の判断で、出典との照合はしていません。
-
「2人は別の物差しで比べている」
推論筆者の判断(事実確認の対象外)
出典の該当箇所まで示せる記述だけを載せている。誤りに気づいたら
注1
2022年9月22日の会見で、黒田東彦総裁(当時)は「当面、金利を引き上げるというようなことはないと言ってよい」と述べた。2024年3月19日の発表文は、利上げの理由に「賃金と物価の好循環を確認し」と書いた。物価の伸び(生鮮食品を除く総合)が2%を超えたのは2022年4月(2.1%)から。日銀は2016年9月から長期金利を低く抑える仕組みを使い、2022年12月に金利の上限を広げ、2024年3月にやめた。植田和男総裁の2026年9月18日の会見での言葉は「為替変動のわが国の物価に与える影響を考慮したうえで」金利政策を決める、というもの。
注2
Instr Signal の計算。週ごとのデータで、それまでの4週間の円安と、その後の長期金利の動きを比べた。米国の金利が上がる週は、円安と日本の長期金利の上昇が一緒に起きやすいので、その分は除いた。2024年3月以降では、円が1%安くなるごとに、長期金利は約0.024ポイント(2.00%が2.02%になる程度)上がる計算になった。約6%の円安なら約0.14ポイントだ。これは、国債の種類(2年・10年・30年)と何週後か(4・8・13・26週)を変えた12通りの計算のうち、いちばん大きい値(10年・13週後)で、ほかはこれより小さい。期間を2025年10月以降に絞ると少し大きく出るが(半年後は数が足りず9通り。円安の幅は同じ約6%で計算)、それでも約0.15ポイントで、上げ幅の1割に満たない。それより前の2022年12月〜2024年3月は、長期金利が日銀の決めた上限の中で動き、日銀が上限を変えるたびに上がったので、この計算は当てはめていない。当てはめると大きく出るが、上限の変更の分と分けられない。値は12通りのうちいちばん大きいもので、日銀の利上げの見込みを通る分も含む。この計算は、円安と長期金利が数か月の間に一緒に動いた関係を見たもので、円安が原因で上がった分の上限でも下限でもない。半年より長くかけて物価と日銀の利上げを通る分は入らず、財政への不安が円安と長期金利を同時に動かした分は、円安の分と分けられない。円の値段(月中平均)は2024年3月149.70円、2026年8月158.81円。長期金利(月平均)は同じ間に0.75%から2.87%。データは日銀(ドル円、東京17時)、財務省(国債の金利)、米セントルイス連銀(米国の10年国債の金利)。計算の式・結果の一覧・ほかの条件での結果は「分析の付録」に載せている。
注3
1ポンドは、9月22日の1.1451ユーロから23日に1.1237ユーロになった(米国の中央銀行がまとめるニューヨークの正午の値から計算)。ドルに対しても、1.1265ドルから1.0897ドルへ3.3%下がった(英国の中央銀行、イングランド銀行のロンドン16時の値)。同行によると、8月以降のポンドの下げはドルに対して約5%、ユーロに対しては約2%で、一部はドル高によるもの。同行が聞き取った市場の関係者は、8月以降の英国側の金利の上昇の理由に、利上げの見込みと、財政の発表に伴う不確かさ、市場でお金が回りにくくなったことを挙げた。その後、国債の急な値下がりで市場の機能が損なわれ、同行は、LDI と呼ばれる運用のファンドに、借り入れを減らして備える時間を与えるため国債を買い入れた。10年国債の金利は同行の推計値。
Bank of England「Monetary Policy Report」(2022年11月)出典の一覧へ
注4
ドル円は日銀の時系列統計の月中平均。10年国債の金利は財務省の国債金利情報の日々の値の月平均(Instr Signal が計算)。日銀が0.25%以下に抑えていたのは新しく出る10年国債の利回りで、財務省の値の月平均とは少し違う(2022年9〜10月は0.26〜0.27%)。物価の伸びは総務省の消費者物価指数(生鮮食品を除く総合)の1年前との比較。日銀が決める短い期間の金利は、2026年6月に1.0%程度、9月に1.25%程度へ上がった。日銀は6月の発表文で、足元の物価の伸びは政府がエネルギーの値段を抑える策の効果などで2%を下回っているとし、9月の発表文で、2026年度後半以降は「2%をはっきりと上回る水準」まで高まると予想した。
注5
日銀の輸入物価指数の1年前との比較(円で見た値)。円安による分は、円で見た値と、ドルなど取引で決めた通貨のままの値(資源などの国際価格の動き)の差(Instr Signal の計算)。2026年8月は24.8%のうち8.1ポイント。
長期金利
お金を貸し借りする期間が1年以上の場合に適用される金利の総称。満期までの期間が10年の国債の市場利回りが代表的な指標で、住宅ローンの固定金利などの基準になる。景気の先行きや物価の上昇などにより変動する。
共同通信ニュース用語解説「長期金利」(コトバンク)
記事番号 2026-10-07-14 誤りの指摘と訂正の記録
訂正(2026年10月12日):②の段の「円安だけでは、長期金利の上げのごく一部しか説明できない」を、「この計算で見えたのは、円安の後の数か月に長期金利が一緒に動いた関係までだ。円安だけで長期金利がどれだけ上がったかを確かめたものではない」に改めました。あわせて注2に、この計算が円安の影響の上限を示すものではないことを書き足しました。判定と数字は変えていません。
Google 検索で



